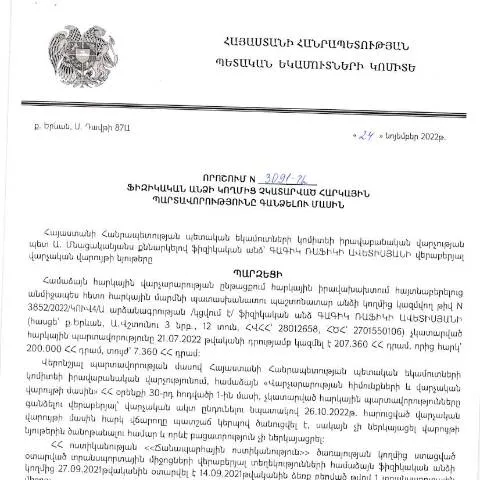
Հարկային պարտավորություններն ու դրանց կատարման անհրաժեշտությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 24.11.2022 թիվ 3091-Ա որոշումը շոշափում է այն խնդիրները, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարելու պարտավորությանը: Այս որոշմամբ ասված է, որ հարկային պարտավորությունները չկատարելու պարագայում պետությունը իրավունք ունի դրանց գանձման գործընթացին: Այս գործընթացը անխուսափելի է և ենթադրում է մի շարք քայլեր, որոնք հարկ payable անձինք պետք է կատարեն:
Առաջին քայլերը դիմելու գործընթացում
Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պետք է ուշադիր հետևեն նրանց հարկային պատմությանը: Սա ձեր պետք է վստահեցնել, որ հարկային պարտավորությունները կատարված են, և անհրաժեշտության դեպքում, կարող եք դիմել համապատասխան մարմիններին:
- Հարկային պարտավորությունների հաշվառում
- Դիմումի պատրաստում
- Հարկային մարմինների հետ կապ հաստատելը
Դիմումի պատրաստման և ներկայացման գործընթացը
Դիմումի կառուցվածքն ու ձևը կարևոր նշանակություն ունեն: Դիմումը կարող է ներկայացվել միայն համապատասխան ձևով, ինչը նշանակում է, որ հարկային մարմինների պահանջները պետք է լիարժեք կատարվեն:
Դիմումի ձևը և բովանդակությունը
Դիմումը պետք է ներառի հետևյալ հիմնական մասերը:
- Դիմողի ինքնությունը (անուն, ազգանուն, ծննդյան ամսաթիվ, բնակության հասցե)
- Հարկային պարտավորությունների մանրամասն նկարագրություն
- Հարկային մարմնի անվանումը, որտեղ դիմումը ներկայացվում է
Դիմումը պետք է լրացվի ուշադիր, որպեսզի չեն լինի սխալներ կամ բացթողումներ, որոնք կարող են հանգեցնել դիմումի մերժման:
Անհրաժեշտ փաստաթղթերն ու հավաստագրերը
Դիմումի հետ միասին անհրաժեշտ է ներկայացնել նաև ապացուցող փաստաթղթեր, որոնք ենթադրում են:
- Հարկային հաշվեհամարի տեղեկանք
- Նախկինում կատարված հարկային վճարների ապացույցներ
- Անձնական տվյալների վավերացում (օրինակ, անձնագիր)
Փաստաթղթերի պատրաստման հրահանգներ
Փաստաթղթերն անհրաժեշտ է հավաքել հետևյալ հերթականությամբ:
| Փաստաթուղթ | Նկարագրություն | Հնարավոր սխալներ |
|---|---|---|
| Հարկային հաշվեհամարի տեղեկանք | Վստահեցնել պարտականությունների ստույգությունը | Չեն կարող լինել հին տեղեկատվություն |
| Վճարումների ապացույց | Դերարկել կատարած վճարումները | Սխալ թվեր կամ ամսաթվեր |
| Անձնական տվյալների վավերացում | Հաստատել դիմողի ինքնությունը | Չի կարող լինելExpired ID |
Ներքին ընթացակարգերի և սպասվող արդյունքների մասին
Դիմումը ներկայացնելուց հետո կարևոր է սպասել պատասխան: Պետական մարմինները պարտավոր են քննության ենթարկել դիմումը և 30 օրվա ընթացքում տրամադրել պատասխան:
Սպասվող պատասխանները
Հնարավոր պատասխանների շարքում կարող են լինել:
- Դիմումը հաստատվել է՝ հարկային պարտավորությունները կատարվել են:
- Դիմումը մերժվել է՝ պատճառների նկարագրությամբ:
- Ավելացվել են լրացուցիչ պահանջներ կամ փաստաթղթեր:
Դիմումի մերժման պարագայում քայլեր ձեռնարկել
Եթե դիմումը մերժվում է, անհրաժեշտ է մինչև 10 օրվա ընթացքում դիմել վերանայման համար:
Վերանայման գործընթացը
Վերանայման դիմումն անհրաժեշտ է ձևակերպել և ներկայացնել:
- Ավելի մանրամասն տեղեկություններ տրամադրել մերժման պատճառների վերաբերյալ:
- Նոր փաստաթղթեր ներկայացնել, եթե կա:
Հարկային պարտավորությունների կատարման կարևորությունը
Հարկային պարտավորությունների կատարման գործընթացը ոչ միայն իրավական պարտականություն է, այլ նաև քաղաքացու պարտավորություն պետության նկատմամբ: Սոցիալական ապահովությունը և վերականգնման հնարավորությունները պետական լիազոր մարմինների միջոցով իրականացվում են հանրային միջոցների հաշվին:
Հարկային պարտավորությունների բացակայության վտանգներ
Եթե քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները, ապա նրանք կարող են բախվել տարբեր խոչընդոտների, այդ թվում:
- Ամրագրում
- Վարկային պատմության բացասական անդրադարձ
- Հարկային պատիժներ և տուգանքներ
Վերջնական քայլեր և անհրաժեշտ գործողություններ
Հարկային պարտավորությունների ու դրանց կատարելու գործընթացը բարդ և տևական կարող է լինել, սակայն ճիշտ նախապատրաստումը և խորհրդատվությունը կարող են նվազեցնել բարդությունները:
Ծառայություններ և աջակցություն
Անհրաժեշտության դեպքում քաղաքացի կարող է դիմել իրավաբանների կամ մասնագետների, որոնք կարող են տրամադրել անհրաժեշտ տեղեկատվություն և խորհրդատվություն:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը կարևորագույն դեր խաղում է հարկային պարտավորությունների իրականացման գործընթացում՝ ապահովելով հարկային դաշտի կայունությունը և արդարությունը:
Հարկային պարտավորությունները չկատարելու հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 24.11.2022թ. ընդունված թիվ 3091-Ա որոշման շրջանակներում խիստ կարևոր է հասկանալ, թե ինչպիսի հետևանքներ կարող են առաջանալ ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Նախևառաջ, հարկային պարտավորությունները չկատարելը կարող է հանգեցնել վարչական տուգանքների, որոնք կարող են նշանակվել ՀՀ ՊԵԿ կողմից:
Սակայն, բացի վարչական տուգանքներից, կարող է լինել նաև քրեական պատասխանատվություն, եթե հարկային պարտավորությունների չկատարման դեպքերը ունենում են համակարգված բնույթ: Այսպիսով, հարկային մարմինները իրավունք ունեն ուսումնասիրել տվյալ անձի ֆինանսական վիճակը, դիտարկել նրա ռազմավարությունները և անհրաժեշտության դեպքում նախաձեռնել հարկային հետաքննություն:
Այսպիսով, պետք է հարցը դիտարկել նաև որպես ֆինանսական ռիսկեր, որոնք կարող են հանգեցնել ապագա ֆինանսական դժվարությունների: Արդյունքում, պարտավորությունների չկատարման դեպքում, տնտեսվարողները և ֆիզիկական անձինք կարող են կորցնել իրենց ակտիվները, այդ թվում նաև недвижимости և այլ սեփականություն:
Դատարանային գործընթացները հարկային պարտավորությունների կատարման դեպքում
Հարկային պարտավորությունների կատարման գործընթացը կարող է հանգեցնել նաև դատական վիճակների, հատկապես, երբ ֆիզիկական անձը չի համաձայնվում ՊԵԿ-ի կողմից կայացված որոշման հետ: Նման դեպքերում, քաղաքացիներն ունեն իրավունք ներկայացնել իրենց դժգոհությունները դատարան, և դատական վարույթները կարող են զբաղվել տվյալ հարցերով:
ՀՀ օրենքի համաձայն, ֆիզիկական անձինք պետք է դիմեն դատարան ներմուծված ժամկետում, ինչը նշանակում է, որ նրանք ունեն 30 օր՝ ներկայացնելու իրենց բողոքը ՊԵԿ-ի որոշման վերաբերյալ: Դատարանում ներկայացվող փաստաթղթերը պետք է կազմված լինեն օրենքով սահմանված ձևով, ինչը հնարավորություն է տալիս դատավորին քննության ենթարկել գործը:
Այնուամենայնիվ, դատական գործընթացները կարող են երկարաձգվել, և այդ պատճառով անհրաժեշտ է ունենալ իրավաբանական աջակցություն, որպեսզի ապահովվի խախտված իրավունքների պաշտպանություն: Չնայած որ դատարանական գործընթացները կարող են լինել բարդ, դրանք կարող են հանդիսանալ միակ տարբերակը հարկային պարտավորությունների դեմ պայքարելու համար:
Էլեկտրոնային ծառայություններ՝ հարկային պարտավորությունների կատարման համար
ՀՀ ՊԵԿ-ն իրականացնում է մի շարք էլեկտրոնային ծառայություններ, որոնք ուղղված են հարկային պարտավորությունների կատարմանը: Այս ծառայությունների միջոցով քաղաքացիները կարող են հեշտությամբ մուտք գործել իրենց հարկային տեղեկություններին, տեսնել իրենց պարտավորությունները և կատարել վճարումներ:
Այս ծառայությունները հնարավոր են միայն նույնականացման համակարգի միջոցով, ինչը ապահովում է տվյալների անվտանգությունը: Օրինակ, քաղաքացիները կարող են օգտվել նրանց անձնական համարը և էլեկտրոնային ստորագրություն, որոնք թույլ են տալիս իրականացնել մինչև 24 ժամ միասնական ծառայություններ:
Երբ ընթանում է հարկային պարտավորությունների կատարման գործընթացը, քաղաքացիները ստանում են նաև SMS և էլեկտրոնային նամակներ, որոնք տեղեկացնում են նրանց պարտավորությունների մասին, ինչը նվազեցնում է ուշացումների և մոռացությունների ռիսկը:
Այսպիսով, հարկային պարտավորությունների կատարումը դառնում է ավելի հեշտ և հասանելի, և քաղաքացիները կարող են վերահսկել իրենց ֆինանսական պարտավորությունները առանց որևէ դժվարության: