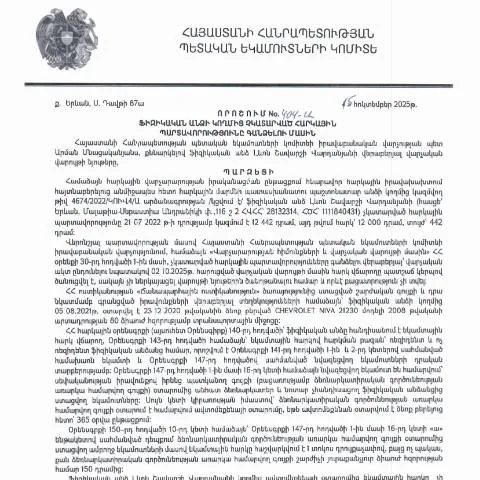
Իրավաբանական վարչության որոշման բովանդակություն
15.10.2025 թվականին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 404-Ա որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին՝ դրված իր վրա:
Այս որոշման մեջ մանրամասնորեն նկարագրված են այն հանգամանքները, որոնք հանգեցրել են հարկային պարտավորությունների չկատարմանը, ինչպես նաև ներկայացվում են համապատասխան իրավական հիմքերը, որոնց վրա հիմնվելով հարկային մարմինը կարող է պահանջել պարտքեր:
Յուրաքանչյուր դեպք ուսումնասիրվում է առանձին, հաշվի առնելով հարկային պարտավորությունների տեսակները (օրինակ՝ եկամտային հարկ, ավելացված արժեքի հարկ և այլն), ինչպես նաև պարտքի չափը: Պետք է նշել, որ որոշման մեջ ընդգրկված են նաև ժամկետները, որոնց ընթացքում ֆիզիկական անձը պետք է կատարի իր պարտավորությունները:
Դիմումի և բողոքարկման գործընթացը
404-Ա որոշման ընդունումից հետո ֆիզիկական անձը իրավունք ունի բողոքարկելու այն՝ ներսում սահմանված ժամկետներում: Բողոքարկման գործընթացը պետք է իրականացվի ՀՀ ՊԵԿ-ին ներկայացված գրավոր դիմումով:
Դիմումը կարող է ներկայացվել ինչպես օնլայն եղանակով՝ utilizando էլեկտրոնային ստորագրություն, այնպես էլ անձամբ՝ հարկային մարմնի տարածքային բաժնում:
Բողոքարկման դիմումն անհրաժեշտ է ներկայացնել առնվազն 30 օր ժամկետում, սկսած որոշման հրապարակման օրվանից: Բողոքարկման դեպքում հարկային մարմինը պարտավոր է արձագանքել դիմումին և տրամադրել հիմնավոր պատասխան:
Հարկային պարտավորությունների կատարումը և հետագա գործողությունները
Ֆիզիկական անձը, որը ստանում է 404-Ա որոշումը, պարտավոր է արագորեն իրականացնել իր հարկային պարտավորությունները՝ բացառապես օրենքի շրջանակներում:
Այնուհետև, հարկային մարմինը իրականացնում է վերահսկողություն՝ ապահովելու համար, որ պարտավորությունները կատարվում են սահմանված ժամկետներում: Եթե ֆիզիկական անձը շարունակում է անտեսել իր պարտավորությունները, հարկային մարմինը իրավունք ունի իրականացնել հարկային պարտավորությունների հարկԻրավունքների կորուստը:
Բացի այդ, հարկային մարմինը կարող է կիրառել վարչական պատիժներ և տուգանքներ, որոնք կարող են նշանակվել օրենքի հիմունքով: Այսպիսով, պարտավորությունների կատարումը ոչ միայն ապահովում է հարկային կարգապահությունը, այլ նաև կանխում է խիստ հետևանքները՝ հարկային պարտավորությունների չկատարման դեպքում: