Ներդրումների պարտավորությունների կատարման խորհրդակցություն
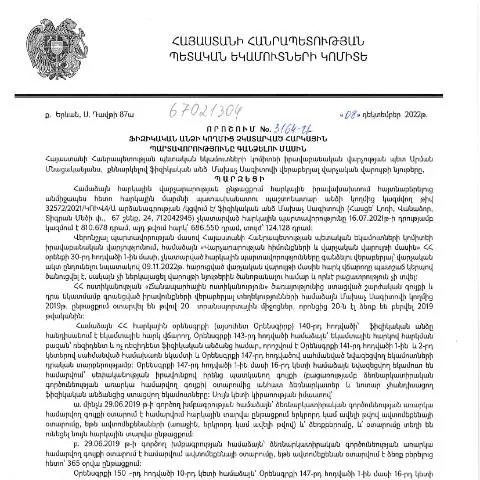
Երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, նա կարող է կանգնել մի շարք խնդիրների առաջ: Ամենակարևորն այն է, որ պետք է հասկանալ, թե ինչու են հարկային պարտավորությունները կարևոր, ինչպես նաև այն փաստը, որ հարկային մարմինները կարող են կիրառել տարբեր միջոցներ անարդարացի կատարումների դեպքում: 08.12.2022թ.-ի ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված №3164-Ա որոշումը նախատեսում է միջոցառումներ, որոնք վերաբերում են ֆինանսական պարտավորությունների կատարումը:
Ո՞վ է պարտավոր ներկայացնել այդ փաստաթուղթը
Այս փաստաթուղթը պարտավոր է ներկայացնել ցանկացած ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները: Դրա նպատակն է ապահովել հարկային վճարների կատարման արդյունավետությունը և կանխել հարկային խախտումները:
- Ֆիզիկական անձինք: ովքեր ունեն հարկային պարտավորություններ:
- Զգուշացումների ստացողներ: ովքեր արդեն ստացել են նախազգուշացումներ, բայց չեն պատասխանում:
- Կառավարության բազայում գրանցված անձինք: ովքեր հայտնվել են հարկային վերահսկողության տակ:
Ֆորմայի լրացման կարգը
Ֆորմաների ճիշտ լրացումը շատ կարևոր է, քանի որ ցանկացած սխալ կարող է հանգեցնել մերժման կամ անհրաժեշտությունը նորից ներկայացնել: Նոր դեցվայի (Dimum Dzev N2) լրացման համար անհրաժեշտ է հետևյալ քայլերին:
- Նախապատրաստել անհրաժեշտ փաստաթղթերը: հարկային պարտավորությունների մասին տեղեկությունները, ինչպես նաև համարժեք անձնագրերը և բնութագիրը:
- Լրացնել ձևը: պետք է օգտագործել պաշտոնական ձևայի օրինակները, որտեղ նշված են բոլոր պահանջները և սկզբունքները:
- Ստուգել տեղեկությունները: նախքան ներկայացումը, անհրաժեշտ է անցնել մանրակրկիտ ստուգում:
Դրույքների ներկայացման եղանակները
Ֆորման կարելի է ներկայացնել մի շարք եղանակներով:
- Էլեկտրոնային եղանակը: խորհուրդ է տրվում օգտագործել էլեկտրոնային գրանցման համակարգերը, որոնք ապահովում են արագություն և արդյունավետություն:
- Նորաձևությամբ: ֆորման կարելի է լրացնել և ներկայացնել նաև ավանդական ձևով՝ անձամբ ներկայացնելով համապատասխան իշխանություններին:
- Պարզ վիճակագրություն: պետական մարմինների միջոցով՝ համակարգի միջոցով:
Հասարակության արձագանքը և վերամշակման գործընթացը
Ֆորման ներկայացնելուց հետո հարկային մարմինները սկսում են դրա մշակումն ու ստուգումները:
- Տեղեկատվության ստուգում: հարկային մարմինները ստուգում են մատուցված տեղեկությունները:
- Հիշեցումներ: եթե ներկայացված փաստաթղթերը համապատասխան չեն, կարող են ուղարկվել հիշեցումներ:
- Արդյունքների հաղորդագրություն: որոշման մասին կտեղեկացվի դիմողին:
Անհրաժեշտ փաստաթղթերը
Ֆորմայի հետ միասին ներկայացվող փաստաթղթերի ցանկը կարող է տարբեր լինել, կախված դիմողի իրավիճակից:
| Անհրաժեշտ փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային պարտավորությունների շրջանակը | Պետք է ներկայացնել բոլոր հարկային պարտավորությունների վերաբերյալ տեղեկությունները: |
| Անձնագիր | Հարկային մարմինը կարող է պահանջել անձնագրի պատճեն: |
| Հարկման հայցի պատճեն | Հարկային մարմիններին ներկայացվելու է նաև հարկման հայցի պատճեն: |
Հատուկ դեպքեր և արտոնություններ
Կան հատուկ դեպքեր, երբ դիմողները կարող են դառնալ արտոնյալ:
- Մասնակի ազատություններ: որոշակի դեպքերում հնարավոր է հարկային պարտավորությունների կրճատում:
- Մեծահասակ սիրող անձինք: ովքեր չեն կարողանում կատարել իրենց պարտավորությունները առողջական խնդիրների պատճառով:
- Վարակի ենթարկված անձինք: ովքեր գտնվում են կարանտինում կամ համապատասխան կարգավորումների տակ:
Հարկային պարտավորության կատարումից հետո
Ֆորմայի ներկայացումից հետո հարկային մարմինները գործընթացը զբաղեցնում են համապատասխան ժամանակահատված:
- Հետադարձ կապ: Կարգավորող մարմինը դիմումի վերաբերյալ տեղեկություններ կտա:
- Հիմնավորման գործընթաց: եթե դիմումը հաստատվի, հարկային պարտավորությունները կհամարվեն կատարված:
- Հարկային տեղեկատվություն: անհրաժեշտության դեպքում հարկային մարմինները կարող են խնդրել լրացուցիչ տեղեկատվություն:
Բացառիկ իրավիճակներ
Կա նաև բացառիկ իրավիճակներ, երբ կարող են առաջանալ խնդիրներ:
- Նոր կանոններին համապատասխան: օրենքի շրջանակներում հարկային պարտավորությունների կատարումը կարող է տարբեր լինել:
- Աջակցության կարիք: դրական պատասխան ստանալու դեպքում հարկային մարմինները կարող են օգնել:
- Վաճառքի կամ բանակցային բացթողումներ: նրանց համար, ովքեր չունեն լրացուցիչ տեղեկություններ:
Դրական հետևանքները և հանրային արձագանքը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3164-Ա որոշումը, որի նպատակն է բյուջեի կատարողականությունը բարելավել, ինչպես նաև հարկային դաշտը ճշտել, առաջացրել է հանրային տարբեր արձագանքներ: Այս որոշումն առաջնահերթություն է տվել հարկային պարտավորությունների կատարումը խախտող անձանց նկատմամբ և փորձել է առավել արդյունավետ ձևով իրականացնել հարկային վերահսկողություն:
Հասարակության մի մասը այս որոշումը ողջունել է, նշելով, որ այն հնարավորություն է ընձեռում բարելավել հարկային պարտավորությունների կատարումը, իսկ մյուս մասը պնդում է, որ դա կարող է հանգեցնել մարդկանց սոցիալական վիճակի վատթարացմանը, եթե նրանք տնտեսական դժվարությունների մեջ են:
Եվ այսպես, որոշման հետևանքները վերլուծելով, հարկավոր է առանձնացնել դրական և բացասական կողմերը: Դրական կողմերից են՝ բյուջեի համալրում, հարկային կարգի խախտումների նվազեցում, իսկ բացասական կողմերից՝ հարկային պատասխանատվության աստիճանի բարձրացումը, ինչը կարող է անարդարացիորեն ազդել սոցիալապես պահպանողական անձանց վրա:
Հարկային պարտավորությունների գանձման գործընթացի մեթոդաբանություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումն անհրաժեշտություն է առաջացրել, որպեսզի հարկային պարտավորությունների գանձման գործընթացը ավելի թափանցիկ և արդյունավետ լինի: Այս համատեքստում հարկային պարտավորությունների գանձման մեթոդաբանությունը ներառում է մի շարք փուլեր, որոնք տրամադրում են գործի ընթացակարգի ամբողջական պատկերը:
Առաջին փուլը տեղեկությունների հավաքումն է, որի ժամանակ ՀՀ ՊԵԿ-ն օգտագործում է տարբեր աղբյուրներ, այդ թվում՝ ֆինանսական տվյալների բազաներ և հանրային հաշվետվություններ, որպեսզի պարզի, թե ով է պարտավորություններ չունեցող ֆիզիկական անձ:
Երկրորդ փուլը տեղեկությունների վերլուծումն է, որտեղ օգտագործվում են տարբեր վերլուծական գործիքներ: Այս փուլում որոշվում են, թե որ ֆիզիկական անձինք համարվում են հարկային պարտավորությունների անհետաձգելի կատարող:
Երրորդ փուլը պարտավորությունների գանձումն է: Այս գործում գլխավոր դեր է խաղում պետության կողմից կիրառվող մեթոդները, որոնց միջոցով հարկային պարտավորությունները գանձվում են:
Այս մեթոդաբանությունը ապահովում է գործընթացի թափանցիկությունը և հաշվի առնելով որակյալ տեղեկությունների օգտագործման կարևորությունը, նաև նպաստում է քաղաքացիների և պետության միջև վստահության մթնոլորտի ստեղծմանը:
Այլ այլընտրանքային միջոցներ հարկային պարտավորությունների կատարումը խթանելու համար
ՀՀ ՊԵԿ իրավաբանական վարչությունը, հաշվի առնելով ուժի մեջ գտնվող «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3164-Ա որոշման դրույթները, նաև քննարկում է այլընտրանքային միջոցներ, որոնք ունակ են խթանել հարկային պարտավորությունների կատարումը: Այսպիսի միջոցների մեջ կարող են ընդգրկվել:
1. Հարկային կրթության ծրագրեր: Սա կարող է ներառել տարբեր դասընթացներ, սեմինարներ և տեղեկատվական միջոցառումներ, որոնք կօգնեն ֆիզիկական անձանց ավելի լավ հասկանալ հարկային պարտավորությունների կարևորությունը և դրանց կատարումը:
2. Մոտիվացիոն ծրագրեր: Պետությունը կարող է մշակել և իրականացնել մոտիվացիոն ծրագրեր, որոնք կ encouragerեն հարկատուներին կատարել իրենց պարտավորությունները: Դրանք կարող են լինել տուգանքների նվազեցման կամ հարկային ներզրումներ:
3. Անվճար խորհրդատվություն: Հարկային խորհրդատվական ծառայություններ տալը քաղաքացիներին կարող է օգնել հասկանալ իրենց հարկային պարտավորությունների բովանդակությունն ու կարևորությունը:
Այս միջոցները կարող են ակնառու դրական ազդեցություն ունենալ հարկային պարտավորությունների կատարողականության բարելավման գործում, ինչպես նաև նպաստել հարկային մշակույթի ձևավորմանը Հայաստանում: