Սույն փաստաթղթի նշանակությունը և օգտագործողները
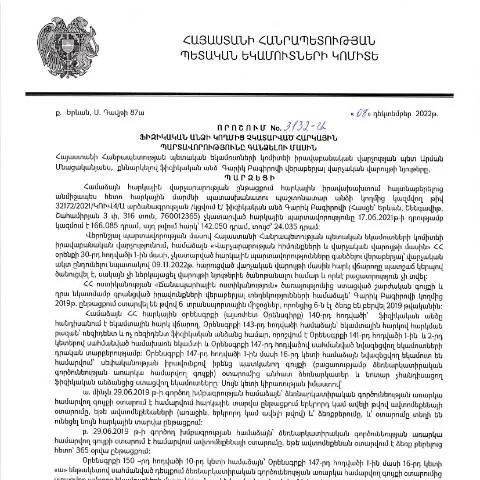
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3132-Ա որոշումն ունի կարևոր դեր՝ հարկային պարտավորությունների կատարումը մոնիթորինգ անելու և հարկային օրենսդրության պահպանման նպատակով:
Դրա կիրառումը հիմնականում վերաբերում է ֆիզիկական անձանց, որոնք չկատարել են իրենց հարկային պարտավորությունները: Նման դեպքերում, կիրառում են հարկային պարտավորությունների գանձման մեթոդներ, որոնք բխում են գործող օրենսդրությունից:
Դիմումի կառուցվածքը. գործընթացի մանրամասներ
Հաստատված ձևը բաղկացած է մի շարք բաժիններից, որոնց յուրաքանչյուրը պահանջում է կոնկրետ տեղեկություններ և գրանցումներ:
- Անանուն անձի տվյալներ: այստեղ անհրաժեշտ է նշել դիմողի անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագիր և հաշվեհամար:
- Հարկային պարտավորությունների բնութագրում: հարկերի տեսակը, որին չի կատարվել վճարում:
- Վճարման ժամկետ: նշել պետք է այն ժամկետները, երբ հարկային պարտավորությունները պետք է կատարվեին:
Լրացման հիմնական կանոնները
Դիմումի լրացման ընթացքում կարող են առաջանալ որոշ դժվարություններ: Այս ամենը կապված է դաշտերի ճիշտ համալրման հետ:
- Անձի տվյալների տրամադրում: կարևոր է ապահովել, որ բոլոր տվյալները ճիշտ և լիարժեք ներկայացված լինեն:
- Հարկային պարտավորությունների նշումը: անհրաժեշտ է նշեմ միայն անհատականացված հարկային պարտավորությունները:
Դիմումի ներկայացման գործընթացը
Դիմումն անհրաժեշտ է ներկայացնել ՀՀ ՊԵԿ համապատասխան ստորաբաժրմնակալությանը:
Այս գործընթացը կարող է իրականացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով:
- Մատուցման վայրերը: դիմումը կարելի է ներկայացնել հարկային տեսչության գրասենյակ:
- Էլեկտրոնային մատուցում: կարող եք օգտագործել պաշտոնական կայքը՝ համապատասխան էլեկտրոնային ստորագրությամբ:
Դիմումի ընդունման հաստատումը
Դիմումը ներկայացնելուց հետո, դիմողը պետք է ստանա հաստատում, որը լուսաբանելու է դիմումի ընդունման գործընթացը:
Հաստատման համար կարող եք ստանալ QR կոդ, որը թույլ կտա հետևել դիմումի ընթացքին:
Արդյունքները և հնարավոր հետևանքները
Դիմման արդյունքները կարող են լինել տարբեր:
- Հարկային պարտավորությունների վճարման պահանջ: եթե դիմումն ընդունված է, ապա կհայտարարվի հարկային պարտավորությունները կատարելու պահանջ:
- Հակառակ դեպքում, մերժում: եթե դիմումը մերժվում է, ապա դուք պետք է մանրամասն ուսումնասիրեք մերժման պատճառները:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվել է, կարևոր է հասկանալ մերժման պատճառները:
- Վերաքննություն: կարող եք դիմել վերաքննություն՝ ներկայացնելով լրացուցիչ փաստեր:
- Նոր դիմում: անհրաժեշտության դեպքում, կարող եք լրացնել նոր դիմում՝ վերոհիշյալ սխալները վերացնելով:
Առանձին դեպքեր. հատուկ կարգեր
Որոշ դեպքերում, դիմողը կարող է ունենալ հատուկ կարգեր, որոնք անհրաժեշտ են հաշվի առնելու:
- Արտասահմանցիք: եթե դիմողը Հայաստանի Հանրապետության քաղաքացի չէ, պետք է տրամադրի լրացուցիչ փաստաթղթեր՝ բնութագրելով իր կարգավիճակը:
- Մանկավարժներ կամ հատուկ խմբեր: եթե դիմողը երեխա է կամ հատուկ պայմաններ ունի, հարցը կարող է էլ ավելի բարդանալ:
Ադմինիստրատիվ ընթացակարգերի առանձնահատկությունները
Ադմինիստրատիվ ընթացակարգերը պետք է իրականացնել Հայաստանում ընդունված օրենքների շրջանակներում:
Այս օրենքները նախատեսում են, որ դիմողը ունի իրավասություն ստանալ իր իրավունքների պաշտպանության համար:
Ամփոփում և այլ կարևոր տեղեկություններ
Ապահովելու համար, որ բոլոր ծախսերը և պարտավորությունները ժամանակին կատարվեն, հարկավոր է ճանաչել և պահպանել դիմումատուի իրավունքն ու պարտականությունները:
Հիշեք, որ հարկային պարտավորությունները կասկածի տակ դնելը կարող է հանգեցնել իրավական հետևանքների:
Նաեւ, հնարավոր է, որ անհրաժեշտ լինի դիմել հարկային խորհրդատվություն:
Հարկային պարտավորությունների հետ կապված վարչական ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3132-Ա որոշումն առնչվում է այն քաղաքացիներին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս գործընթացը ենթադրում է հատուկ վարչական ընթացակարգեր, որոնք պետք է իրականացվեն համապատասխան օրենքներին և կարգադրություններին համապատասխան:
Հարկային պարտավորությունների գանձումը, ըստ գործող օրենսդրության, կարող է իրականացվել տարբեր եղանակներով, այդ թվում՝ հարկային ստուգումների միջոցով, հարկային հայտարարագրերի ուսումնասիրության եզրակացություններով և այլ միջոցներով, որոնք նախատեսված են ՀՀ վարչական գործընթացների օրենսդրությամբ: Այս գործընթացի ընթացքում կարևոր է անհրաժեշտ փաստաթղթերի և տեղեկությունների ներկայացումը, որը կդյուրացնի վարչական մարմինների աշխատանքը:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ բազմաթիվ հետևանքներ, որոնք, իր հերթին, ազդում են ինչպես ֆիզիկական անձի ֆինանսական վիճակի, այնպես էլ նրա իրավական կարգավիճակի վրա: Նախևառաջ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տուգանքների և լրացուցիչ վճռի: Այս առումով, հարկային մարմինները կարող են կիրառել անհրաժեշտ օրենքական միջոցներ՝ հարկային պարտավորությունները գանձելու համար:
Բացի այդ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական ու իրավաբանական խնդիրների, որոնց լուծումը կարող է պահանջել ժամանակատար գործընթացներ: Այն կարող է նաև ազդել ֆիզիկական անձի վարկային պատմության և բանկային կամ այլ ֆինանսական հաստատություններում նրա բարի համբավի վրա:
Հարկային պարտավորությունների վերահսկման մեթոդներ
ՀՀ ՊԵԿ-ն օգտագործում է մի շարք վարչական և տեխնոլոգիական մեթոդներ հարկային պարտավորությունների վերահսկման համար: Այս մեթոդները ներառում են՝
- Հաշվետվությունների կենտրոնացված վերահսկում՝ ֆիզիկական և իրավաբանական անձանց կողմից ներկայացված ֆինանսական հաշվետվությունների ուսումնասիրությամբ:
- Անհրաժեշտ տեղեկատվության հավաքագրում՝ պետական ռեգիստրներից, բանկային տվյալներից և այլ աղբյուրներից:
- Ելքելով քաղաքացիների իրավունքի պաշտպանության և դրանց ֆինանսական անվտանգությունն ապահովելու տեսանկյունից՝ խստացված տեխնիկական միջոցների կիրառումը:
Այս մեթոդները թույլ են տալիս ՀՀ ՊԵԿ-ին ավելի արդյունավետ կերպով իրականացնել հարկային պարտավորությունների վերահսկում, ինչպես նաև նվազեցնել հարկային խարդախության հնարավորությունները: Բացի այդ, հարկային մարմինները ակտիվորեն կիրառվում են էլեկտրոնային ծառայություններ՝ քաղաքացիների համար հասանելի դարձնելով հարկային տեղեկատվությունը՝ պարզեցնելով հաշվետվողականությունն ու տեղեկատվության ստացման գործընթացը: