Հարկային պարտավորությունների կատարումը՝ պետական մարմինների ուշադրության կենտրոնում
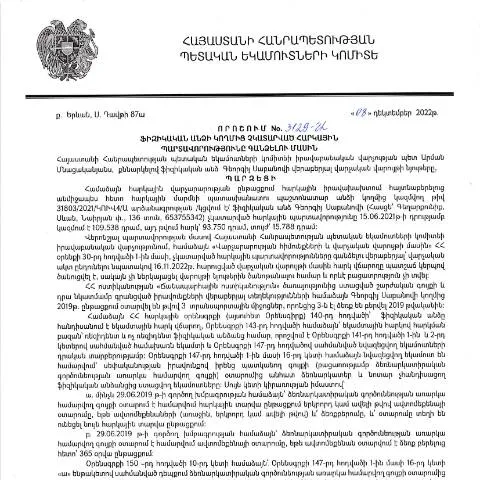
Հայաստանի Հանրապետության հարկային օրենսդրությունը պահանջում է, որ բոլոր ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները ժամանակին և լիարժեք։ Սակայն, երբ ինչ-ինչ պատճառներով աչքի են ընկնում հարկային պարտավորությունների չկատարման դեպքերը, պետական մարմինները, մասնավորապես՝ ՀՀ ՊԵԿ, միջոցներ են ձեռնարկում դրանց գանձման համար։ Այդ շրջանակներում կարևոր դերակատարում ունի Կառավարության որոշում N3129, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտադրանքների գանձմանը:
Ովքե՞ր են պարտավորվում լրացնել և ներկայացնել N3129 որոշման ստորաբաժանումները
- Ֆիզիկական անձինք՝ որոնք չեն կատարել իրենց հարկային պարտավորությունները:
- Նշված պարտավորությունները կարող են լինել եկամտային հարկ, ավելացված արժեքի հարկ կամ այլ հարկեր:
- Օրենքի ուժի մեջ մտած ժամկետները՝ փոփոխությունները կամ լրացումները, որոնք ազդում են հարկային պարտավորությունների վրա:
Հարկային պարտավորությունների կատարումը՝ գործնական մոտեցում
Այս որոշման նպատակը, ըստ ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակված տվյալների, վերջինիս միջոցով հարկային պարտավորությունների վերստուգումն ու պարտքերից հրաժարվելն է։ Նկատելի է, որ որոշումն ուղղված է հարկային կարգապահության խթանմանը և հարկային պարտավորությունների կատարման նկատմամբ հաշվետվողականության բարձրացմանը:
Պարտավորությունների կատարումը՝ ժամանակային սահմանները
Ծրագրերը, որոնք նախատեսվում են հարկային պարտավորությունների գանձման գործընթացում, ունեն իրենց ժամկետները։ ՀՀ ՊԵԿ-ը պարտավոր է իր դիմումատուներին տրամադրել տեղեկություններ այն մասին, թե երբ են նախատեսվում հարկային պարտավորությունները և երբ է սկսվում դրանց գանձման գործընթացը:
- Նախահաշվային փուլ՝ գործընթացների մեկնարկը:
- Հարկային պարտավորության կատարումը՝ մինչև նշված ժամկետը:
- Հետագա գործողությունները՝ հարկային մարմինների կողմից:
Հարկային պարտավորությունների գանձման գործընթացը
Երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ՀՀ ՊԵԿ-ը կարող է սկսել գանձման գործընթացը։ Այս գործընթացը կարող է ներառել հետևյալ քայլերն ու փաստաթղթերը:
| Քայլ | Նկարագրություն |
|---|---|
| 1. Մասնակցություն | Հարկ վճարողի տեղեկացման գործընթացը, որով նա տեղեկանում է իր պարտավորությունների մասին: |
| 2. Անհրաժեշտ փաստաթղթերի հավաքագրումը | Հարկ վճարողի կողմից անհրաժեշտ փաստաթղթերի տրամադրումը՝ պարտականությունների կատարումն ապացուցելու համար: |
| 3. Հարկային մարմնի գործողությունները | ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գանձման գործողությունների իրականացում: |
Ինչպես պատրաստել փաստաթղթերը՝ N3129 որոշման հիման վրա
Ծրագիրն իրականացնելու համար հարկավոր է գիտակցել, որ հարկային պարտավորությունները խոստանում են մի շարք փաստաթղթեր, որոնք պետք է ներկայացվեն ՀՀ ՊԵԿ-ին։ Այս փաստաթղթերը կարող են ներառել.
- Հարկային հայտարարություն
- Անձնական նույնացման քարտ
- Անձնագրի պատճեն
- Ֆինանսական հաշվետվություններ
Ծրագրերի ներկայացման տարբերակները
Հարկային մարմիններին դիմում ներկայացնելիս, կարևոր է ընտրել համապատասխան ուղիներ, որոնք կարող են լինել.
- Էլեկտրոնային ներկայացում՝ e-ՊԵԿ կայքի միջոցով, որտեղ անհրաժեշտ փաստաթղթերը կարող են մշակվել ավելի արագ:
- Պատրաստի տեքստային ձևատիպեր՝ լիցենզավորված փաստաբանի օգնությամբ, որոնք կարող են ընդլայնել ձեր հնարավորությունները:
- Հաշվապահական ծառայություններ՝ մասնագետների կողմից, որոնք կարող են ապահովել փաստաթղթերի ճիշտ լրացումը:
Հավելյալ խորհուրդներ
Երբ հարկային մարմինները խնդրում են լրացնել N3129 որոշման հիման վրա փաստաթղթեր, կարևոր է.
- Վստահ լինել, որ բոլոր փաստաթղթերը համահունչ են ձեր հարկային պարտավորություններին:
- Ստուգել, որ բոլոր տվյալները ճիշտ են լրացված:
- Հնարավորության դեպքում՝ դիմել մասնագետի օգնության:
Չկարողանալու դեպքում՝ ինչ անել
Եթե որոշումը չի ընդունվում կամ փաստաթղթերի հետ կապված խնդիրներ եք ունենում, ապա ձեր քայլերն կարող են լինել.
- Դիմեք հարկային մարմնին՝ պարզաբանումներ ստանալու համար:
- Գործեք ըստ մատչելի տարբերակների՝ օրենքի շրջանակներում:
- Հնարավորության դեպքում, ներկա գտնվեք խորհրդատվական հանդիպումների:
Կառավարության որոշման N3129 հետ կապված առաջարկություններ
Այս որոշումն ուղղված է հարկային կարգապահության բարձրացմանն ու հարկային պարտավորությունների կատարականի նկատմամբ վերահսկողություն իրականացնելու։ Պետք է նշել, որ հարկային մարմինների նպատակն է նպաստել բնակիչների հարկային գիտակցության բարձրացմանը:
Դիմելու փուլի կարևորություն
Հարկային պարտավորությունների կատարումը պարտադիր է, ուստի հարկային մարմինների հետ համագործակցությունը անհրաժեշտություն է։ Մարդիկ պետք է իմանան, որ հարկային պարտավորությունների կատարումը՝ դա այսօրվա օրենսդրության հետևողականությունն է:
Ի վերջո, հարկային պարտավորությունների կատարումը՝ դա ոչ միայն օրենքի պահանջ է, այլ նաև երկրների տնտեսական կայունության ապահովման միջոց:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3129-Ա որոշումը նախանշում է մի շարք կարևոր գործընթացներ, որոնք պետք է իրականացվեն պարտքերի գանձման համար: Այս որոշման հիման վրա հարկային պարտավորությունները գանձելու գործընթացը սկսվում է հարկային մարմնի կողմից խնդրի տեղակայումից:
Հարկ վճարելու պարտադիր առկայության դեպքում, հարկային մարմինը նախապես դիմում է պարտապանին, տեղեկացնելով ներքին ուսումնասիրության արդյունքների մասին: Այս տեղեկացումը կարող է ներառել հարկային պարտավորությունների ընդհանուր գումարը, դրանց ձևավորման օրերը և այլ կարևոր մանրամասներ:
Հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ՝ հարկային պարտավորությունների վերաբերյալ հարցազրույցի անցկացման համար, ինչն ապահովում է բացահայտություն և երկուստեք համագործակցություն: Եթե հարկ վճարողը համաձայն չէ ներկայացված տեղեկությունների հետ, նա կարող է ներկայացնել իր հիմնավորումները և փաստաթղթերը:
Հարկային պարտավորությունները հակառակման և վիճարկման հնարավորությունները
Հարկային պարտավորությունների նկատմամբ առկա է նաև հակառակման և վիճարկման գործընթաց, որը հնարավորություն է տալիս հարկ վճարողներին պաշտպանել իրենց իրավունքները: Համաձայն ՀՀ վարչական ընթացակարգի օրենսգրքի (HO-139-N) 2025 թվականի փոփոխությունների, հարկ վճարողները կարող են դիմել վարչական դատարան՝ վիճարկելու հարկային մարմնի որոշումները:
Վիճարկման գործընթացը ենթադրում է հատուկ ձևաթուղթ (օրինակ՝ Դիմում թիվ 1), որտեղ հարկ վճարողը պետք է մանրամասն ներկայացնի իր պատճառները: Հարկային մարմինը պարտավոր է պարզաբանել իր որոշման հիմքերը, իսկ դատարանը կքննի բոլոր փաստաթղթերը:
Դա ապահովում է հարկ վճարողի համար լրացուցիչ պաշտպանություն, ինչի արդյունքում կարող են լինել նաև տարբերակներ հարկային պարտավորությունների վճարման պայմանների փոփոխման կամ դրանց երկարաձգման մասին:
Թիրախային մոնիթորինգ և հարկային պարտավորությունների կանխարգելման մեթոդներ
ՀՀ ՊԵԿ-ն իրականացնում է համակարգային թիրախային մոնիթորինգ, որը հնարավորություն է տալիս բացահայտել հարկային պարտավորությունների չկատարման հաճախակի դեպքերը: Մոնիթորինգի արդյունքները կարող են օգտագործվել հարկային ռիսկերի գնահատման համար և կանխարգելիչ միջոցառումների ծրագրերի մշակման նպատակով:
Կանխարգելման միջոցառումները ներառում են սեմինարների և տեղեկատվական հանդիպումների կազմակերպում հարկ վճարողների համար, որտեղ նրանք կարող են ստանալ անհրաժեշտ գիտելիքներ հարկերի հաշվարկման և վճարումների կարգի վերաբերյալ:
Այսպիսի նախաձեռնությունները նպաստում են հարկային մշակույթի բարելավմանը և հարկ վճարողների գիտակցության բարձրացմանը, ինչը, իր հերթին, նվազեցնում է հարկային պարտավորությունների չկատարման դեպքերը: