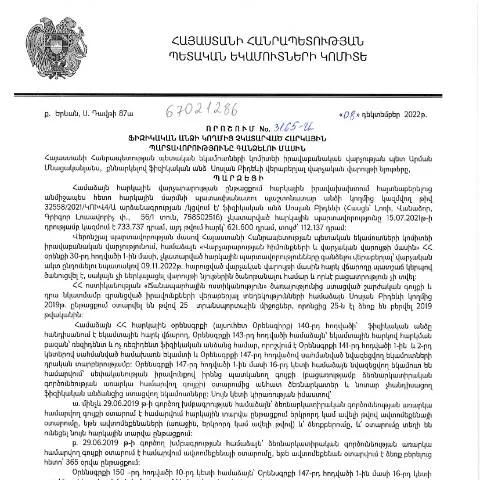
Ֆիզիկական անձի չկատարված հարկային պարտավորությունները գանձելու գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3165-Ա որոշումը ունի մեծ նշանակություն հարկային պարտավորություններների կատարումը վերահսկելու և գանձելու գործընթացի տեսանկյունից: Այս որոշումը վերաբերում է այն քաղաքացիներին, ովքեր որևէ պատճառով չեն կատարել իրենց հարկային պարտավորությունները, և որի արդյունքում կարող են առաջանալ ֆինանսական խնդիրներ:
Գործընթացի մեկնարկումը
Պարտավորությունները, որոնք ենթակա են գանձման, կարող են առաջանալ տարբեր պատճառներից, այդ թվում՝ մոռացության, տնտեսական դժվարությունների կամ տեղեկությունների բացակայության պատճառով։ Հարկային մարմինները, տեղեկանալով այսպիսի իրավիճակներ, սկսել են հետևյալ քայլերը՝
- Վերահսկել հարկային պարտավորությունների կատարման ընթացքին:
- Ներկայացնել զգուշացում քաղաքացուն՝ հարկային պարտավորությունների մասին:
- Ստանալ քաղաքացիների արձագանքը կամ բացատրությունները:
Ովքեր կարող են դիմել
Այս որոշման շրջանակներում դիմելու իրավունք ունեն բոլոր ֆիզիկական անձինք, ովքեր տառապում են հարկային պարտավորություններն իրականացնելու խնդիրներով: Կան մի քանի կարևոր ենթածրագիրներ, որոնք հաշվի են առնվում՝
- Փոխվել են քաղաքացիների ֆինանսական պայմանները:
- Այն քաղաքացիները, ովքեր նախկինում անտեղյակ են եղել իրենց պարտավորություններից:
- Եթե կա որևէ իրավաբանական զեղչ կամ արտոնություն:
Դիմումի լրացման մանրամասները
Դիմումն անհրաժեշտ է լրացնել՝ հաշվի առնելով հետևյալ կարևոր կետերը:
- Անձնական տվյալները: լրացրեք ձեր անունը, ազգանունը, ծննդյան ամսաթիվը, և բնակության հասցեն:
- Հարկային պարտավորությունների մանրամասները: նշեք, թե ինչ պատճառով եք բաց թողել վճարումը:
- Հյուրանոցների կամ բանկային տեղեկությունները: եթե կա որևէ փաստաթուղթ, որը հաստատում է ձեր ֆինանսական վիճակը:
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան բաժին՝ հնարավորինս արագ: Ներկայացման ձևը կարող է լինել էլեկտրոնային կամ գրավոր:
- Էլեկտրոնային ձևը: օգտագործելով ձեր անձնական համարը և էլեկտրոնային ստորագրությունը:
- Գրավոր ձևը: անձամբ ներկայացնելով դիմումը հարկային մարմիններին:
Ներկայացման ժամկետները
Դիմումը պետք է ներկայացվի օրենքով սահմանված ժամկետների ընթացքում, որը կարող է տարբեր լինել՝ կախված դեպքից:
Դիմումի հետագա ընթացքը
Դեպքի ուսումնասիրության ընթացքում հարկային մարմինները կարող են պահանջել լրացուցիչ փաստաթղթեր կամ պարզաբանումներ։ Այս գործընթացը կարող է տևել որոշակի ժամանակ՝ կախված ներկայացված փաստաթղթերի համալրումից:
Ինչ տեղի կունենա դիմումը քննվելուց հետո
Եթե ձեր դիմումը ընդունվի, ապա կստանաք տեղեկություն՝ այն մասին, թե ինչ քայլեր պետք է ձեռնարկվեն հետագա ընթացիկ պարտավորությունների շուրջ:
- Եթե պարզվի, որ պարտավորությունները իրականում չկան, ապա կեղևավորվի:
- Այդ դեպքում, դուք այլևս պարտավոր չեք լինելու միայնակ պատասխանատվություն կրել:
Ինչպես հետևել իրադարձություններին
Դիմելուց հետո կարևոր է հետևել ձեր դիմումի ընթացքին՝ օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքը կամ զանգահարելով համապատասխան ծառայություն:
Ի՞նչ տարբերություններ կան մյուս նմանատիպ ձևերի հետ
Այս որոշումը տարբերվում է մյուս ձևերից՝ իր իրավաբանական հիմքով և վարույթներով, որոնք պահանջվում են համապատասխան պահով:
- Անկախ լինի, թե որքան պարտավորություն եք ունեցել, այս ձևը անդրադառնում է կոնկրետ՝ չկատարված պարտավորությունների հարցին:
- Այլ ձևերը կարող են լինել, սակայն դրանք կարող են վերաբերվել այլ իրավաբանական բնույթ ունեցող հարցերին, ինչպիսիք են բիզնեսի կամ իրավաբանական անձանց պարտավորությունները:
Հիմք ընդունվող փաստաթղթերը
Դիմումն ամբողջացնելու համար դուք պետք է պատրաստեք և ներկայացնեք հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Նշումներ |
|---|---|
| Հայտարարագիր | Բոլոր հարկային պարտավորությունների մասին տեղեկություններ |
| Ֆինանսական վիճակի վկայագրեր | Հաստատող փաստաթղթեր ֆինանսական վիճակի մասին |
| Իրավաբանական փաստաթղթեր | Եթե առկա են դատական որոշումներ կամ մեղադրանքներ |
Վերջնական առաջարկություններ
Հարկային պարտավորությունները կատարելը շատ կարևոր է՝ հաշվի առնելով, որ դրանք վերաբերում են ոչ միայն անձնական ֆինանսական առողջությանը, այլև երկրի տնտեսական վիճակին: Դիմելիս, կարևոր է հետևել բոլոր գործընթացներին և նկատելու իրավաբանական ասպեկտները:
Հնարավոր խնդիրներից խուսափելու համար, միշտ կարևոր է լինել տեղեկացված և նախապես պատրաստված՝ հարկային պարտավորությունները կատարելիս:
Դատարանի որոշման հիմունքները և այն կիրառման ուղիները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3165-Ա որոշումը հիմնված է <<Արդյունավետ հարկային համակարգ>>֊ի վրա, ինչպես նաև հաշվի է առնում Հայաստանի Հանրապետության վարչական իրավունքի համակարգի առանձնահատկությունները։ Անհրաժեշտ է առանձնացնել որոշման հիմքում ընկած հիմնական սկզբունքները, որոնք ապահովում են մարդու իրավունքների և ազատությունների պաշտպանությունը։
ՊԵԿ-ում կիրառվում են հարկային պարտավորությունների իրականացման գործընթացում ֆիզիկական անձանց վերաբերյալ իրավական կարգադրություններ, որոնք ապահովում են հարկային պարտավորությունները կատարելու ուղղությամբ օրինականության պահպանումը։ Ընդ որում, որոշումը նախատեսում է նաև վարչական պատասխանատվության նշանակումը այն ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ինչը ունի իր հերթին իրավական հետևանքներ։
Հարկային պարտավորությունների գանձումը և հնարավոր բողոքարկման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության ընդունած որոշումը ենթադրում է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հարկային պարտավորությունների հարկման և դրանց գանձման գործընթացի իրականացման։ Հարկային պարտավորությունները, որոնք չեն կատարվել ժամանակին, ենթակա են միաժամանակյա հաշվարկների, և հարկատուները կարող են իրականացնել համապատասխան բողոքարկման գործընթացներ։
Բողոքարկման գործընթացը տեղի է ունենում երկու հիմնական փուլերում։ Առաջին փուլում հարկատուն պետք է ներկայացնի իր բողոքը ՀՀ ՊԵԿ համապատասխան վարչությանը, որտեղ պետք է մանրամասն ներկայացվեն բոլոր փաստաթղթերը և հիմնավորումները։ Երկրորդ փուլը վերաբերում է դատարան խաղարկությանը, եթե հարկատուն չի համաձայնվում վարչության որոշման հետ։ Որոշման բողոքարկման վերջնական նպատակը հարկային պարտավորությունների պարզեցումն ու արդարացի կարգավորումն է։
Անձնական տվյալների պաշտպանության կարևորությունը հարկային պարտավորությունների գանձման գործընթացում
Այս որոշումը անդրադառնում է նաև անձնական տվյալների պաշտպանության խնդրին, որը այսօր խիստ կարևոր է ցանկացած իրավական գործընթացում։ Հայաստանի Հանրապետության օրենսդրությունը ապահովում է, որ բոլոր նամակագրությունները և գործընթացները լինեն այս օրենքներին համապատասխան, և անձնական տվյալները չեն չարաշահվում։
ՀՀ ՊԵԿ-ը պարտավորվում է ապահովել, որ բոլոր փաստաթղթերը, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը, լինեն պաշտպանված և պահպանվեն առավելագույն գաղտնիության պայմաններում։ Ազգային անվտանգության և անձնական տվյալների պաշտպանության նկատառումներից ելնելով, հարկային պարտավորությունների գանձման գործընթացում կարևոր է սերտորեն պահպանել օրենքի պահանջները։