Հարկային պարտավորությունների գանձման գործընթացը
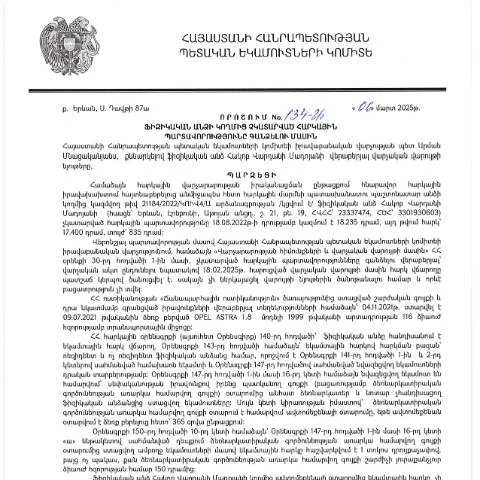
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 06․03․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 134-Ա որոշումը հանդիսանում է իրավական գործողություն, որն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների կատարումն ապահովելուն։ Այս որոշումն անհրաժեշտ է, երբ հարկային պարտավորություններն առկա են, իսկ դրանք չեն կատարվել համապատասխան ժամկետներում։
Նպատակը և նշանակությունը
Դիտարկվող որոշումը պաշտպանում է պետական բյուջեի շահերը և ապահովում հարկերի հավաքագրման արդյունավետությունը։ Տվյալ գործընթացն իր մեջ ներառում է հետևյալ կարևոր կետերը՝
- Պետական բյուջեի համալրում՝ հարկերի ժամանակին և լիարժեք հավաքագրմամբ;
- Ֆիզիկական անձանց պարտավորությունների կատարումը և նրանց հարկային գիտակցությունը;
- Հարկային օրենսդրության և վարչական պրոցեդուրաների պահպանումը:
Դուրս գրվող փաստաթուղթը
Այս որոշման շրջանակներում պատրաստվում է համապատասխան փաստաթուղթ, որը կրում է «Ֆիզիկական անձի հարկային պարտավորությունների գանձման մասին» անվանումը։ Այդ փաստաթուղթը հանդիսանում է վարչական ակտ, որը պարտադիր է ներկայացման համար:
Ով է պարտավոր ներկայացնել
Հարկային պարտավորությունների կատարումը պարտադիր է բոլոր ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս փաստաթուղթը կարող է ներկայացնել.
- Հարկային պարտավորություն ունեցող ֆիզիկական անձը;
- Ամբողջական իրավասու ներկայացուցիչը;
- Բանկ կամ այլ ֆինանսական կառույց, եթե տվյալ ֆիզիկական անձի անունով իրականացվում են հաշիվներ:
Հրավեր և ներկայացման գործընթաց
Հարկային պարտավորությունների գանձման գործընթացն սկսվում է ժամանակին հայտնվելով վարչական մարմնի կողմից։ Այդ գործընթացը կարող է սկսել, օրինակ, հարկային տեսչության կողմից, երբ պարզվում է, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները։
Քրոնոլոգիական կարգը
Ահա գործընթացի քայլերը՝
- Հարկային տեսչության կողմից տեղեկություն հավաքելը՝ պարտավորությունների չկատարման վերաբերյալ;
- Վարչական ակտի ընդունումը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին»;
- Ֆիզիկական անձի տեղեկացումը՝ որոշման ընդունման մասին;
- Ֆիզիկական անձի կողմից քննարկման կամ պայմանների ենթարկվելու վերաբերյալ պատասխան;
- Բողոքարկման իրավունք՝ վարչական որոշման նկատմամբ;
- Վերջնական որոշում՝ հարկային պարտավորությունների վերաբերյալ:
Ամսաթիվ և ժամկետներ
Հարկային պարտավորությունների կատարման ժամկետները ներկայացված են ՀՀ հարկային օրենսդրությամբ։ Հարկային պարտավորությունները, որոնք չեն կատարվել, ենթակա են պարբերականության և կարող են պահանջվել տարբեր ժամկետներում, կախված պարտավորության տեսակից։
Հարկերի ժամկետային կարգը
| Հարկատեսակ | Ժամկետ | Պարկեշտ ժամկետ |
|---|---|---|
| Մնացած հարկեր | 3 ամիս | 1 ամիս |
| Ներգրավման հարկեր | 6 ամիս | 2 ամիս |
Հետագա գործողությունները
Եթե ֆիզիկական անձը ենթարկվում է հարկային պարտավորությունների գանձման, ապա նա կարող է բողոքարկել վարչական ակտը։ Բողոքարկման գործընթացը իրականացվում է հաշվետու մարմնում 30 օր ժամկետում, հետևելով համապատասխան կարգին։
Բողոքարկման գործընթացը
Բողոքարկման գործընթացը ներառում է հետևյալ քայլերը՝
- Բողոքարկման գրավոր ներկայացում՝ հիմունքներով;
- Հաստատման որոշման պահանջ;
- Պատասխանող մարմնի կողմից վերլուծություն և պատասխան;
- Նոր վարչական ակտի ընդունում՝ բողոքարկման հիմունքների վերաբերյալ:
Ֆինանսական և իրավական հետևանքները
Հարկային պարտավորությունների կատարումը չունի միայն ֆինանսական հետևանքներ, այլև իրավական իրադարձություններ, որոնք կարող են ազդեցություն ունենալ ֆիզիկական անձի նկատմամբ՝ հաշվի առնելով նրա իրավունքները և պարտավորությունները:
Դժվարություններ և խնդիրներ
Ֆիզիկական անձը, ով չի կատարել հարկային պարտավորությունները, կարող է ստիպված լինել վճարել տուգանքներ և շահաբաժիններ՝ ժամանակին պարտավորությունների չկատարման համար:
Դիտարկումներ և նկատառումներ
Ֆիզիկական անձինք պետք է ունենան զգոնություն հարկային պարտավորությունների կատարման հարցում, քանի որ դրանց չկատարման հետևանքները կարող են լինել ծանր և երկարաժամկետ:
Իրավունքների պաշտպանություն
Ֆիզիկական անձինք, ովքեր ենթարկվում են ՀՀ ՊԵԿ որոշմանը, ունեն իրավունքներ, որոնք հաստատված են վարչական գործընթացներում՝ ներառյալ բողոքարկման իրավունքը:
ՀՀ ՊԵԿ իրավաբանական վարչության 134-Ա որոշման առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության 134-Ա որոշումը, որը ընդունվել է 2025 թվականի մարտի 6-ին, առանձնանում է մի շարք կարևոր դրվագներով, որոնք վերաբերում են ֆիզիկական անձի հարկային պարտավորությունների գանձմանը։ Այս որոշումը կարևոր նշանակություն ունի հարկային արդարադատության իրականացման համար, և քաջատեղյակ լինելու դեպքում հնարավոր է արդյունավետորեն կառավարել հարկային պարտավորություններն ու դրանց կատարման գործընթացը։
Դիտարկելով որոշման հիմնական դրույթները, հարկ է նշել, որ այն նախատեսում է համակարգված մոտեցում՝ ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների մեկ ամբողջական նկարագրություն։ Գանձման գործընթացը իրականացվում է ըստ սահմանված օրենսդրության, իսկ հարկային մարմինները պարտավոր են ապահովել, որ յուրաքանչյուր քայլ իրավականորեն հավանված և հիմնավորված լինի։
Շատ կարևոր է նաև հարկային պարտավորությունների մասին տեղեկությունների տրամադրումը ֆիզիկական անձանց։ Որոշումը մնում է ուղղված թափանցիկության այդ սկզբունքին, և հարկային մարմինները պարտավոր են էր ժամանակին և ճշգրիտ տեղեկատվություն տրամադրել հարկ վճարողներին՝ նրանց իրավունքները և պարտականությունները բացատրելու համար։
Հարկային պարտավորությունների գանձման գործընթացի փուլեր
ՀՀ ՊԵԿ իրավաբանական վարչության 134-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք փուլեր, որոնք պետք է կատարվեն հերթականությամբ՝ ապահովելով օրենքի պահանջներին համապատասխան:
Առաջին հերթին, հարկային մարմինը պետք է իրականացնի հարկ վճարողի վերաբերյալ բոլոր անհրաժեշտ տվյալների հավաքագրումը։ Այդ ضمن, հարկային մարմինը ստուգում է, թե արդյոք անձը ունի չկատարված հարկային պարտավորություններ, որոնք ենթակա են գանձման։ Այս փուլում առանձնահատուկ ուշադրություն է դարձվում տվյալների ճշգրտությանը, քանի որ սխալ ինֆորմացիան կարող է հանգեցնել իրավասությունների կորստի:
Երկրորդ փուլում, եթե հարկ վճարողը չունի ներկայացրած իրավական փաստաթղթեր, ՀՀ ՊԵԿ-ը ծանուցում է նրան՝ նշելով պարտավորությունների կատարման ժամկետները։ Սա ներառում է նաև հարկ վճարողի իրավունքների և պարտականությունների բացատրությունը, ինչը նպաստում է իրավական գիտակիցության բարձրացմանը:
Երրորդ փուլում, եթե հարկ վճարողը չի կատարել պարտավորությունները, ՀՀ ՊԵԿ-ը անցնում է հարկային պարտավորությունների ուղղակի գանձման գործընթացին։ Դա կարող է իրականացվել տարբեր մեթոդներով, ներառյալ ուկրաինական հնարավոություները, որոնց նպատակը հարկային պարտավորությունների արագ և արդյունավետ գանձումն է:
Սահմանափակումներ և բացառություններ 134-Ա որոշման շրջանակներում
134-Ա որոշումն ունի նաև մի շարք սահմանափակումներ և բացառություններ, որոնք կարևոր է հաշվի առնել, որպեսզի ճիշտ հասկացվեն հարկային պարտավորությունների գանձման գործընթացի բոլոր ասպեկտները:
Առաջին հերթին, որոշումը չի տարածվում այն դեպքերի վրա, երբ ֆիզիկական անձը ի վիճակի չէ կատարել իր պարտավորությունները՝ առողջական կամ այլ լուրջ պատճառներով։ Այսպիսի դեպքերը պետք է հիմնավորվեն համապատասխան փաստաթղթերով, և ՀՀ ՊԵԿ-ն պարտավորվում է իրականացնել ուսումնասիրություն՝ առարկայական որոշում կայացնելու համար:
Երկրորդ, որոշումը չի կիրառվում այն մարդկանց նկատմամբ, ովքեր գտնվում են դատական ընթացակարգերում կամ ովքեր ունեն օրինական հիմքեր՝ պահանջելու հարկային պարտավորությունների հետաձգում։ Այդ դեպքում հարկ վճարողը պետք է դիմի համապատասխան մարմին և ներկայացնի իր պահանջները՝ հիմնավորելով դատական գործընթացի ընթացքը:
Այսպիսով, 134-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձումն իրականացվում է ոչ միայն օրենքի պահանջների, այլև մարդու իրավունքների և հիմնական ազատությունների սկզբունքների պահպանման հիման վրա, ինչը կարևոր է հասարակության համար: