Մշակութային և իրավական հիմք
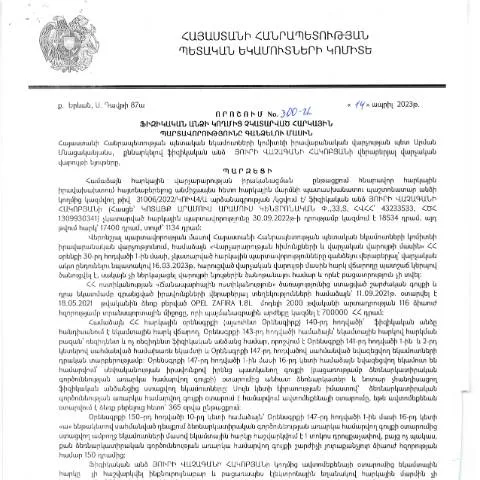
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը կարևոր դեր է խաղում պետական տնտեսության առողջացման գործընթացում։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 14.04.2023թ․ կայացված 300-Ա որոշումը նպատակ ունի կարգավորել ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Այս որոշման ընդունումը αποτέնել է իրավական շրջանակի կարեւոր բաղադրիչ, որի միջոցով պետական մարմինները կարող են արդյունավետ կերպով իրականացնել հարկերի հավաքումը և հասարակական ծառայությունների ֆինանսավորումը։
Հարկային պարտավորությունների կատարման կարևորությունը
Ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են հանգեցնել պետական բյուջեի լուրջ վնասների։ Սա, իր հերթին, սպառնալիք է ազգային անվտանգության և տնտեսական կայունության համար։ Յուրի Վաչագանի Հակոբյանի ստորագրած 300-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման կոնկրետ մեթոդներ ու ընթացակարգեր, որոնց միջոցով պետական մարմինները կարող են արդյունավետ կերպով վերահսկել և վերահսկել հարկերի հավաքումը։
Ովքեր են ենթարկվում գաղտնիության և հարկային պարտավորությունների վճարմանը
Այս որոշումը վերաբերում է մի շարք չհամաձայնեցված ֆիզիկական անձանց, որոնց տվյալները ներառված են հարկային հաշվետվություններում։ Սակայն կան բացառություններ, որոնք պետք է հաշվի առնել.
- Ֆիզիկական անձինք, որոնք չեն ունեցել զգալի եկամուտներ՝ նախորդ տարվա ընթացքում (մինչև 3 միլիոն դրամ):
- Ովքեր ստացել են պետության կողմից աջակցություն կամ նպաստներ:
- Տեղական ինքնակառավարման մարմինների աշխատակիցներ:
Այսպիսով, որոշումը նպատակ ունի պաշտպանել այն անձանց իրավունքները, ովքեր գտնվում են սոցիալական անապահով վիճակում:
Ի՞նչ փաստաթղթեր են անհրաժեշտ
Ֆիզիկական անձինք, ովքեր ենթակա են պարտավորությունների, պետք է ներկայացնեն որոշակի փաստաթղթեր, որոնք կարող են ներառել.
- Հարկային հաշվետվությունները (օրինակ՝ հարկային հաշվետվություն N 2):
- Գործունեության վերաբերյալ ապացույցներ (օրինակ՝ եկամուտների աղբյուրների ապացույց):
- Օրվա հաշվետվություններ, որոնք բերում են հարկային պարտավորությունների չկատարում:
Ձևակերպման ընթացակարգը
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման համար ձևակերպման գործընթացը մի քանի քայլ է ներառում.
- Հարկային մարմնին ներկայացնել անհրաժեշտ փաստաթղթերը:
- Ուղարկել հայտը էլեկտրոնային եղանակով, օգտագործելով անձնական հաշվետվություն:
- Սպասել պատասխան, որը կարող է ներառել հարկային պարտավորությունները վճարելու փոփոխություններ:
Այս գործընթացը մեծապես պարզեցված է էլեկտրոնային ստորագրությունների և անձնական թվային համակարգերի շնորհիվ:
Բաժին և պատասխանատվություն
Հարկային պարտավորությունների չկատարման դեպքում, ՀՀ հարկային մարմինները կարող են կիրառել տարբեր միջոցառումներ, այդ թվում՝ լրացուցիչ հարկերի կիրառումը, տուգանքների սահմանումը և նույնիսկ դատական հայցերի ներկայացումը:
Ավելին, ֆիզիկական անձինք ունեն իրավունք դիմելու հարկային մարմիններին՝ իրենց իրավունքների պաշտպանության համար, եթե նրանք կարծես թե խախտվում են:
Հետագա քայլեր
Եթե ֆիզիկական անձը չի ընդունում հարկային մարմինների որոշումը, ապա նա կարող է դիմել վերադաս մարմին՝ պահանջելով վերանայել որոշումը:
Այս գործընթացը կարող է ներառել՝
- Հարկային մարմնի հետագա դիմումներ:
- Ազգային դատարաններ:
- Դատական ընդդիմություն:
Ռիսկերի գնահատում և հետևանքներ
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել անցանկալի հետևանքների, այդ թվում՝
- Տուգանքների առաջացում:
- Անձնական ունեցվածքի կորուստ:
- Վարկային պատմության վնասում:
Խնդրում ենք նկատի ունենալ, որ հարկային մարմինները իրականացնում են հետևողական վերահսկողություն, և հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ավելի լուրջ խնդիրների:
Տեղեկատվության ստացում և աջակցության որոնում
Ֆիզիկական անձանց համար կարեւոր է գործունեության ընթացքում ստանալ առաջատար տեղեկատվություն և աջակցություն:
- Հարկային մարմինների պաշտոնական կայքերը
- Իրավաբանական խորհրդատվության կազմակերպություններ
- Ֆինանսական խորհրդատվության ծառայություններ
Այս ռեսուրսները կարող են օգնել ֆիզիկական անձանց հասկանալ իրենց իրավունքներն ու պարտականությունները՝ հարկային պարտավորությունների կատարումից:
Եզրափակիչ մտքեր
ՀՀ ՊԵԿ կողմից հարկային պարտավորությունների գանձման գործընթացի կարգավորումը կարևոր քայլ է հանրության բարելավման և պետական բյուջեի պահպանման համար։ Հարկային պարտավորությունների կատարումը ոչ միայն պատասխանատու բոլոր քաղաքացիների պարտավորությունն է, այլև երկրի տնտեսական կայունության ապահովման հիմնաքարը։
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 300-Ա որոշումն ունեցել է կարևոր նշանակություն Հայաստանի Հանրապետության հարկային համակարգում։ Այս որոշումը հիմնված է Հարկային օրենսդրության հիմնարար դրույթների վրա, որոնց նպատակն է ապահովել հարկային պարտավորությունների կատարման արդյունավետությունն ու արդարությունը։ Սակայն, հարկային պարտավորությունների գանձման գործընթացի պրոցեդուրան նաև կայացված որոշման համատեքստում համապատասխանեցվում է «ՀՀ վարչական գործընթացների մասին» օրենքի դրույթներին, որը սահմանում է, թե ինչպես պետք է իրականացվեն համապատասխան գործողությունները՝ հաշվի առնելով իրավաբանական անձանց և ֆիզիկական անձանց իրավունքները։
Ըստ այդ օրենքի, հարկային պարտավորությունների գանձումը կարող է իրականացվել միայն այն դեպքում, երբ դիմումատուներ՝ հարկային մարմինների կողմից բերված պարզաբանումները ու համապատասխան փաստաթղթերը չեն համապատասխանում իսկականությանը։ Այսինքն, հարկային պարտավորությունների գանձումն իրականանում է իրավական համապատասխանությամբ, ինչը պետք է համոզի հանրությանը, որ հասանելի են տարբեր մակարդակների վարչական միջոցառումներ՝ այդ պարտավորությունների կատարումը խթանելու համար։
Անձանց իրավունքները և պարտավորությունները հարկային պարտավորությունների գանձման գործընթացում
Ֆիզիկական անձիք, որոնք ենթարկվում են 300-Ա որոշման ազդեցությանը, ունեն իրավունքներ, որոնք պետք է պահպանվեն՝ որոշման կիրառման ընթացքում։ Այս իրավունքները ներառում են՝
- Իրավունքը ճանաչել, որ իրենք ենթակա են հարկային պարտավորությունների, և ստանալ ամբողջական տեղեկատվություն դրանց մասին, իսկ դրանց վերաբերյալ պահանջները պետք է լինեն հիմնավոր և հիմնված համապատասխան օրենսդրության վրա։
- Իրավունքը ներկայացնել իրենց դիրքորոշումները, ապացույցները և արդարանում, եթե նրանք գրանցում են, որ իրենց պարտավորությունները մարել են կամ որ դրանց վերաբերյալ մերժումներ ունեն։
- Իրավունքը դիմել վերաքննիչ մարմնին, եթե նրանք չեն համաձայնում 300-Ա որոշման կիրառման հետ կամ համարվում են, որ իրենց իրավունքները խախտվել են։
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը, ըստ 300-Ա որոշման, պետք է իրականացվի բաց, թափանցիկ և օրինական ճանապարհներով, որպեսզի կազմվի վստահություն հասարակության և հարկային մարմինների միջև։
Վարչական գործընթացների արդյունավետությունը և դիմումների էլեկտրոնային հանձնման հնարավորությունները
Վերջերս Հայաստանում նկատվում է վարչական գործընթացների կատարելագործման և քաղաքացիների համար ավելի հարմարավետ ծառայությունների մատուցման միտում։ 300-Ա որոշման կիրառումը ևս միանշանակ ուղղված է այդ նպատակին։ Այս որոշումից հետո, քաղաքացիները կարող են դիմել հարկային պարտավորությունները մարելու համար՝ դիմում ներկայացնելով էլեկտրոնային եղանակով, ինչը շատ ավելի արագ և արդյունավետ է։
ՀՀ ՊԵԿ-ի պաշտոնական կայքում հասանելի են համապատասխան դիմումների ձևերը, որոնք քաղաքացիները կարող են հեշտությամբ ներբեռնել, լրացնել և ներկայացնել։ Էլեկտրոնային դիմումները մշակվում են ավտոմատացված համակարգի միջոցով, ինչը թույլ է տալիս արագ վերամշակել և գնահատել դիմումները, ինչպես նաև կրճատել վարչական ընթացակարգերի ժամկետները։
Դիմումների էլեկտրոնային հանձնման գործընթացում կարևոր դեր է խաղում անձնական թվային ստորագրությունը (e-signature), որը վստահում է իրականացվող ընթացակարգերին։ Այս տեխնոլոգիան կարող է ապահովել փաստաթղթերի անվտանգությունը և լեգիտիմությունը, ինչն ունի նշանակալի կարևորություն վարչական գործընթացների համար։