Նորարարական վարկային պարտավորությունների կառավարումը
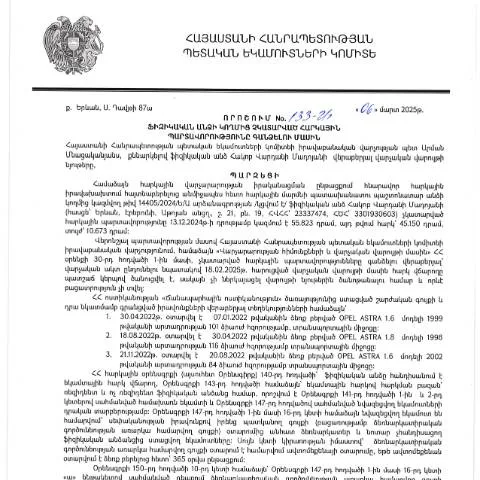
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 133-Ա որոշումը կարևոր նշանակություն ունի ինչպես հարկ վճարողների, այնպես էլ պետության համար: Այն ուղղված է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, և պետությունը պետք է ձեռնարկի քայլեր դրանց գանձման ուղղությամբ:
Որքան կարևոր է հարկային պարտավորությունների կատարումը
Հարկային պարտավորությունները հասարակությանը և պետությանը միավորող կարևորագույն օղակ են: Ակտիվ հարկային քաղաքականությունը հնարավորություն է տալիս պետությանը ապահովել իր տնտեսական զարգացումը, սոցիալական աջակցության ծրագրերը, ենթակառուցվածքների բարելավումը և կայուն տնտեսության կառուցումը:
Հարկերի չկատարումը, ընդհակառակը, կարող է բերել ֆինանսական դժվարությունների և սոցիալական ծանրաբեռնվածության աճին: Այս որոշումն օգնում է պետությանը վերահսկել հարկային պարտավորությունների կատարումը և, անհրաժեշտության դեպքում, ձեռնարկել միջոցներ դրանց գանձման համար:
Ֆիզիկական անձի պարտավորությունները ըստ օրենքի
Հարկային օրենսդրությունը սահմանում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է կատարի իր հարկային պարտավորությունները ժամանակին ու ամբողջությամբ: Որպեսզի այդ պարտավորությունները չլինեն, հարկ վճարողը պետք է ունենա կիրթ ֆինանսական կառավարում և, իհարկե, իրեն լիարժեք տեղեկացված զգա օրենքների ու նորմերի մասին:
Կարգավորում և վերահսկողություն
ՀՀ ՊԵԿ-ն ունի իրավասություն պահանջել հարկային պարտավորությունների կատարումը, իսկ հարկ վճարողը պարտավոր է ներկայացնել պահանջվող փաստաթղթերը և լրացնել համապատասխան ձևաթղթեր:
Ինչպե՞ս լրացնել 133-Ա որոշման ձևը
Դիմումը, որը նախատեսված է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 133-Ա որոշման շրջանակներում, անհրաժեշտ է լրացնել մանրամասն և անհապաղ: Ստորև ներկայացված են կարևոր քայլերը, որոնք պետք է հաշվի առնել:
- Անձնական տվյալներ: Նշեք ձեր լրիվ անունը, ազգությունը, ծննդյան ամսաթիվը և ոչ միայն:
- Հարկային պարտավորություններ: Հստակ նշեք, թե որ հարկային պարտավորությունները չեք կատարել:
- Պատասխանատվություն: Կազմակերպեք տեղեկություններ այն մասին, թե ինչու այդ պարտավորությունները չեք կատարել:
Սխալների կանխում
Լիարժեք տեղեկացված լինելը և անհրաժեշտ փաստաթղթերը հավաքելը նվազեցնում է սխալների հավանականությունը: Խորհուրդ է տրվում նախապես ստուգել բոլոր մուտքագրված տվյալները, որպեսզի համոզվեք, որ դրանք ճիշտ են:
Որտեղ և ինչպես ներկայացնել ձևը
Formulaires doivent être soumis en ligne à travers le site officiel du ՀՀ ՊԵԿ. Դիմումների ընդունման ժամկետները սահմանված են որոշման մեջ:
Գործողություններ առցանց
- Գնացեք ՀՀ ՊԵԿ պաշտոնական կայք:
- Այստեղ կտտացրեք «Առցանց ծառայություններ» հատվածը:
- Ընտրեք «Հարկային պարտավորությունների գանձման դիմում»:
- Ավելացրեք անհրաժեշտ փաստաթղթերը և կատարեք հայտը:
Ո՞րն է գործընթացի հաջորդականությունը
Հայտնաբերված գործընթացը կարող է բարդ լինել, սակայն հետևյալ քայլերը կօգնեն պարզեցնել այն:
- Դիմումի մշակումը: ՀՀ ՊԵԿ-ն ստանում է դիմումը և սկսում է նրա մշակումը:
- Հետադարձ կապ: Եթե պահանջվում են լրացուցիչ փաստաթղթեր, ՀՀ ՊԵԿ-ն կարող է կապվել դիմողի հետ:
- Դիտարկում: Դիմումը դիտարկվում է և համապատասխան որոշումը կայացվում:
Առաջարկվող քայլեր դիմողի կողմից
Դիմողը կարող է ձեռնարկել մի քանի քայլեր, որպեսզի ապահովի իր իրավունքները և պարտադրի պարտավորությունների կատարումը:
- Վստահություն պետք է ունենաք օրենսդրական ընթացակարգերի նկատմամբ:
- Աջակցություն կարող եք ստանալ իրավաբանական մասնագետներից:
- Աջակցություն պետական մարմինների միջոցով:
Իրավունքների պաշտպանություն
Հարկադիր պահանջների արդյունքում կարող են առաջանալ իրավական խնդիրներ, սակայն պետությունն ունի պարտավորություն պաշտպանել ձեր իրավունքները:
Ամփոփելով
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 133-Ա որոշումը կարևոր գործընթաց է, որը բացահայտում է, թե ինչպես պետք է հարկ վճարողները կատարեն իրենց պարտավորությունները և ինչպիսի միջոցներ կարող են ձեռնարկել պետությունը:
Հարկային պարտավորությունների կատարումն ազատում է իրավական խնդիրներից և թույլ է տալիս քաղաքացիներին ապրել խաղաղ ու կայուն կյանքով:
Հարկային պարտավորությունների կատարումը և դրա իրավական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 06․03․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 133-Ա որոշումը առանձնահատուկ կարևորություն ունի հարկային պարտավորությունների կատարումը վերահսկելու և դրանց իրավական հետևանքները կարգավորելու տեսանկյունից։ Այս որոշումը սահմանում է այն ընթացակարգերը, որոնք պետք է հետևել հարկային պարտավորությունները չկատարելու դեպքում, ինչպես նաև պարզաբանումներ չի ներկայացնում պարտադիր կատարման կարգը և ժամկետները:
Հարկային պարտավորությունների կատարումը հայկական իրավական համակարգում բարդ գործընթաց է, որը պահանջում է բազայի, փաստաթղթերի և հարկային հաշվետվությունների ճշգրիտ պահպանում։ Հայաստանի հարկային օրենսդրության համաձայն, ցանկացած ֆիզիկական կամ իրավաբանական անձ պետք է ներկայացնի իր հարկային հայտարարագիրը և համապատասխան վճարումները կատարի մինչև սահմանված վերջնաժամկետները։ Չկատարելու դեպքում, հարկային մարմինները իրավունք ունեն կիրառել վարչական պատասխանատվություն՝ կիրառելով կիրառական 133-Ա որոշման դրույթները:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ 133-Ա որոշումը նաև մանրամասնեցնում է հարկային պարտավորությունների գանձման ընթացակարգը, որը, առաջին հերթին, սկսվում է պարտավորությունների առկայության մասին գրավոր ծանուցմամբ։ Ծանուցման մեջ նշվում են առկա պարտավորությունները, դրանց չափը, ինչպես նաև ժամկետը, որի ընթացքում հարկ վճարողը կարող է իրականացնել վճարումը կամ դիմել համապատասխան լիազոր մարմին՝ խնդրանքով:
Եթե հարկ վճարողը չկատարի իր պարտավորությունները նշված ժամկետում, ապա հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը։ Այս գործընթացը ներառում է փաստաթղթային ապացույցների հավաքագրում, հնարավոր գործնական միջոցառումներ, ինչպես նաև հարկային պարտավորությունների գանձման հարցով դատարան դիմելու իրավունքի վերապահում:
Նշված որոշումը հատուկ ուշադրություն է դարձնում նաև այն դեպքերին, երբ հարկ վճարողի ֆինանսական վիճակը որևէ կերպ ազդում է գանձման գործընթացի վրա։ ՀՀ հարկային օրենսդրությունն իրավունք է վերապահում հարկ վճարողին ներկայացնել իր ֆինանսական վիճակի վերաբերյալ փաստաթղթեր՝ խնդրելով ժամանակավոր հետաձգում կամ վճարումների մասնակի կատարում:
Հարկային վարչական վեճերի կարգավորման մեթոդներ
Հարկային վարչական վեճերի կարգավորումը կարևոր ոլորտ է, որը տարբերակվում է տարբեր մեթոդներով: 133-Ա որոշման շրջանակներում կառավարությունը հնարավորություն է տալիս հարկ վճարողներին օգտվելու լրացուցիչ ներդիրներից, որոնք նախատեսում են վեճերի կարգավորման մեթոդներ: Դրանք ներառում են միջնորդություն, ինչպես նաև հարկադիր վճռաբեկ դատարանի դիմում:
Հարկային վարչական վեճերի լուծման պրոցեսը սկսվում է հարկ վճարողի կողմից դիմում ներկայացնելուց: Դիմումը պետք է ներառի բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են աջակցել նրա խնդրանքին: Դիմումի ընթացակարգը ենթակա է ժամկետների, որոնք կարող են տրվել որոշման ընդունման համար: Եթե հարկ վճարողը զրկվում է իր իրավունքներից կամ անհամաձայնությամբ է հանդես գալիս, նրան թույլատրվում է դիմել վարչական դատարան:
Այս գործընթացը կարող է լինել ժամանակատար, սակայն հարկ վճարողը իրավունք ունի իր իրավունքները պաշտպանելու: Շատ դեպքերում հարկային մարմինները փորձում են սահմանել միջնորդական եղանակներ, որոնք կարող են արագացնել վեճերի լուծումը: