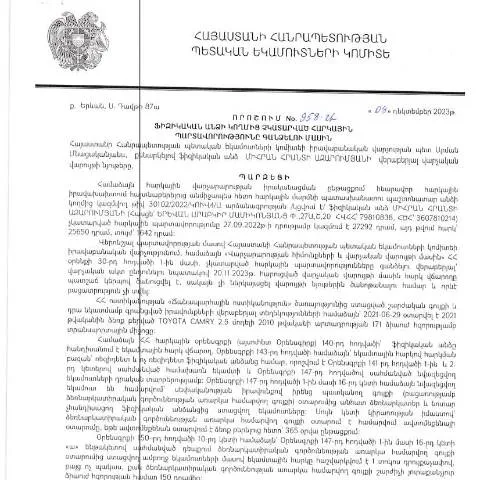
Իրավաբանական վարչության որոշումը՝ հարկային պարտավորությունների գանձնման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության 2023 թվականի դեկտեմբերի 8-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 958-Ա որոշումը հիմնարար նշանակություն ունի հարկային պարտավորությունների իրականացման ոլորտում: Այս որոշումը նախատեսում է այն օրենքները և գործընթացները, որոնք հետևյալ քայլերի ապահովման նպատակով նախատեսում են հարկային պարտավորությունների գանձում:
Որոշման առանձնահատկությունները՝ համեմատությամբ այլ փաստաթղթերի
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, ինչպիսին են «Հարկային պարտավորությունների կատարումը» կամ «Հարկային հաշվետվություններ» ձևերը, ունի իր եզակի առանձնահատկությունները: Այն նախատեսում է կոնկրետ պահանջներ և ընթացակարգեր, որոնք ուղղված են միայն չկատարված հարկերի գանձմանը:
- Նպատակ: Որոշումը միտված է պարտադիր հարկերի գանձմանը, երբ դա չի իրականացվել նախորդ հաշվետու ժամանակահատվածում:
- Ստորև ներկայացված փաստաթղթերի պահանջներ: Տարբերություն կա այն փաստաթղթերի մեջ, որոնք պետք է ներկայացվեն, երբ որոշումը կիրառվում է:
- Դիմումատուի կարգավիճակ: Դիմումատուները կարող են լինել միայն ֆիզիկական անձինք, մինչդեռ այլ փաստաթղթերում կարող են լինել նաև իրավաբանական անձիք:
Հարկային պարտավորությունների գանձման ընթացակարգի մակարդակները
Գանձման գործընթացում կարևոր է առաջին հերթին հասկանալ, թե ինչպես է իրականացվում և ինչ փուլեր ունի այն:
- Փաստաթղթերի հավաքագրում: Դիմումատուն պետք է հավաքագրի բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են իր պարտավորությունները:
- Դիմումի լրացում: Պետք է լրացնել համապատասխան դիմում՝ «Դիմումի ձև N2» (Dimum Dzev N2):
- Դիմումի ներկայացում: Հայտնություն ներկայացվում է ՀՀ ՊԵԿ իրավաբանական վարչությանը:
- Վերակառուցում և որոշում: Վարիչ մարմինը ուսումնասիրում է դիմումը, և որոշում է, թե արդյոք հարկային պարտավորությունները պետք է գանձվեն:
- Գանձման գործընթաց: Եթե որոշումը դրական է, ապա սկսվում է կատարողական գործընթաց:
Որոնք են անհրաժեշտ փաստաթղթերը՝ դիմումի համար
Դիմումի ներկայացման համար պետք է հավաքագրել մի շարք փաստաթղթեր, որոնք անհրաժեշտ են գործընթացի արդյունավետ իրականացման համար:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Անձնագրային տվյալներ | Ոչ միայն անձնագրի պատճեն, այլև հարկային նույնականացնող համարը (TIN): |
| Հարկային հաշվետվություններ | Վերջին 3 տարիների հարկային հաշվետվությունների պատճենները: |
| Ավելացուցիչ փաստաթղթեր | Այլ փաստաթղթեր, որոնք կարող են ապացուցել պարտավորությունները, օրինակ՝ բանկային փաստաթղթեր: |
Որտեղ և ինչպես ներկայացնել դիմումը
Դիմումը կարող է ներկայացվել տարբեր ձևերով՝ կախված դիմումատուի նախասիրություններից:
- Էլեկտրոնային համակարգ: Մասնակցությունը հնարավոր է նաև էլեկտրոնային ծառայությունների միջոցով՝ օգտագործելով ID քարտը և էլեկտրոնային ստորագրությունը:
- Փոստով: Դիմումը հնարավոր է ուղարկել ՀՀ ՊԵԿ՝ գրավոր կերպով, ստորագրված և անհրաժեշտ փաստաթղթերով:
- Վճռաբեկ դատարան: Եթե դիմումատուն ցանկանում է անձամբ ներկայացնել դիմումը, ապա պետք է այցելել հարկային ծառայության տեղական գրասենյակ:
Ինչ անել, եթե դիմումը մերժվի
Դիմումը մերժվելու դեպքում դիմումատուն իրավունք ունի դիմել վերաքննիչ դատական գործընթացին:
- Հայտարարություն: Դիմումատուն կարող է ներկայացնել հայտարարություն վերաքննիչ մարմնին՝ նշելով մերժման պատճառները:
- Վերաբերյալ փաստաթղթերի լրացում: Եթե մերժման պատճառը փաստաթղթերի բացակայությունն է, ապա պետք է լրացնել և ներկայացնել բացակայող փաստաթղթերը:
- Հետագա քայլեր: Դիմումատուն պետք է սպասի վերաքննիչ մարմնի որոշմանը, որը կարող է լինել ոչ միայն մերժում, այլ նաև դրական որոշում:
Գործընթացի վերջնական փուլերը
Եթե հարկային պարտավորությունները գանձվելու են, ապա գործընթացը կարող է շարունակվել համապատասխանաբար:
- Կատարողական միջոցներ: Հարկային պարտավորությունները կատարվում են ըստ նախատեսված ժամանակացույցի:
- Վճարումների վերահսկում: ՊԵԿ-ը հետևում է վճարումների կատարմանը:
- Հարկային հաշվետվություններ: Դիմումատուն պետք է շարունակաբար ներկայացնի հարկային հաշվետվություններ՝ ապահովելով պարտավորությունների կատարումը:
Առողջացման հնարավորություններ
Եթե դիմումատուն դիմումից հետո արդեն կատարած վճարումների վերադառնալու համար, ապա նա իրավունք ունի դիմել առողջացման համար: Առողջացման գործընթացը ենթադրում է հետևյալ քայլերը:
- Վճարումների փաստաթղթերի ներկայացում: Դիմումատուն պետք է ներկայացնի բոլոր վճարումների փաստաթղթերը:
- Աճող անհատական վարկանիշ: Դիմումատուն կարող է աջակցություն ստանալ, եթե կարողանա ապացուցել, որ վճարումները կատարվել են բարի կամքով:
Տեղայնացված հարկային համակարգը և դրա կարգավորումները կարևոր են յուրաքանչյուր ֆիզիկական անձի համար, ով կապված է հարկային պարտավորությունների հետ։ Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը մի նոր ուղեցույց է, որը օգնում է ավելի լավ ձևավորել հարկային պարտավորությունների կատարման ընթացակարգերը և հեշտացնել ֆիզիկական անձանց համար այս գործընթացը:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 958-Ա որոշումը նախատեսում է համակարգված գործընթաց, որը հնարավորություն է տալիս պետական մարմիններին արդյունավետ կերպով հավաքագրել հարկային պարտավորությունները, որոնք չեն կատարվել ֆիզիկական անձանց կողմից։ Այս որոշումն ընդունվել է օրենքի հիման վրա՝ նպատակ ունենալով բարելավել հարկային վարչարարության արդյունավետությունը և նվազեցնել հարկերի անվճարությունը:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է տվյալ ֆիզիկական անձի հարկային պարտավորությունների գնահատմամբ։ Ըստ այդ գործընթացի, ՊԵԿ-ն իրականացնում է տվյալ ֆիզիկական անձի հարկային հաշվառման տվյալների ստուգում և գնահատում՝ հասկանալու համար, թե որ պարտավորությունները չեն կատարվել:
Այս գործընթացի ընթացքում, հարկ վճարողին կարող են ուղարկվել նախազգուշացումներ, ուստի կարևոր է, որ նա ուշադիր հետևի իր հարկային պարտավորություններին և կարգին։ Հարկային պարտավորությունների գանձման գործընթացի շարունակականությունը ենթադրում է նաև դիմումի ներկայացման հնարավորություն, որտեղ հարկ վճարողը կարող է ներկայացնել իր պատճառները՝ հարկերի չվճարման վերաբերյալ:
Որպեսզի խուսափեք հարկային պարտավորություններից, արժե իմանալ այս կարևոր փաստերը
Ֆիզիկական անձինք, ովքեր ցանկանում են խուսափել հարկային պարտավորությունների հավաքագրման գործընթացից, պետք է ուշադրություն դարձնեն մի քանի կարևոր հանգամանքների: Նախ, հարկ վճարողները պետք է տեղեկացված լինեն իրենց հարկային պարտավորությունների մասին և ինֆորմացիան մշտապես թարմացնեն: ՀՀ ՊԵԿ հասանելի է հարկային հաշվառման և վճարումների վերաբերյալ տեղեկատվություն, որը կարող է օգնել համարժեք կերպով գնահատել իրենց պարտավորությունները:
Երկրորդ, անհրաժեշտ է եղած տարբերակները, ներառյալ հարկային արտոնությունները և զեղչերը, որոնք կարող են կիրառվել հարկ վճարողների նկատմամբ: Օրինակ, որոշ դեպքերում, եթե ֆիզիկական անձը ունի որոշակի սոցիալական կամ առողջական խնդիրներ, նրանց կարող են տրամադրվել հարկային արտոնություններ:
Վերջապես, եթե հարկ վճարողը չի կարող վճարել իր պարտավորությունները, խորհուրդ է տրվում անմիջապես կապվել ՀՀ ՊԵԿ-ի հետ՝ քննարկելու վճարման ենթակա ժամանակացույցը կամ այլ լուծումներ, որոնք կարող են բացահայտել հետագա խնդիրներ:
Հարկային պարտավորությունների գանձման մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչությունը, հիմնվելով 958-Ա որոշման վրա, կիրառելու է մի քանի մեթոդ հարկային պարտավորությունների գանձման համար: Բացի սովորական շտապագրային տեղեկությունների ուղարկելուց, կառույցը կարող է նաև կիրառել թվային տեխնոլոգիաների միջոցով հարկ վճարողների հետ շփման միջոցներ:
Մասնավորապես, հարկ վճարողներին կարող են առաջարկվել էլեկտրոնային ծանուցումներ, որոնք կնպաստեն նրանց ավելի արագ և արդյունավետ կերպով տեղեկացնել պարտավորությունների մասին: Սա հնարավորություն կտա ոչ միայն արագ պատասխանել հարկային հարցերին, այլ նաև խուսափել շփոթություններից, որոնք կարող են առաջանալ թղթային փաստաթղթերի հետ:
Ավելին, հարկային պարտավորությունների հավաքագրման համար կարող են կիրառվել վարչական պատասխանատվության միջոցներ, ինչպիսիք են տուգանքներն ու վարչական գործերն, որոնք կարող են հանգեցնել ֆինանսական խողովակների փակման կամ այլ նոր փորձաքննությունների:
Հարկային պարտավորությունների գանձման գործընթացը նաև ենթադրում է, որ ֆիզիկական անձը կարող է դիմել բողոքարկման կարգով՝ ներգրավելով իրավաբաններ կամ պետական մարմնին, որպեսզի պաշտպանեն իրենց իրավունքները: