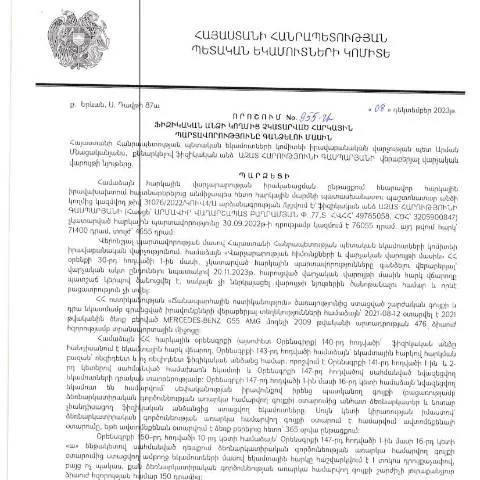
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 955-Ա որոշումը նշանակություն չունի միայն հարկային պարտավորությունների գանձման առումով, այլ նաև նախատեսում է ընթացակարգեր, որոնք պետք է քայլ առ քայլ իրականացվեն՝ պահելով օրենքի պահանջները:
Դիտարկվող անձանց շրջանակը
Այս որոշումը վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարում իրենց հարկային պարտավորությունները։ Որոշումը նախատեսում է մի շարք գործընթացներ, որոնց միջոցով կարող են լինել հարկային պարտավորությունների գանձումներ:
- Հարկային պարտավորությունները չկատարող անձինք՝ ովքեր ունեն ապահովագրական պարտավորություններ, բայց չեն վճարել:
- Վճարումներ իրականացնող անձինք՝ ովքեր չունեն ունակություն վճարելու կամ չեն կարողանում իրենց պարտավորությունները կատարել:
Պատվիրատուների դերերն ու պարտականությունները
Հարկային պարտավորությունների գանձման գործընթացում մասնակցում են բազմաթիվ կառույցներ՝ պետական կազմակերպություններ, պաշտոնյաներ և համապատասխան մարմիններ:
- Կառավարական մարմինները՝ պետք է հետևեն կարգուկանոններին և տրամադրեն անհրաժեշտ աջակցություն:
- Հարկային մարմինները՝ պետք է լուրջ վերաբերվեն պարտավորությունների իրականացմանը:
Դիմումի ճիշտ լրացման ուղեցույց
Դիմումը պետք է լրացնել ուշադիր, քանի որ յուրաքանչյուր սխալ կարող է հետաձգել գործընթացը:
- Առաջին հերթին, հարկավոր է նշել բոլոր անձնական տվյալները՝ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հետո, պետք է նշել հարկային պարտավորությունների տեսակը:
- Վերջում, անհրաժեշտ է կնքել դիմումը և ներկայացնել համապատասխան ստորագրությունն:
Դիմումը ներկայացնելու հեռանկարները
Դիմումը կարող է ներկայացվել թե՛ առցանց, թե՛ թղթային ձևով։ Առցանց միջավայրում ներկայացնելը արագ և ավելի արդյունավետ է:
- Առցանց ներկայացման դեպքում անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն:
- Թղթային ձևով ներկայացնելիս, անհրաժեշտ է այցելել համապատասխան պետական մարմին:
Իրավական ընթացակարգերի շարունակությունը
Դիմումը ներկայացնելուց հետո, հարկային մարմինները ուսումնասիրում են ներկայացված տեղեկությունները և որոշում կայացնում:
- Եթե դիմումը ընդունվում է, ապա զեկուցվում է կարգավորումների մասին:
- Եթե դիմումը մերժվում է, տրամադրվում է հիմնավորում և այլընտրանքային ճանապարհներ:
Հարցեր ու դժվարություններ
Եթե դիմումը մերժվի, ապա դիմողը կարող է դիմել վերաքննիչ մարմնի:
- Հնարավորություն՝ վերանայել դիմումը և ներկայացնել լրացուցիչ փաստաթղթեր:
- Ընդունելիություն՝ ապացուցել, որ դիմողը չի կարողացել կատարել պարտավորությունները:
Դիմումի ազդեցությունը ընթացիկ հարկային համակարգում
Այս որոշումը շատ կարևոր է, քանի որ այն ստեղծում է կարգապահություն հարկային ոլորտում և օգնում է պետությանը հավաքագրել հարկերը:
| Որոշման տեսակ | Նպատակ | Եթե դիմում չի ներկայացվում |
|---|---|---|
| Հարկային պարտավորություն | Գանձել անհրաժեշտ գումարը | Վերանում է իրավական պարտականությունը |
| Վերաքննիչ դիմում | Դիմողի իրավունքի պաշտպանություն | Պարտավորություն մնում է ուժի մեջ |
Նոր որոշումների հիմունքները և ազդեցությունը հարկային պարտավորությունների կատարման վրա
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 08.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 955-Ա որոշումն իր մեջ պարունակում է կարևոր սկզբունքներ, որոնք ուղղված են հարկային պարտավորությունների կատարման վերահսկման և աճող պարտքերի գանձման գործընթացին: Այն նպատակ ունի ապահովել հարկային իրավունքի կատարելագործումը, ինչպես նաև վարորդային միջոցառումների լրջացումը, ինչը կարևոր է պետության եկամուտների կայունության համար:
Այս որոշումն ընդունվել է հետևելով վարչական գործընթացների բարելավման և հարկային եկամուտների ավելացման ռազմավարությանը: Ավելին, հարկային վարչությունը պարբերաբար ստուգում է ստացվող հայտերը և պարտքերով ֆիզիկական անձանց իրավիճակը, ապահովելով առավելագույն արդյունավետություն և թափանցիկություն:
Նախատեսված ընթացակարգերը և պարտավորությունների կատարման մեթոդները
Հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է ՀՀ ՊԵԿ կողմից մշակված կարգապահական կարգավորումներով, որոնք թույլ են տալիս կիրառել ինչպես կարգավորիչ, այնպես էլ հարկային միջոցներ: Օրինակ, որոշման շրջանակներում նախատեսվում է, որ հարկային պարտավորությունների կատարման գործընթացը կարող է իրականացվել հետևյալ մեթոդներով՝ վճարման հայտարարություններ, պարտքերի վարման գրություններ, տուգանքների կիրառման ուղերձներ:
Իրավաբանական վարչությունը պարտավոր է տրամադրել բոլոր անհրաժեշտ փաստաթղթերը՝ վճարման ուղղությամբ: Այս գործընթացը լայնորեն կիրառում է էլեկտրոնային ծառայություններ, ինչը նվազեցնում է վարչական բեռը և ապահովում քաղաքացիների համար ավելի պարզ և հասանելի ընթացակարգ:
Հարկային պարտավորությունների անհետացման և վարկային պատմության վրա ազդեցությունը
Դիտարկվող որոշումը նաև անդրադառնում է հարկային պարտավորությունների անհետացման ձևերին, որոնք կարող են առաջանալ երբեմն չապահովված վճարումների կամ տեխնիկական սխալների արդյունքում: ՀՀ ՊԵԿ իրավաբանական վարչությունը կարևորում է նաև քաղաքացիների վարկային պատմության պաշտպանությունը, քանի որ հարկային պարտավորությունների չկատարման դեպքում դա կարող է բացասաբար ազդել նրանց վարկային դիմումները և ֆինանսական առողջության վրա:
Այդ իսկ պատճառով, հարկային պարտավորությունների գանձումն իրականացվում է պաշտպանական մեթոդներով, որպեսզի քաղաքացիները հնարավորություն ունենան լուծելու իրենց հարկային պարտականությունները՝ խուսափելով ֆինանսական պատժամիջոցներից: Որոշումը խրախուսում է քաղաքացիներին իրենց պարտավորությունների կատարման ուղղությամբ: