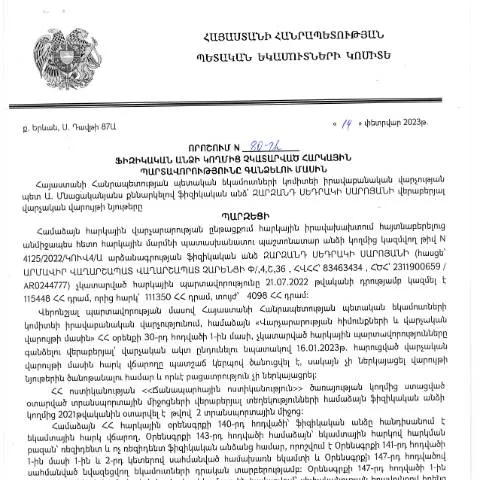
Կառավարության որոշման՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» նշանակությունը
2023 թվականի փետրվարի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը, որը պաշտոնապես հրապարակվել է ապրիլի 14-ին, անդրադառնում է ֆիզիկական անձանց՝ հարկային պարտավորությունների չկատարման հետևանքներին: Այս կարծիքը հրապարակված փաստաթուղթը կարևոր դեր է խաղում հարկային վարչարարության ոլորտում, քանի որ այն սահմանում է որոշակի կանոններ ու ընթացակարգեր հարկային պարտավորությունների կատարումը չհասցրած անձանց նկատմամբ:
Որոշման հիմնական դրույթները
Այս որոշումը ներառում է մի քանիս հիմնական կետեր, որոնք կարևոր են հարկային պարտավորությունների գանձման գործընթացում:
- Հարկային պարտավորությունների սահմանումը: Որոշումը հստակեցնում է, թե ինչ ծախսեր և պարտավորություններ են ենթակա գանձման:
- Գանձման գործընթացը: Իհարկե մանրամասնեցվում են նաև այն քայլերը, որոնք հարկային մարմինները պետք է իրականացնեն:
- Վարկային պայմանագրերի արձանագրումը: Այս որոշումն ընդգրկում է նաև վարկային պայմանագրերի և դրանցով առաջացած պարտավորությունների հետ կապված կարգավորումները:
Ովքե՞ր կարող են դիմել
Այս փաստաթուղթը նախատեսված է բոլոր ֆիզիկական անձանց համար, որոնք ունեցել են հարկային պարտավորություններ, սակայն դրանք ժամանակին չեն կատարել: Գանձման գործընթացը կարող է վերաբերվել ինչպես անհատ ձեռնարկատերերին, այնպես էլ սովորական քաղաքացիներին:
Այլ անձանց իրավունքները և պարտականությունները
Հարկային պարտավորությունները չկատարած ֆիզիկական անձանց իրավունքներն ու պարտականությունները գործունեության ընթացքում կարող են տարբեր լինել, այդ թվում:
- Իրավունքներ: Ապահովված են համապատասխան իրավական պաշտպանությամբ, ինչպես նաև կարող են դիմել Երևանի դատարան:
- Պարտականություններ: Նրանք պարտավոր են կատարել իրենց հարկային պարտավորությունները, այլապես ենթակա են վարչական պատասխանատվության:
Ինչպե՞ս լրացնել և ներկայացնել փաստաթուղթը
Փաստաթուղթը լրացնելու գործընթացը պետք է իրականացվի մանրակրկիտ, հետևելով որոշման կետերին:
- Անձնական տվյալների ներմուծում: Նախ պետք է նշել անձնական տվյալները՝ անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրի համար:
- Հարկային պարտավորությունների նշում: Նշել պետք է բոլոր այն հարկերը, որոնց վճարումը չի իրականացվել:
- Հաստատություն: Ցանկալի է, որ կցեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են հաստատել պարտավորությունների առկայությունը:
Փաստաթղթերի պատրաստում՝ ըստ իրավիճակների
Անհրաժեշտ փաստաթղթերն ու պայմանները կարող են տարբերվել տարբեր անձանց դեպքում:
| Իրավիճակ | Պահանջվող փաստաթղթեր |
|---|---|
| Հարկային պարտավորություններ չկատարած անձ | Հարկային պարտավորությունների գրանցման վկայագիր, անձնագիր |
| Արտասահմանում բնակվող ֆիզիկական անձ | Հարկային հայտարարություն, արտասահմանյան անձնագիր |
| Մինոր՝ իրավաբանական պահապանով | Ծնողական վկայագիր, անձնագիր |
Դիմելու գործընթացի ժամանակացույցը
Դիմելու գործընթացը կարող է տևել մի քանի փուլ:
- Դիմումի ներկայացում: Անձը պետք է ներկայացնի բոլոր անհրաժեշտ փաստաթղթերը, ինչը կարող է անել էլեկտրոնային եղանակով:
- Հայտարարության ստացում: Հարկային մարմինը ստանում է դիմումը և որոշում կայացնում:
- Հայտարարության արձագանք: Մարմինը պարտավոր է արձագանքել դիմումին՝ նշելով որոշման ընդունման ժամկետները:
Որոշման իրավական հիմքը
Այս որոշման հիմքը հանդիսանում է ՀՀ հարկային օրենսդրությունը, ինչպես նաև վարչական գործընթացների մասին օրենսդրությունը: Հարկային մարմինները պարտավոր են կատարել օրենքի պահանջները՝ ապահովելով իրացման արդյունավետություն:
Անհրաժեշտ կանոնակարգերը
Աշխարհի տարբեր երկրներում գործող հարկային համակարգերը տարբեր են, սակայն այս որոշումն ու դրա դրույթները հայաստանյան իրականության մեջ կարևոր դեր են կատարում:
Որպեսզի գործընթացը հաջող լինի
Փաստաթուղթը ճիշտ լրացնելը և ներկայացնելն անհրաժեշտ է, որպեսզի կանխվեն հնարավոր խնդիրները:
- Թույլ տվեք փորձագետներին՝ օգնել ձեզ: Եթե դուք unsure եք, պատրաստեք համագործակցել իրավաբանների կամ հաշվապահների հետ:
- Հետևեք ժամկետներին: Հավանական է, որ որոշման իրականացման ժամկետները որոշակի ժամանակահատված ունենան:
Միջոցներ՝ մերժման դեպքում
Եթե ձեր դիմումը մերժվի, դուք ունեք որոշակի իրավունքներ:
- Արձագանքում հարցումներ: Դուք իրավունք ունեք հարցումներ անել և հասկանալ մերժման պատճառները:
- Դատարան դիմելը: Ձեր իրավունքները պաշտպանելու համար կարող եք դիմել դատարան:
Անհրաժեշտ փաստաթղթերի պատրաստում և ներկայացում
Ֆիզիկական անձանց հարկային պարտավորությունները գանձելու գործընթացը պահանջում է համապատասխան փաստաթղթերի մշակում և ներկայացում: Սկսնակ հարկ վճարողները, ովքեր առաջին անգամ են հայտնվում նմանատիպ իրավիճակում, պետք է իմանան, որ անհրաժեշտ փաստաթղթերը կարող են ներառել, բայց չեն սահմանափակվում հետևյալներով:
- Հարկ վճարողի անձնագիր կամ նույնականացման քարտ;
- Հարկային պարտավորությունների չկատարման վերաբերյալ գրավոր տեղեկագիր, որն ունի ՊԵԿ-ի ձևաչափը;
- Բանկային տվյալներ, որտեղ հարկերը պետք է փոխանցվեն, ներառյալ բանկի անվանումը և հաշվի համար;
- Նախորդ տարիների հարկային հաշվետվությունները, որոնք կարող են մատնանշել պարտավորությունների գերազանցումը;
- Իրենց տնտեսավարը կամ իրավաբանը, եթե գործն իրականացվում է իրենց միջոցով:
Կարևոր է նշել, որ փաստաթղթերը պետք է ներկայացվեն էլեկտրոնային ձևաչափով, օգտագործելով անհատական էլեկտրոնային ստորագրություն, որը կարող է ապահովել անհրաժեշտ անվտանգությունը և արագությունը: Նշված փաստաթղթերի պատրաստումն ու ներկայացումը պետք է կատարվի ՀՀ ՊԵԿ-ի պաշտոնական կայքում, որտեղ անհրաժեշտ միջնորդությունները կարող են իրականացվել:
Պատիժները և փոխհատուցման մեխանիզմները
2023 թվականի փետրվարի 14-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման հիման վրա, հարկային պարտավորությունները չկատարելու դեպքում, վճարունակ անձին կարող են սպառնալ մի շարք պատիժներ:
- Ձևակերպման տույժներ, որոնք կարող են նախատեսել անհատական զարգացման միջնորդությունների հաշվետվություններ;
- Նույնիսկ կարող է տեղի ունենալ հարկային կատարողականվածություն, որը ենթադրում է անշարժ գույքի բռնագանձում;
- Հարկային պարտավորությունների գերազանցում, որը կարող է հանգեցնել դատական գործընթացների:
Հարկային մարմինները կարող են կիրառել նաև փոխհատուցման մեխանիզմներ, որոնք հնարավորություն են տալիս պարտքի մասամբ կամ ամբողջությամբ վերականգնել, եթե հարկ վճարողը կարող է հիմնավորել, որ նրա ֆինանսական վիճակը վատացել է: Այս դեպքում հարկ վճարողները պետք է ներկայացնեն բոլոր անհրաժեշտ փաստաթղթերը և համապատասխանող լրացուցիչ հիմնավորումները:
Հարկային պարտավորությունների վերանայման գործընթացը
Եթե հարկ վճարողը համոզված է, որ ՊԵԿ-ի որոշումը սխալ է, նա ունի իրավունք վերանայման խնդրանք ներկայացնելու: Այս գործընթացը նշվում է ՀՀ վարչատարածքային օրենսդրությամբ և ենթադրում է հետևյալ քայլերը:
- Հարկ վճարողը պետք է ներկայացնի գրավոր խնդրանք՝ նշելով պատճառները, որոնք բխում են ՊԵԿ-ի որոշման վերանայման անհրաժեշտությունը:
- Նշված խնդրանքը պետք է ուղարկվի մեկ ամսվա ընթացքում որոշման ընդունումից հետո, հակառակ դեպքում՝ իրավունքը կկորցվի:
- Շրջանառվող փաստաթուղթը պետք է ուղարկվի համապատասխան հարկային ծառայություն՝ օգնելու համար գործընթացի արագացման հարցում:
ՊԵԿ-ը պարտավոր է վերլուծել ներկայացված փաստաթղթերը և ընդունել որոշում, որը պետք է հաղորդվի հարկ վճարողին: Հարկ վճարողն ունի право ներկայացնել իր դիրքորոշումը, և եթե ՊԵԿ-ի որոշումը հանդիսանում է խախտում, ապա նա կարող է դիմել նաև դատարան: