Վիճակագրական տվյալներ և հարկային պարտավորությունների հավաքագրման գործընթացը
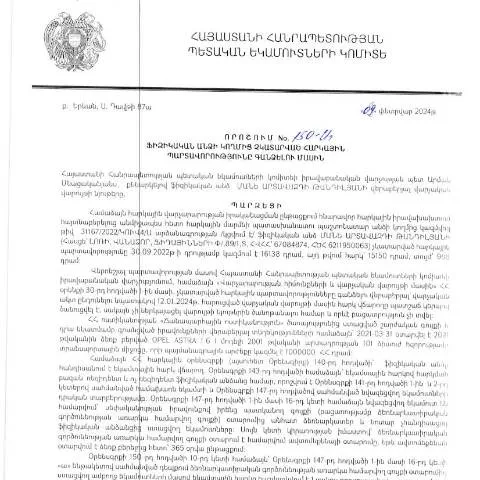
Արժևորելով ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024 թվականի 150-Ա որոշումը՝ կարևոր է հասկանալ, թե ինչպիսին է հարկային պարտավորությունների հավաքագրման գործընթացը։ Այս որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների խստացմանը և դրանց վերաբերյալ տվյալների հավաքագրմանը։ Պետությունը պարտավոր է ապահովել հարկ վճարողների պատասխանատվությունը, իսկ քաղաքացիները՝ իր հերթին, պետք է լինեն տեղեկացված իրենց պարտավորությունների մասին։
Որոնք են փաստաթղթերը և պահանջները
Հարկային պարտավորությունների հավաքագրման գործընթացը ենթադրում է մի շարք փաստաթղթերի ներկայացում, որոնք պետք է համապատասխանեն ՀՀ օրենսդրությանը։ Պարտադիր փաստաթղթերը ներառում են, բայց չեն սահմանափակվում հետևյալներով.
- Հարկային հաշվետվություն – ներկայացվում է տարեկան և ամսական հաշվետվություններ, որը ցույց է տալիս հարկ վճարողի ֆինանսական վիճակը։
- Հարկային վճարումների ենթադրությունները – բոլոր նախորդ հարկային վճարումները և դրանց վերաբերյալ ապացույցները։
- Տեղեկանքներ գերատեսչություններից – եթե հարկ վճարողը ունի որևէ պարտքեր կամ այլ ֆինանսական պարտավորություններ, պետք է ներկայացնել համապատասխան տեղեկանքներ։
Ի՞նչ անել, եթե հարկային պարտավորությունը մերժվի կամ սխալ լինի
Եթե հարկային պարտավորությունը մերժվում է կամ նկատվում են սխալներ, հարկ վճարողը կարող է դիմել վերաքնացման գործընթացին։ Սա կարող է ընդգրկել.
- Ձեռնարկեք հաջորդ քայլերը – դիմեք իրավասու մարմիններին՝ խնդրելով վերանայել որոշումը։
- Ներկայացրեք իրազեկում – ներկայացնել փաստաթղթեր, որոնք թույլ կտան ապացուցել ձեր դիրքորոշումը։
- Ապացուցեք ձեր փաստարկները – պետք է տրամադրեք համապատասխան փաստեր, որոնք կարող են աջակցել ձեր պահանջները։
Դիմումի ներկայացման կարգը՝ առցանց և անձամբ
Հարկային պարտավորությունների վերաբերյալ դիմումի ներկայացման գործընթացը հնարավոր է իրականացնել երկու ձևով՝ առցանց և անձամբ:
| Ձևը | Առցանց | Անձամբ |
|---|---|---|
| Դիմումի ներկայացման գործընթաց | Կիրառեք էլեկտրոնային ստորագրություն և լրացրեք համապատասխան ձևը ՀՀ ՊԵԿ կայքում | Ներկայացրեք պահանջվող փաստաթղթերը և լրացրեք ձևը անձամբ հարկային մարմնում |
| Հեռավորություն | Հարմար է, եթե distances are a concern | Հնարավոր չէ, եթե դուք գտնվում եք այլ երկրում |
| Մանրամասները ստանալու եղանակը | Կարող եք ստանալ տեղեկություններ էլեկտրոնային փոստով | Դուք պետք է սպասեք՝ մինչև ձեր հերթը կհասնի |
Ինչպես հետևել դիմումի կարգավորմանը
Դիմումի կարգավորման ընթացքը կարելի է հետևել՝ այցելելով ՀՀ ՊԵԿ պաշտոնական կայք և մուտք գործելով անձնական գրասենյակ։ Այստեղ կարելի է ստանալ տեղեկություններ դիմումների կարգավորման մասին, ինչպես նաև՝ ցանկացած այլ տեղեկություն, որը կարող է անհրաժեշտ լինել:
Մասնավոր դեպքեր, որոնք կարող են ազդել ընթացակարգի վրա
Կան մի շարք իրավիճակներ, որոնցում հարկ վճարողները պետք է հաշվի առնեն՝ իրենց հարկային պարտավորությունների ներկայացման ժամանակ:
- Ամուսնության և ընտանեկան կարգավիճակի փոփոխություն – եթե դուք փոխել եք Ձեր անձնական տվյալները, պետք է անմիջապես տեղեկացնեք հարկային մարմնին:
- Արտասահմանում գտնվելու դեպքում – պետք է ստանալ հատուկ թույլտվություն և ներկայացնել փաստաթղթերը համապատասխան մարմիններին:
- Մանկահասակ երեխա ունենալու դեպքում – հարկերն ու սոցիալական վճարները կարող են փոփոխվել, և պետք է ծանոթ լինել նոր կարգավորումների:
Հարկային պարտավորությունները կարգավորելու քայլերը
Հարկային պարտավորությունների կարգավորումը ենթադրում է հետևյալ քայլերը.
- Վստահեք մասնագետին – հարկային խորհրդատու գտնելը կարող է մեծ օգուտ բերել:
- Պարզեք բոլոր պահանջները – կարևոր է համոզվել, որ բոլոր փաստաթղթերը լրացված են ճիշտ:
- Բացահայտեք հնարավորությունները – ուսումնասիրեք ձեզ մատչելի տարբերակները՝ պարտադիր վճարումները կարգավորելու համար:
Դեպքի մանրամասները և իրավաբանական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 150-Ա որոշումը հղում է կատարում այն դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Այս որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որն ամրագրված է «Հարկերի մասին» օրենքում:
Մանե Թանդիլյանի դեպքում, ով ունի ՀՎՀՀ 67084874 և անձնագիր/ՀԾՀ 6211950063, իշխանությունները հաստատել են, որ անհրաժեշտ պարտքեր գոյացել են մի շարք հայտարարությունների չհրապարակման արդյունքում, ինչպես նաև հարկային հաշվետվությունների ժամանակին չներկայացման պատճառով: Անհրաժեշտ է նշել, որ նմանատիպ որոշումները, որոնք վերաբերում են հարկային պարտավորություններին, հաճախ ուղեկցվում են վարչական տույժերով, որոնք կարող են ավելանալ պարտքի հիմնական գումարին:
Իրավաբանական հիմքերը ներառում են նաև ՀՀ վարչական օրենսդրության այն դրույթները, որոնք թույլ են տալիս հարկային մարմիններին նախաձեռնել պարտքերի գանձման գործընթացները առանց դատարանի միջամտության, եթե պարտքը գերազանցում է որոշակի սահմանները:
Պարտադիր ընթացակարգեր և դիմումի ներկայացում
Ըստ որոշման պահանջների, հարկ վճարողները, ինչպիսին է Մանե Թանդիլյանը, կարող են արգելակել իրենց պարտավորությունների գանձումը միայն որոշակի գործընթացների միջոցով: Նախ և առաջ, հարկ վճարողը պետք է ներկայացնի դիմում, որտեղ նշված են պատճառները, որոնք հանգեցրել են պարտավորությունների չկատարմանը:
Այս դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանում, որը կդիտարկի դիմումը և կհրապարակի իր որոշման մասին: Դիմումը կարող է լինել առցանց կամ անձամբ, և հարկ վճարողները պետք է ապահովեն բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են նրանց դիրքորոշումը, ինչպես օրինակ՝ ֆինանսական հաշվետվություններ, բանկային հիմնարկների տված տեղեկանքներ կամ այլ համապատասխան փաստաթղթեր:
Բացի այդ, անհրաժեշտ է նշել, որ դիմելիս պետք է նշվեն բոլոր մանրամասները, այդ թվում՝ առանձին վարկանիշներ և դիմումի համարները, որոնք կապակցված են հարկային պարտավորությունների հետ: Դիմումը պետք է ներկայացվի ոչ ուշ քան որոշման կայումից հետո մեկ ամսվա ընթացքում, որպեսզի բացառվի վարչական տույժերի կիրառումը:
Անվիճարկելի փաստեր և ապացույցների ներկայացում
Արգելակման գործընթացի ընթացքում, հարկ վճարողները պետք է պնդեն իրենց դիրքորոշումը բացառապես հիմնված փաստերի և ապացույցների վրա: Մանե Թանդիլյանի դեպքում, պարզ է, որ հարկային մարմինները կարող են պահանջել համապատասխան ապացույցներ, որոնք կցուցաբերեն, թե ինչու հարկային պարտավորությունները չեն կատարվել:
Այսպիսի ապացույցներ կարող են ներառել՝ աշխատավարձի ստորաբաժանումների կամ աշխատանքային պայմանագրերի պատճենները, որոնք հաստատում են նրա եկամուտների չափը, ինչի արդյունքում հնարավոր է եղել հասկանալ, թե ինչու չեն վճարվել հարկերը: Հարկ վճարողները պետք է պատրաստ լինեն նաև ներկայացնելու բանկային հաշվետվություններ, որոնք ցուցադրում են եկամուտների և ծախսերի համամասնությունը:
Եթե հարկ վճարողը կարողանա ներկայացնել հիմնավորումներ, որոնք կհիմնավորեն իր դիրքորոշումը, ապա վարչական մարմինը կարող է հաշվի առնել այդ փաստերը և որոշել, թե անհրաժեշտ է արդյոք շարունակել պարտքի գանձման գործընթացը: Այնուամենայնիվ, հարկ վճարողը պետք է տեղյակ լինի, որ վարչական մարմինները շատ զգուշավոր են նման գործընթացներում և պահանջում են բոլոր փաստաթղթերի արդիականություն: