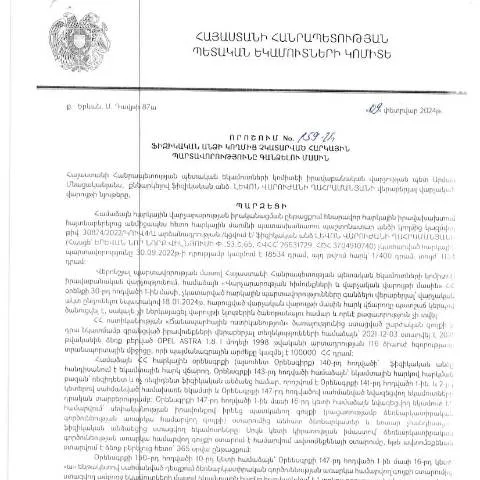
Իրավաբանական վարչության որոշման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար Լևոն Ղահրամանյանի կողմից 2024 թվականի փետրվարի 9-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 159-Ա որոշումը հանդիսանում է կարևոր իրավական ակտ, որն ուղղված է հարկային պարտավորությունների կատարումը խուսափող ֆիզիկական անձանց նկատմամբ:
Ինչո՞ւ է այս որոշումը կարևոր
Այս որոշումը կարևոր է հատկապես այն պատճառով, որ այն սահմանում է հարկային պարտավորությունների կատարումը վերահսկող մեխանիզմները, ինչպես նաև կարգավորում է հարկային պարտավորությունների գանձման գործընթացը։ Այն նաև նպաստում է հարկային համակարգի արդյունավետության բարձրացմանը:
Ո quién կարող է ներկայացնել այս որոշումը
Դիտարկելով այս որոշման կիրառման շրջանակները, կարևոր է նշել, որ այն վերաբերում է բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք համապատասխան ժամանակահատվածում: Սա կարող է ներառել իրադարձություններ կամ հանգամանքներ, որոնք հանգեցրել են հարկային պարտավորությունների անտեսմանը:
Դիմելու գործընթացը
- Նախքան դիմելը, անհրաժեշտ է պատրաստել բոլոր անհրաժեշտ փաստաթղթերը:
- Այնուհետև անհրաժեշտ է լրացնել համապատասխան ձևը, որի համար նախատեսված են հատուկ կանոններ:
- Դիմումը պետք է ներկայացնել համապատասխան մարմնին՝ ՀՀ Պետական եկամուտների կոմիտե:
Փաստաթղթերի պատրաստում և ներկայացում
Հայաստանի Հանրապետության օրենսդրությամբ նախատեսվում են որոշակի պահանջներ փաստաթղթերի պատրաստման և ներկայացման համար:
Հարկային պարտավորությունների վերաբերյալ փաստաթղթեր
- Հարկային հայտարարություն - անհրաժեշտ է ներկայացնել վերջին հարկային տարվա տվյալները:
- Անձնագրային տեղեկանք - հաստատելու համար բացակա հարկային պարտավորությունները:
- Դրամական հաշվարկ - ներկայացնելու համար պարտավորությունների չափը:
Փոխհարաբերություններ բյուրոկրատական գործընթացում
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է բյուրոկրատական քայլեր, որոնք կարող են տևել որոշ ժամանակ:
Պատասխանատու մարմինների միջեւ հաղորդակցություն
Դիմումն ուղարկվում է ՀՀ ՊԵԿ, որը վարում է գործընթացը և անհրաժեշտության դեպքում կապվում է դիմող անձի հետ՝ լրացուցիչ տեղեկություններ ստանալու համար:
Սեփական փաստաթղթերի վերահսկում
Դիմելուց հետո, դիմողը կարող է հետևել իր դիմումի կարգավիճակին՝ օգտագործելով էլեկտրոնային ծառայությունները:
Ելքերին վերաբերող տեղեկություններ
- Ամսաթիվ՝ դիմումի ներկայացման պահ:
- Դիմումի ընթացակարգը՝ ձեւավորվող փաստաթղթերի հիման վրա:
- Հետադարձ կապ՝ պետական մարմնից:
Իրավաբանական բացառություններ
Ժամանակ առ ժամանակ ապրում են իրավիճակներ, երբ որոշումները կարող են փոխվել կամ բողոքարկվել:
Արտասահմանցիների համար հատուկ ընթացակարգեր
Եթե դիմումը ներկայացնում է արտասահմանցի ֆիզիկական անձ, ապա պետք է ներկայացնի լրացուցիչ փաստաթղթեր՝ ապացուցելու համար նրա հարկային կարգավիճակը Հայաստանում:
Առցանց եւ թղթե դիմումներ
Այս որոշումն ունի երկու հիմնական ձեւաչափ՝ առցանց և թղթային դիմումները:
Առցանց դիմումների առավելությունները
- Ամբողջականություն - փաստաթղթերի կրկնօրինակները հնարավոր է պահել համակարգում:
- Սնուցում - կարող եք լրացնել և ուղարկել դիմումը մեկ քայլով:
Ֆորմայի բաժինների մանրամասն վերլուծություն
Որպեսզի դիմողը մաքսիմալ արդյունավետ լրացնի այդ փաստաթուղթը, առաջարկում ենք վերլուծել յուրաքանչյուր բաժինը:
| Բաժին | Նկարագրություն | Նախազգուշացումներ |
|---|---|---|
| Անուն, ազգանուն | Լրացուցիչ տեղեկություններ դիմողի վերաբերյալ: | Խուսափել սխալ գրառումներից: |
| Հարկային պարտավորություն | Փաստաթուղթ, որը հաստատում է պարտավորությունները: | Պետք է լինի ճիշտ և ամբողջական: |
| Հայտարարություններ | Հայտարարությունների մասին տվյալներ: | Պետք է ներկայացնել հնարավորինս ճշտորեն: |
Պատասխանատվություն և ենթարկում
Այս որոշման կատարման համար պատասխանատու է ՀՀ ՊԵԿ, որը պետք է ապահովի բոլոր դիմումների ծանրաբեռնվածության իջեցում:
Հնարավոր բողոքարկման գործընթաց
Դիմողները ունեն իրավունք՝ բողոքարկել իրենց դիմումները, եթե կարծում են, որ որոշումը ոչ իրավաչափ է:
Ուղեցույց հարկային պարտավորությունների կատարման համար
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է ուշադիր հետևեն ՀՀ ՊԵԿ իրավաբանական վարչության կողմից տրամադրվող ուղեցույցներին: Պետական եկամուտների կոմիտեն (ՊԵԿ) առաջարկում է մի քանի քայլեր, որոնց միջոցով հարկ վճարողները կարող են կարգավորել իրենց պարտավորությունները:
- Հարկային պարտավորությունների դիտարկում: Առաջին քայլն է պարզել, թե որոնք են չկատարված պարտավորությունները: Դա կարելի է անել ՊԵԿ պաշտոնական կայքի միջոցով՝ մուտք գործելով ձեր անձնական հաշվետվություն:
- Խնդրի լուծման մեթոդներ: Հարկ վճարողները կարող են դիմել ՊԵԿ, որպեսզի պարզեն, թե ինչ քայլեր պետք է ձեռնարկեն պարտավորությունների կատարման համար: Հնարավոր է նաև, որ ՊԵԿ-ը առաջարկի պարտավորությունների հետաձգում կամ վճարման ծրագրեր:
- Հարկային խորհրդատվություն: Ֆինանսական խորհրդատուները կամ հարկային մասնագետները կարող են օգնել կարգավորել հարկային պարտավորությունները և առաջարկել լավագույն լուծումները:
Հարկային պարտավորությունների խախտման հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են տարբեր լինել և ներառում են պատիժներ, տուգանքներ և նույնիսկ քրեական պատասխանատվություն: ՊԵԿ-ը կարող է կիրառել մի շարք միջոցառումներ, որոնք կարող են խստացնել հարկային պարտավորությունների կատարման գործընթացը:
- Տուգանքներ և տոկոսներ: Չկատարված պարտավորությունների համար կարող են կիրառվել տուգանքներ, որոնք ավելանում են հարկի հիմնական գումարին:
- Տեղեկատվական հաղորդագրություններ: ՊԵԿ-ը կարող է ուղարկել պաշտոնական հաղորդագրություններ, որոնք ընդգրկում են քննարկված պարտավորությունների վերաբերյալ տեղեկատվություն:
- Գործողությունների սկսում: Եթե պարտավորությունները շարունակում են չկատարվել, ՊԵԿ-ը կարող է սկսել ժամկետային դատական գործ:
Իրավական աջակցություն և պաշտպանություն
Ֆիզիկական անձինք, ովքեր հանդիպում են հարկային խնդիրների կամ հակասությունների, կարող են դիմել իրավաբանական աջակցության համար: ՀՀ-ում կան մի շարք կազմակերպություններ և իրավաբաններ, ովքեր մասնագիտացված են հարկային իրավունքի ոլորտում:
- Իրավաբանական խորհրդատվություն: Անձինք կարող են դիմել մասնագիտական իրավաբանական խորհրդատվություն ստանալու նպատակով, որը կօգնի հասկանալ հարկային պարտավորությունների իրավական կողմը:
- Հասարակական կազմակերպություններ: Կան մի շարք հասարակական կազմակերպություններ, որոնք տրամադրում են անվճար իրավաբանական աջակցություն: Դրանց միջոցով հնարավոր է ստանալ տեղեկություններ հարկային իրավունքի և պարտավորությունների վերաբերյալ:
- Դատական ներկայացուցիչ: Եթե հարկային խնդիրները հասել են դատարան, հարկ վճարողները կարող են ընտրել փորձառու իրավաբանի ծառայությունները՝ դատարանում իրենց շահերը պաշտպանելու համար: