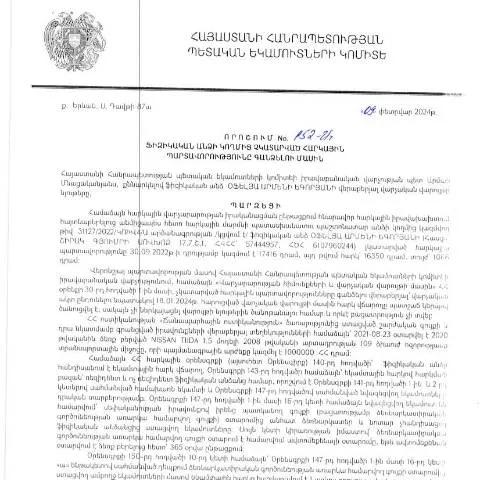
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչությունը հրապարակել է 09.02.2024 թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 152-Ա որոշումը, որը նախատեսում է միջոցներ՝ ֆիզիկական անձանց կողմնակի հարկային պարտավորությունների գանձման համար:
Այս որոշման անհրաժեշտությունը առաջացել է այն պատճառով, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել պետական բյուջեի մատակարարումների պակասեցմանը և կառավարության սոցիալական ծրագրերի ֆինանսավորման խաթարման:
Ովքե՞ր են կարող են դիմել
Այս որոշման շրջանակներում դիմելու իրավունք ունեն բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Սակայն, կան մի շարք բացառություններ և հատուկ դեպքեր, որոնք կարող են ազդել դիմողի իրավունքի վրա:
Հատուկ դեպքեր
- Հիմնական հարկային պարտավորություն ունեցող ֆիզիկական անձինք: Դիմողները, ովքեր չգրանցված են հարկային համակարգում, բայց ունեն պարտավորություններ:
- Իրավաբանական անձանց կողմից ներկայացվող դիմումները: Երբ ֆիզիկական անձը հանդիսանում է իրավաբանական անձի տնօրեն կամ պատասխանատու:
- Երբ դիմողը գտնվում է արտերկրում: Դիմումները կարող են ներկայացվել նաև ՀՀ արտաքին գործերի նախարարության միջոցով:
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը լրացնելուց առաջ անհրաժեշտ է ստանալ մանրամասն տեղեկություններ վճարների, պարտավորությունների և հաշվետվությունների մասին:
Լրացված դիմումի ներկայացման քայլերը
- Լրացնել դիմումը՝ հաշվի առնելով բոլոր պարտավորությունները:
- Վճարել հարկերը ըստ անհրաժեշտության:
- Ներկայացնել փաստաթղթերը, որոնք հաստատում են պարտավորությունների վճարումը:
- Ներկայացնել դիմումը՝ հեռախոսային կամ էլեկտրոնային միջոցներով:
Վճարման կարգը և օրենսդրական հիմքերը
Հարկային ձևերի վճարման կարգը սահմանված չէ միայն որոշմամբ, այլ նաև վարչական ընթացակարգերով:
Այդ գործընթացը ենթադրում է, որ դիմողը պետք է ղեկավարի «ՀՀ ՊԵԿ» պաշտոնական կայքը, որտեղ տրված են անհրաժեշտ ձևերը և մանրամասները:
Պարտավորությունների ցանկ
| Պարտավորության տեսակը | Վճարման ժամկետը | Վճարման եղանակները |
|---|---|---|
| Ավանդային հարկ | 1 ամիս | Բանկային փոխանցումով կամ առցանց վճարում |
| Աջակցման հարկ | 2 ամիս | Առանձնացված վճարման համակարգերով |
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, հարկ է հասկանալ պատճառները, որոնք կարող են լինել՝ փաստաթղթերի բացակայություն, սխալ լրացում, կամ հարկային պարտավորությունների անտեղյակություն:
Գործողությունների հաջորդականություն
- Սովորել մերժման պատճառը:
- Ամենայն դեպքում մերժումը կարելի է վիճարկել՝ ներկայացնելով հավելյալ փաստաթղթեր:
- Իրավաբանական խորհրդատվություն կօգնի հասկանալ հարցը:
Անձնական տվյալների պաշտպանություն
Դիմողները պետք է ապահովեն իրենց անձնական տվյալների անվտանգությունը՝ ներգրավվելու համար: ՀՀ օրենքները պարտադրում են, որ անձնական տեղեկությունները չտրվեն երրորդ կողմերին՝ բացառությամբ իրավապահ մարմինների:
Հարցումների համար
Դիմողները կարող են կապնվել ՀՀ ՊԵԿ կամ սակայն, նաև օգտագործել օնլայն դիմումներ, որտեղ կարելի է ստանալ արագ պատասխաններ:
Հետագա քայլերը
Դիմման գործընթացի ավարտից հետո հարկային մարմինը պարտավոր է տեղեկացնել դիմողին՝ կատարված գործողությունների մասին և ներկայացնել վճարման կամ լուծման կարգը:
Հետադարձ կապի և տեղեկատվական աջակցության ծառայություններ
- Հեռախոսային աջակցություն՝ +374 1 123 456
- Էլեկտրոնային հասցե՝ [email protected]
- Տվյալների ստուգման համակարգ՝ www.taxservice.am/verify
Բակտերիաներային հիմք և իրավական դաշտ
Ֆիզիկական անձանց հարկային պարտավորությունները հանդիսանում են Հայաստանի Հանրապետության հարկային համակարգի կարևորագույն բաղադրիչներից մեկը: 09.02.2024 թվակիրով ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 152-Ա որոշումը նախատեսում է, որ ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են հանգեցնել մեծ տուգանքների, որոնց նպատակն է պահպանել հարկային կարգապահությունը երկրի ներսում:
Այս որոշումն իր մեջ պարունակում է նաև իրավական հիմքեր, որոնց համաձայն, տվյալ ֆիզիկական անձինք, ովքեր ունեն տույժերի կամ պարտավորությունների անհետաձգելի վճարման պարտականություն, պետք է ներկայացնեն իրենց հաշվետվությունները և կատարեն վճարումները սահմանված ժամկետներում: Ըստ ՀՀ պարտավորությունների մասին օրենսդրության, հարկային պարտավորությունների չկատարման հետևանքները կարող են ներառել թե՛ վարչական, թե՛ քրեական պատասխանատվություն:
Որոշման կիրառության գործընթացը
Պաշտոնական կայքում հրապարակված 152-Ա որոշումը, տեղի ունեցավ մեծ արձագանք, քանի որ այն դնում է նոր չափանիշներ ֆիզիկական անձանց հարկային պարտավորությունների կատարման մեջ: Այս որոշման կիրարկման գործընթացը պահանջում է մի շարք քայլեր, որոնք ֆիզիկական անձինք պետք է կատարեն:
Առաջին հերթին, հարկատուները պարտավոր են ստուգել իրենց հարկային պարտավորությունները և վճարումների կարգը ՀՀ ՊԵԿ պաշտոնական կայքում: Այս փուլում հարկատուները կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք հասանելի են իրենց անձնական թվային ստորագրությամբ: Հարկային պարտավորությունների մասին տեղեկություններն ստանալու համար հարկատուները պետք է մուտք գործեն իրենց անձնական հաշվին, որտեղ նրանք կարող են տեսնել բոլոր պարտավորությունները, տույժերն ու ժամկետները:
Երկրորդ, եթե հարկատուները չեն կատարել իրենց պարտավորությունները, նրանք պետք է զբաղվեն վճարման գործընթացով, որը ներառում է համապատասխան հաշիվների բացումը և վճարման կատարումը սահմանված ժամկետներում, որպեսզի խուսափեն ավելորդ տուգանքներից:
Ֆինանսական ու իրավաբանական հետևանքները
152-Ա որոշման ընդունումը կարող է ամբողջական ազդեցություն ունենալ ֆիզիկական անձանց ֆինանսական վիճակի վրա: Ժամկետներում չվճարված հարկերը չեն միայն հանգեցնում տուգանքների, այլ նաև կարող են ազդել հարկատուի信用评分-ի վրա, ինչը կարող է սահմանափակել նրանց հնարավորությունները ապագայում ստանալ վարկեր կամ այլ ֆինանսական ծառայություններ:
Իրավաբանական առումով, հարկային պարտավորությունների չկատարման հետևանքները կարող են ներառել դատական գործընթացներ, որոնք կապվում են հարկային մարմինների կողմից ձեռնարկվող միջոցառումներին: Դատական գործընթացները կարող են ընդգրկել նաև հարկային պարտավորությունների ծավալների անհամապատասխանությունը, ինչը կարող է հանգեցնել լրացուցիչ քրեական հետևանքների:
Այս հանգամանքներում հարկատուներն իրավունք ունեն դիմել իրավաբանների կամ խորհրդատուների, ովքեր կարող են օգնել գնահատել իրավիճակը և առաջարկել լուծումներ, որոնք կչեզոքացնեն իրավաբանական հետևանքները: