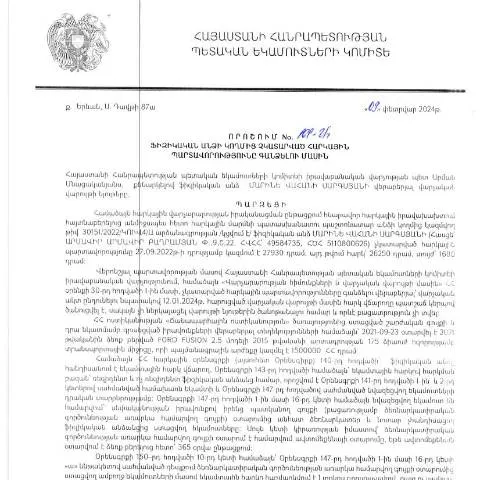
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին Կառավարության որոշումը
2024 թ. փետրվարի 9-ին տարածված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հրապարակված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 161-Ա որոշումը հանդես է գալիս որպես կարևոր իրավական փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների կատարումը իրզրայուա։ Այս որոշումը կարևոր դեր է խաղում ինչպես վարչական համակարգում, այնպես էլ քաղաքացիների հարկային պարտականությունների իրականացման գործընթացում։
Երևանյան սցենար. Հարկային պարտավորությունների չկատարման հետևանքները
Պետական հարկային մարմինները պարբերաբար վերահսկում են ֆիզիկական անձանց հարկային պարտավորությունների կատարումը։ Նման պարտավորությունների չկատարումը կարող է բերել տարբեր հետևանքների, ինչպիսիք են տուգանքները, վարչական քրեական գործ հարուցելը կամ նույնիսկ ունեցվածքի բռնագրավումը։ 2024 թվականից սկսած, այս որոշումը ներմուծում է նոր մեթոդներ, որոնցով կարող են հարկային մարմինները գանձել չկատարված պարտավորությունները, ինչը շատ կարևոր է հարկատուների համար։
Ով է պատասխանատու որոշման ընդունման համար
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Օրինակ, եթե անձը չի վճարել անձնական եկամուտի հարկը, ապա այդ անձը պետք է ենթարկվի որոշման պահանջներին։ Այստեղ նշվում է, որ որոշման կատարումը պարտադիր է բոլոր անձանց համար՝ անկախ դրանց ֆինանսական վիճակից։
Նախարարական գործընթացի փուլեր
- Դիմումի ներկայացում: Ֆիզիկական անձը պետք է ներկայացնի համապատասխան դիմում, որտեղ նշվում են չկատարված պարտավորությունները։ Դիմումը կարող է սեղմվել էլեկտրոնային եղանակով, ինչպես նաև առանց նախնական գրանցման՝ համապատասխան պետական մարմնում:
- Դիմումի հաշվի առնում: Դիմումը ստանալուց հետո, հարկային մարմինը սկսել է ստուգել տեղեկությունները, որոնք ներկայացվել են դիմումում։
- Նախապատրաստական աշխատանքներ: Եթե հարկային մարմինը գտնում է, որ դիմողը չի կատարել իր պարտավորությունները, ապա նրանք անցնում են հաջորդ փուլ՝ պարտավորությունների գանձման:
- Գանձման գործընթաց: Այս փուլը կարող է ներառել ֆինանսական միջոցների բռնագանձում, որը պարտադիր է:
Պարտադիր պահանջներ և փաստաթղթային հիմքերը
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը չպետք է լինի վնասակար կամ անարդար։ Ահա մի քանի կարևոր փաստաթղթեր, որոնք կարող են պահանջվել՝ գործընթացի ժամանակ:
- Հարկային հայտարարագրեր, որոնք սահմանում են անձի պարտավորությունները;
- Անձնական փաստաթղթեր (հանված անձնագիր, ՀՎՀՀ);
- Տվյալների հաստատման փաստաթղթեր (հեռախոսային բանակցության արձանագրություն, փաստաթղթերի պատճեններ);
Դիմումի կառուցվածքը և լրացման առանձնահատկությունները
Դիմումը պետք է լրացվի հետևյալ մոդելի համաձայն. յուրաքանչյուր հատված պետք է ուշադիր լրացվի, քանի որ սխալները կարող են հետաձգել գործընթացը կամ հանգեցնել դատական վիճակների:
| Հասցե | Նկարագրություն |
|---|---|
| Անձնական տվյալներ | Անուն, ազգություն, ծննդյան ամսաթիվ, ՀՎՀՀ |
| Հարկային պարտավորություններ | Կարգավորել այն պարտավորությունները, որոնք չեն կատարվել: |
| Հարկային մարմնի միասնական թիվ | Հարկային մարմնի կողմից տրամադրված տեղեկություններ՝ ՀՎՀՀ-ով: |
Դիմումի հետագա ընթացիկ ստուգումները
Հարկային մարմինների կողմից իրականացվող ստուգումների ընթացքում կարող են բացահայտվել տարբեր խնդիրներ՝ կապված գանձման գործընթացի վերաբերյալ։ Հարկատուները պետք է կարողանան հետևել իրենց դիմումի ընթացքին, որպեսզի ստանան հստակ տեղեկություններ՝ իրենց պարտավորություններին վերաբերող:
Հարկային պարտավորությունների չկատարման հետևանքները
Եթե հարկային պարտավորություններն այդպիսով չեն կատարվում, ապա հարկային մարմինները կարող են կիրառել որոշակի միջոցներ՝ սկսած տուգանքներից մինչև լուրջ վարչական քայլեր:
- Տուգանքներ: Չկատարված պարտավորությունների համար կարող են կիրառվել ֆինանսական տուգանքներ:
- Վարչական քրեական գործեր: Եթե հարկային մարմինը գտնի, որ խախտումները համակարգված են, կարող է քրեական գործ հարուցվել:
- Նույնականացնող փաստաթղթերի խախտում: Ավելորդ տեղեկանքներ ներկայացնելը կարող է բերել նոր պարտավորությունների:
Հարկային մարմինների հետ աշխատանքի առանձնահատկությունները
Այս մասնաճյուղը կարևոր դեր ունի հասարակության համար, քանի որ այն ապահովում է հարկային քաղաքականության հետևողականությունը։ Հարկային մարմինները պետք է ինքնուրույն աշխատանք իրականացնեն, որպեսզի ապահովեն հրապարակային տեղեկատվություն, որն անհրաժեշտ է քաղաքացիներին:
Հետադարձ կապի մեխանիզմները
Պետական մարմինները պետք է առաջնորդվեն արդյունավետ մեխանիզմներով՝ հարկային հարցերի վերաբերյալ հասարակության հետ կապ հաստատելու համար։ Այս մեխանիզմները ներառում են.
- Հեռախոսային կենտրոններ, որտեղ քաղաքացիները կարող են հարցեր տալ;
- Էլեկտրոնային հաղորդագրությունների համակարգ, որտեղ մարդիկ կարող են տեղեկություններ ստանալ;
- Առկա շտաբներ, որտեղ քաղաքացիները կարող են հանդիպել պետական աշխատակիցներին:
Հարկային պարտավորությունների լիազորությունները
Փորձելով հասկանալ, թե ինչու են այս պահանջները պարտադիր, հարկ վճարողները պետք է դիտարկեն անհատական պահանջները, որոնք կարող են փոխվել՝ ըստ ապրելաուագիտական պայմանների:
- Հարկային հայտարարագրերի ուղարկման ժամկետ: Հարկային մարմինները սահմանում են կատարման վերջնաժամկետներ:
- Հարկային պարտավորությունների նվազեցման մեթոդներ: Կան տարբեր ծրագրեր, որոնք հնարավորություն են տալիս նվազեցնել պարտավորությունները՝ օրինակ՝ վճարումների ընդհատման պայմաններ:
Թիրախային խմբերի առանձնահատկությունները
Կան որոշակի խմբեր, որոնք ունեն հատուկ պայմաններ, որոնք կարող են փոխել նրանց հարկային պարտադրանքները:
- Հնարավոր տնտեսական դժվարությունների մեջ գտնվող անձինք;
- Շրջանային բնակիչներ;
- Էկոնոմիկայի ոլորտի մասնավոր հատվածի ներկայացուցիչներ:
Ելքի ուղիների ուսումնասիրություն
Հարկային մարմինները պետք է պատրաստ լինեն բարդ իրավիճակներին, որոնք կարող են առաջանալ, երբ քաղաքացիները դիմում են գանձման գործընթացներին։ Այս ելքի ուղիները կարող են ներառել:
- Հարկային համալսարաններ: Քաղաքացիները կարող են մասնակցել կրթական ծրագրերի՝ հասկանալու համար հարկային պարտավորությունները:
- Դիմումի վարույթների առնչություն: Կայանալով տեխնիկական հարցեր, պետք է քաղաքացիները կարողանան ստանալ հատուկ խորհուրդներ:
Վիճակագրական տվյալների դերն ու նշանակությունը
Վիճակագրական տվյալները կարևոր դեր են խաղում, որպեսզի պետությունը կարողանա տեսնել, թե որքան արդյունավետ են իր գործողությունները։ Ահա մի քանի կարևոր կետեր, որոնք պետք է նշվեն:
- Հարկային պարտավորությունների կատարման տոկոս;
- Ավելի հաճախակի եղանակներ, որոնց միջոցով քաղաքացիները դիմում են;
- Հարկային մարմինների արձագանքման ժամկետներ:
Այդպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներկայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 161-Ա որոշումը հանդիսանում է բանալի գործիք, որը ապահովում է հարկային պատասխանատվություն և կարգապահություն հայաստանյան հարկ վճարողների շրջանում։
Մուտքի իրավական հիմնավորումները և ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 09.02.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 161-Ա որոշման իրավական հիմնավորումները ընդգրկում են ՀՀ հարկային օրենսդրության համապատասխան դրույթները: Այս որոշման ընդունումը պայմանավորված է հարկային պարտավորությունների չկատարման հետևանքով առաջացած ֆինանսական վնասի վերացման անհրաժեշտությամբ:
Անձնական օրինակով՝ Մարինե Սարգսյանի (ՀՎՀՀ՝ 49584735, անձնագիր/ՀԾՀ՝ 5110800626) պարագայում, գործընթացը սկսվում է հարկային պարտավորությունների հաշվարկման ժամկետի անցնելուց հետո, երբ ՊԵԿ-ը ստանում է համապատասխան տեղեկություններ, որոնք վկայում են պարտավորությունների չկատարման մասին: Հարկային մարմնի կողմից իրականացվող գործընթացը ենթադրում է, որ անձը պետք է նախապես ազդարարի երկկողմանի համաձայնությունները և օրենսդրական ակտերի կիրարկումը:
Հարկային պարտավորությունների գանձման գործընթացի քայլերը
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք կարևոր քայլեր, որոնք անհրաժեշտ են օրենքի շրջանակներում: Նախ, հարկային մարմինը կատարում է պարտավորության մանրամասն ուսումնասիրություն, որի արդյունքում այն կարող է որոշել, թե արդյոք ինչպես պետք է իրականացվի պարտավորության գանձումը:
Առաջին քայլը լրիվ տեղեկատվության հավաքումն է, որը ներառում է պարտավորությունների չափը, ժամկետը և անձի ֆինանսական վիճակը: Հաջորդ քայլը հարկային մարմնի կողմից ծանուցման ուղարկումն է, որտեղ նշվում են պարտավորությունները, ժամկետները և հնարավոր հետևանքները, եթե պարտավորություններն արագորեն չեն կատարվում:
Կարևոր է նշել, որ եթե անձը չունի բավարար միջոցներ պարտավորությունները կատարելու համար, նա կարող է դիմել ՊԵԿ-ին՝ խնդրելով վարկաբեկված կարգով գյուղական տնտեսություններով զբաղվելու թույլտվություն, որն իր հերթին կարող է ժամանակավոր լուծում լինել:
Իրավական պաշտպանություն և հնարավոր բողոքարկումներ
Հարկային պարտավորությունների գանձման գործընթացում անձը իրավունք ունի բողոքարկելու ՊԵԿ-ի որոշումները, եթե կարծում է, որ դրանք չեն համապատասխանող օրենքներին կամ սահմանված կարգին: Բողոքարկման գործընթացը պետք է իրականացվի ՀՀ ՊԵԿ-ում ապրանքագիտության կամ իրավաբանական վարչության միջոցով:
Բողոքարկման դիմումը, որպես կանոն, պետք է ներկայացվի ոչ ուշ, քան 30 օր ժամկետում՝ որոշման ընդունումից հետո: Դիմումը պետք է պարունակի բոլոր անհրաժեշտ փաստաթղթերը, որոնք աջակցում են բողոքի հիմքերը: Հնարավոր է նաև դիմել դատարան, եթե բողոքը չի ընդունվում ՊԵԿ-ի կողմից:
Իրավական պաշտպանություն ստանալու համար անձը կարող է նաև խորհուրդ ստանալ մասնագիտացված իրավաբաններից կամ հարկային փորձագետներից, ովքեր կարող են օգնել գործընթացում և ներկայացնել իրավական փաստարկներ: