Ներածություն՝ հարկային պարտավորությունների մարման գործընթացի կարևորությունը
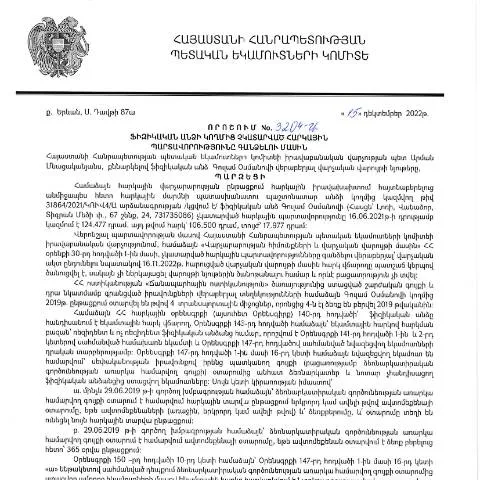
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը քաղաքացիների և կազմակերպությունների պարտավորություններից է, որը կարգավորվում է ՀՀ հարկային օրենսդրությամբ: 2022 թվականի դեկտեմբերի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3204-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների մարման գործընթացում: Այս փաստաթուղթը հնարավորություն է տալիս պետական մարմիններին արդյունավետ կերպով հավաքագրելու չկատարված հարկերը և ապահովելու հարկային համակարգի կայունություն:
Ո՞վ պետք է ներկայացնի փաստաթուղթը
Այս փաստաթուղթը ներկայացնելու պարտավորությունը ընկնում է այն ֆիզիկական անձանց վրա, ովքեր ունեն չկատարված հարկային պարտավորություններ: Համաձայն ՀՀ հարկային օրենսդրության, հարկային պարտավորությունների չկատարման դեպքերում, հարկային մարմինները իրավունք ունեն պահանջելու պարտքերն արտոնյալ կարգով:
Եթե դուք՝ որպես ֆիզիկական անձ, գտնում եք, որ ունեք չկատարված հարկային պարտավորություններ, պետք է դիմեք համապատասխան պետական մարմիններին, ուր կպահանջվի լրացնել և ներկայացնել նշված որոշման հիմքում ընկած փաստաթուղթը:
Դիմումի ձև և դրա լրացման առանձնահատկությունները
Դիմումը, որը պետք է լրացվի, բաղկացած է մի շարք բաժինների, որոնց յուրաքանչյուրն ունի իր առանձնահատկությունները:
- Անուն, ազգանուն, հայրենիք: Համենայն դեպս, պետք է էապես ճշտվեն տվյալները, քանի որ սխալ տեղեկությունները կարող են привестиիք գործընթացի ձախողման:
- Հարկերի տեսակները: Այս բաժնում պետք է նշվեն բոլոր հարկերը, որոնք չեք վճարել: Կարևոր է ճշտել և նշել ճիշտ հարկատեսակները:
- Հարկային պարտավորության գումարը: Այստեղ նշվում են չկատարված պարտավորությունների գումարները, որոնք պետք է ճշտվեն շրջանառության փաստաթղթերի հիման վրա:
Սխալները, որոնց պետք է խուսափել
Որպեսզի դիմումը ճիշտ ու թափանցիկ լինի, պետք է ուշադրություն դարձնել հետևյալ հանգամանքներին:
- Խուսափել չէր աջ կողմում նշված թվերի սխալ գրելուց:
- Չպետք է մոռանալ տեղադրել բոլոր պահանջվող փաստաթղթերը:
- Լրացուցիչ տեղեկություններ, որոնք կարող են ազդել հարկային պարտավորությունների վրա պետք է նշված լինեն:
Փաստաթղթի ներկայացման ընթացակարգը
Դիմումը կարող է ներկայացվել մի քանի եղանակներով՝ էլեկտրոնային, թղթային կամ գույքի միջոցով: Յուրաքանչյուրը ունի իր առավելություններն ու թերությունները:
Էլեկտրոնային ներկայացում
Այս տարբերակը ամենաարագն է, քանի որ կարող եք ներկայացնել դիմումը ցանկացած վայրից՝ օգտագործելով ձեր անձնական քարտը կամ էլեկտրոնային ստորագրությունը:
Թղթային ներկայացում
Եթե ընտրում եք այս տարբերակը, պետք է այցելեք համապատասխան պետական մարմին, որտեղ ձեզ տրամադրվելու է ձևանմուշը՝ լրացնելու համար:
Գույքի միջոցով
Այս տարբերակը ենթադրում է, որ դիմումը կներկայացվի նամակով՝ նշված հասցեին: Այս դեպքում կարևոր է համոզվել, որ նամակը հասել է:
Ստացման ժամկետները և հաջորդ քայլերը
Դիմումը ներկայացնելուց հետո, հարկային մարմինները պետք է արձագանքեն 30 օրվա ընթացքում: Եթե դիմումը ընդունվում է, ապա այնուհետև սկսվում է պարտավորությունների կատարումը:
| Ստացման կարգ | Ժամկետ | Հաջորդ քայլ |
|---|---|---|
| Էլեկտրոնային | 30 օր | Ստանալ հաստատող նամակ |
| Թղթային | 30 օր | Հավաստման ստացում |
| Գույքի միջոցով | 30 օր | Ստանալ տեղեկանք |
Որոնք են ընթացակարգի իրական հետևանքները
Եթե դուք հերքում եք կամ հրաժարվում եք կատարել ձեր հարկային պարտավորությունները, ապա կարող եք ենթարկվել վարչական կամ իրավաբանական պատասխանատվության: Անհրաժեշտ է լինել տեղեկացված, որ հարկային պարտավորությունների չկատարումը կարող է ծնել հավելյալ գումարներ:
Ավելին, հարկային մարմինները իրավունք ունեն կիրառել հարկային պարտավորությունների կատարումը տարբեր միջոցներով՝ մինչև ձեր հաշիվների սառեցումը:
Փաստաթղթերի բացակայություն կամ սխալներ
Եթե դուք ցանկանում եք, որ ձեր դիմումը ընդունվի, բայց դուք ունեք փաստաթղթերի բացակայություն կամ սխալներ, կարևոր է նախապես ստուգել բոլոր անհրաժեշտ փաստաթղթերն ու տեղեկությունները: Դրա համար կարող եք դիմել իրավաբանների կամ ֆինանսական խորհրդատուների:
Կառավարության որոշման նշանակությունը
Այս որոշումը կարևոր դեր է խաղում Հայաստանի հարկային քաղաքականության կայացման մեջ: Այն ապահովում է, որ բոլոր քաղաքացիներն ու կազմակերպությունները կատարեն իրենց պարտավորությունները, ինչն էլ բխում է պետական մուտքերի կայունության և սոցիալական հավասարության ապահովման համար:
Վերջնական խոսք՝ հարկային ենթակառուցվածքի ամրապնդման կարևորությունը
Այսօր ավելի քան երբևէ կարևոր է, որ յուրաքանչյուր ֆիզիկական անձը և իրավաբանական կողմը իրազեկված լինի հարկային պարտավորությունների մասին: Ծանր շեշտը պետք է դրվի հարկային պատասխանատվության մեխանիզմներին, քանի որ դա պետական զարգացման կարևոր բաղադրիչներից մեկն է:
Իրավական հիմքեր և ընթացակարգեր
Հարկային պարտավորությունների գանձումը Հայաստանում իրականացվում է ՀՀ ՊԵԿ իրավաբանական վարչության համապատասխան որոշումների հիման վրա։ Այս որոշումը, որն ընդունված է 2022 թվականի դեկտեմբերի 15-ին, հիմնվում է ՀՀ հարկային օրենսդրության վրա և կիսում է օրենքի սահմանված պահանջները։ Ըստ ՀՀ ՊԵԿ վարչության սահմանած կարգի՝ հարկային պարտավորությունները մուծելու գործընթացը ենթակա է մանրակրկիտ վարչական վերահսկողության, որի նպատակն է ապահովել հարկային կարգապահությունը և կանխել հարկային խախտումները։
Գուլամ Օսմանովի կողմից կայացված որոշման հիմքում ընկած են նաև ՀՀ վարչական օրենսդրության սկզբունքները, որոնք պահանջում են անհետաձգելի արձագանք հարկային պարտավորությունների չկատարման դեպքերում։ Համապատասխանաբար, իրավաբանական վարչության տրամադրած փաստաթղթերը պետք է համապատասխանի օրենքի պահանջներին, որից հետո սկսվում են գանձման գործընթացները՝ համապատասխան տեղեկությունների հավաքմամբ և համապատասխան ուսումնասիրություններով։
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի շարք փուլերից, որոնք սկսվում են հարկ վճարողի պարտավորությունների կուտակումից: Կառավարությունը, հիմնվելով ՀՀ ՊԵԿ տվյալների վրա, կարող է ինքնաբերաբար սկսել հարկային պարտավորությունների գանձման գործընթացը՝ նախապես տեղեկացնելով հարկ վճարողներին։ Որոշակի դեպքերով, երբ պարտավորությունները չեն կատարվում կամ ուշանում են, կարող է կիրառվել վարչական պարտավորությունների ինստիտուտը։
Հարկային մարմինները ունեն իրավասություն, որպեսզի ձեռնարկեն մի շարք միջոցառումներ՝ պարտավորությունների գանձման համար, այդ թվում՝ հարկ վճարողներին ուղղված գրություններ, վարչական դատավարություններ և անգամ գույքի բռնագանձման գործընթացներ։ Հարկ վճարողը, իր հերթին, իրավունք ունի ներկայացնելու իր փաստարկները և ապացույցները, որոնք կարող են նվազեցնել կամ չեղարկել պարտավորությունների գանձումը։
Ելք խախտումներից և հարկային պարտավորությունների հոգաբարձություն
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև խախտումներից ելք գտնելու մեխանիզմների առկայությունը։ ՀՀ հարկային օրենսդրությունը նախատեսում է մի շարք հնարավորություններ, որոնք թույլ են տալիս հարկ վճարողներին ճիշտ ուղղությամբ մուտք գործել տարբեր վարչական և իրավական միջոցառումների։ Այս միջոցառումները կարող են ներառել հարկային խախտումների վերացում, համաձայնագրեր, որոնք ուղղված են պարտավորությունների կատարմանը, և անգամ հարկային ալյանսներ իրավաբանական մասնագիտությունների հետ:
Հարկ վճարողներն ունեն հնարավորություն դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ որպես վարչական դատարան ներկայացնելու իրենց հայցերը, որտեղ նրանք կարող են ապացուցել իրենց դիրքորոշումը հարկային պարտավորությունների հետ կապված։ Այդ գործընթացը ենթադրում է հատուկ փաստաթղթերի ներկայացում, որոնք պետք է համապատասխանեն ՀՀ վարչական դատավարության օրենսդրությանը։ Հարկային մարմինները պարտավոր են ուսումնասիրել յուրաքանչյուր գործ և տրամադրել համապատասխան որոշումներ, ինչը հաճախ կարող է հանգեցնել հարկ վճարողի և պետության միջև համաձայնության ձեռքբերման: