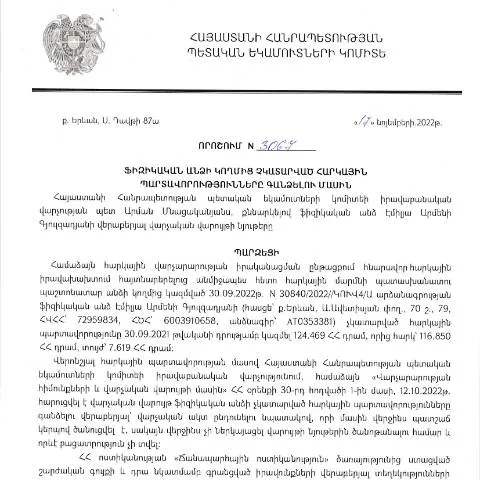
Դիտարկում 2022 թվականին իրականացված հարկային պարտավորությունների գանձման մասին որոշման
2022 թվականի նոյեմբերի 17-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր փաստաթուղթ է, որը ուղղորդում է հարկ վճարողների համար հարկային պարտավորությունների կատարման գործընթացը:
Որոշման պատմություն և իրավական հիմք
Այս որոշումն ընդունվել է ՀՀ կառավարության կողմից սահմանված կարգի համաձայն, որն ընդգրկում է վարչական գործընթացների կազմակերպման ընդհանուր սկզբունքները: Այն հիմնված է ՀՀ վարչական գործընթացների օրենսդրության և հարկային օրենքների վրա, որոնք սահմանում են հարկային պարտավորությունների կատարման կարգը:
- Օրենքի ընդունման ժամանակահատվածը: 2022 թվականի վերջին, հաշվի առնելով հարկային պարտավորությունների չկատարման բարձր ցուցանիշները:
- Կառավարական որոշման բացահայտում: Հրապարակվել է 2023 թվականի մարտի 10-ին ՀՀ ՊԵԿ պաշտոնական կայքում:
Ով պետք է ներկայացնի դիմումը և ինչ նպատակ ունի այն
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այն կիրառելի է բոլոր հարկ վճարողների համար, անկախ նրանց՝ երկրում բնակության կարգավիճակից:
Դիմումը պարտադիր է ներկայացնելու դեպքում, երբ:
- Անձը պարտավոր է կատարել հարկային վճարումներ, սակայն չի կատարել դրանք:
- Իրական չափով հարկային պարտավորությունները չեն կատարվել:
Ինչպես լրացնել դիմումը
Դիմումը, որը կոչվում է «Հարկային պարտավորությունների կատարելու մասին դիմում», պետք է լրացվի հետևյալ կերպ:
- Առաջին, հարկային համարը (TIN) պետք է նշվի:
- Երկրորդ, պարտավորությունների մանրամասները, ինչպես նաև չկատարված վճարումների չափը:
- Թիմնեք տվյալները լրացնելու ժամանակ, որ այն ներկայացված կլինի վարչական գործընթացներին համապատասխան:
Բողոքելու գործընթաց՝ մերժման դեպքում
Եթե դիմումը մերժվում է, հարկ վճարողը կարող է դիմել բողոքարկման գործընթացին: Այս գործընթացը ենթադրում է, որ հարկ վճարողը կարող է ներկայացնել իր բողոքը և տրամադրել համապատասխան փաստաթղթեր, որոնք ապացուցում են իր իրավունքները:
- Բողոքարկման ժամկետները: 10 աշխատանքային օր:
- Բողոքը ներկայացնելու ձևը: Էլեկտրոնային եղանակով, դիմումի համար:
Նկարագրական գործընթաց՝ դիմումը ներկայացնելուց հետո
Դիմումը ներկայացնելուց հետո, հարկային մարմինը պետք է իրականացնի ընթացակարգեր՝ հաշվի առնելով ներկայացված տեղեկությունները:
- Դիմումի ընդունման հաստատում:
- Վերլուծություն՝ համաձայն հարկային պարտավորությունների կատարողականի:
Ելքային արդյունքներ և պատասխանատվություն
Այս գործընթացի արդյունքները շատ կարևոր են, քանի որ դրանք բացահայտում են ոչ միայն հարկ վճարողի պարտականությունները, այլև իրավունքը:
Արդյունքները կարող են լինել հետևյալները:- Հարկային պարտավորությունների կատարում:
- Պատասխանատվության ենթարկում՝ եթե չափազանց ուշացած է վճարումը:
Հարկային պարտավորությունների կատարումից ազատման պայմանները
Ինչպես նշված է որոշման մեջ, հարկ վճարողը կարող է դիմել հարկային մարմնին՝ ազատում ստանալու համար, եթե նա կարող է հիմնավորել, որ իր ֆինանսական վիճակը չի թույլատրում կատարել վճարումները:
- Հիմնավորման չափանիշները: Հիվանդություն, գործազրկություն, կամ այլ արտասովոր հանգամանքներ:
Հարկային պարտավորությունների կատարումից հետո սպասվող փաստաթղթերը
Հարկային պարտավորությունները կատարելուց հետո հարկ վճարողը պետք է ակնկալի, որ ստանա համապատասխան փաստաթղթեր, որոնք կհաստատեն իր կատարած վճարումները:
- Վճարման հաստատման փաստաթուղթ: Ապահովում է, որ պարտավորությունները կատարվել են:
- Անհրաժեշտության դեպքում՝` հարկային հաշվետվություն: Այստեղ նշվում են բոլոր կատարելաումները:
Հետագա գործողություններ՝ հարկային պարտավորությունների հաստատումից հետո
Հարկային մարմնի կողմից ստացված փաստաթղթերը կարող են լինել հիմք՝ հետագա գործողությունների համար, եթե հարկ վճարողը ցանկանում է դիմել այլ վարչական գործընթացների:
- Վճարման հետազոտություն՝ հաշվետվության կազմում:
- Հետագա բողոքարկումներ՝ անհրաժեշտության դեպքում:
Քաղաքական փոփոխությունները և փաստաթղթերի պահպանման ժամկետները
2022 թվականի վերջին ընդունված որոշումը ենթադրում է, որ հարկային պարտավորությունների կատարման գործընթացը պետք է լինի թափանցիկ և արդյունավետ:
Հիմնական կարևորագույն կետերը, որոնք պետք է հիշվելու լինեն:
- Փոփոխությունները միջազգային ֆինանսական համակարգում:
- Հարկային մարմինների կողմից վերահսկողության բարելավում:
Փաստաթղթերի պահպանման պահանջները
Միաժամանակ հարկ վճարողները պարտավոր են պահպանել բոլոր հարկային փաստաթղթերը, որոնք կարող են անհրաժեշտ լինել ապագայում:
- Փաստաթղթերի պահելու ժամկետը՝ 5 տարի:
- Պահպանման կարգը՝ ըստ ՀՀ օրենսդրության:
Հարկային պարտավորությունների կատարման կետեր
| Գործողությունը | Ժամկետ | Հիշեցում |
|---|---|---|
| Հարկային պարտավորության կատարում | 30 օր | Վճարումը պետք է կատարվի կրճատ ժամկետում |
| Բողոքարկման գործընթաց | 10 աշխատանքային օր | Բողոքը ներկայացնելը՝ պահանջվում է համապատասխան փաստաթղթերով |
Հարկային պարտավորություններն ու դրանց կատարումը առցանց համակարգում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 17.11.2022 որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, բացահայտում է հարկային վարչարարության և պարտավորությունների կատարումը առցանց համակարգում: Հարկային պարտավորությունների կատարումը պահանջում է, որ քաղաքացիները ակտիվորեն մասնակցեն և հետևեն իրենց հարկային պարտականություններին:
Այս հարցում, ՀՀ ՊԵԿ-ն առաջարկում է մի շարք էլեկտրոնային ծառայություններ, որոնք նպաստում են գործընթացի պարզեցմանը: Դրանք ներառում են հարկային վճարումների առցանց իրականացումը, նամակագրությունը հարկային մարմնի հետ, ինչպես նաև հարկային պարտավորությունների տեղեկությունների ստացումը՝ օգտագործելով անձի նույնականացման քարտերը և էլեկտրոնային ստորագրությունները:
Ելնելով վերոնշյալից, նշված որոշումը կարևորում է այն օրենքը, որը իր մեջ պարունակում է նաև պարտադիր ժամկետներ և տեղեկատվության տրամադրման եղանակներ, որոնք քաղաքացիները պարտավոր են պահպանել:
Հարկային պարտավորությունների գանձման գործընթացը. քայլ առ քայլ ուղեցույց
Հայաստանի Հանրապետության հարկային օրենքների համաձայն, հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի քանի փուլերից: Առաջին հերթին, հարկային մարմինը պետք է ախտորոշի պարտավորությունների չկատարման պատճառները: Այդ նպատակով, քաղաքացիների նկատմամբ կարող են իրականացվել տարբեր տեսակի ստուգումներ, որոնց արդյունքում պարզվում են հարկային պարտավորությունների չափերն ու ժամկետները:
Երբ պարտավորությունները հայտնաբերվում են, ՀՀ ՊԵԿ-ն առաջացնում է համապատասխան որոշում՝ պարտավորությունների կատարումը պահանջելու վերաբերյալ, ինչպիսին է 17.11.2022 թվականի որոշումը: Այս որոշման շրջանակներում, հարկային մարմինը կարող է օգտվել նաև հարկային պարտավորությունների գանձման մի շարք մեթոդներից, ինչպիսիք են:
- Հարկային վճարների ուղղակի գանձումը բանկային հաշիվներից:
- Երկրորդային բանկային համակարգի միջոցով կատարումը:
- Նախագծեր, որոնք կարող են ընթանալ դատարանի միջոցով՝ պարտավորությունների կատարումը պահանջելու գործընթացով:
Ծառայությունները, որոնք մատուցվում են հարկային մարմինների կողմից, հիմնականում իրականացնում են էլեկտրոնային հարթակների միջոցով, որտեղ քաղաքացիները կարող են ստանալ իրենց պարտավորությունները, կատարել վճարումներ և հետևել գործընթացին:
Իրավական պատասխանատվությունը և քաղաքացիների իրավունքները
Նշված որոշումը, ինչպես նաև հարկային համակարգի ընդհանուր սկզբունքները, օրենսդրորեն ապահովում են քաղաքացիների իրավունքները և հարկային պարտավորությունների կատարումը: ՀՀ սահմանադրության համաձայն, քաղաքացիները իրավունք ունեն տեղեկություն ստանալ իրենց հարկային պարտավորությունների վերաբերյալ, ինչը դրանց կատարումը դարձնում է առավել թափանցիկ:
Միաժամանակ, հարկային մարմինները պարտավոր են մշակել արդար գործընթացներ և միջոցառումներ, որոնք կպաշտպանեն քաղաքացիների իրավունքները, հատկապես, երբ խոսքը գնում է հարկային պարտավորությունների կատարումից հրաժարվելու կամ դրանց նկատմամբ հարուցված միջնորդությունների մասին:
Երբ քաղաքացիները նկատում են իրենց իրավունքների խախտումներ, նրանք կարող են դիմել ՀՀ ՊԵԿ-ին, ինչպես նաև օգտագործել օրենսդրական միջոցներ՝ պաշտպանելու իրենց շահերը:
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև քաղաքացիների տեղեկացվածությունը, որի շնորհիվ նրանք կարող են հետևել իրենց հարկային պարտավորություններին և ժամանակին կատարեն անհրաժեշտ քայլերը: