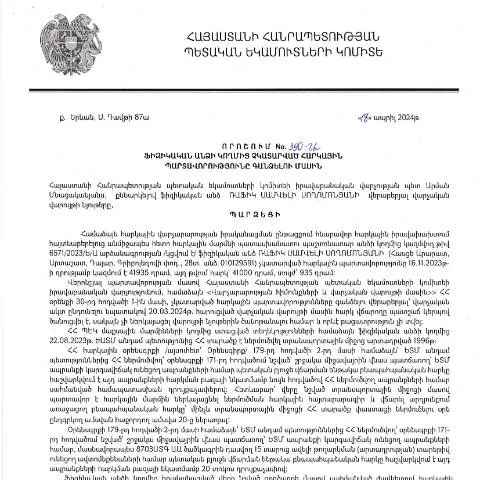
Ընդհանուր տեղեկատվություն ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի ապրիլի 18-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 390-Ա որոշումը ունի կարևոր դեր Հայաստանի հանրապետության հարկային վարչարարության շրջանակներում: Այս փաստաթուղթը հրատապ է այն ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն իրականացվել, և անհրաժեշտ է դրանք կարգավորել:
Ինչը առանձնացնում է այս որոշումը այլ փաստաթղթերից
Մնացյալ վարչական փաստաթղթերից, այս որոշումը մի քանի կարևոր առանձնահատկություններ ունի:
- Հստակեցված պարտավորություններ: որոշումը մանրամասն ներկայացնում է այն պարամետրերը, որոնք բնորոշում են ֆիզիկական անձի հարկային պարտավորությունները:
- Նպատակային կիրառություն: նախատեսված է միտված լինել միայն ֆիզիկական անձանց նկատմամբ, որոնց հարկային պարտավորությունները չեն կատարվել:
- Վարչական ընթացակարգերի հետևողականություն: որոշումը պարունակում է վարչական ընթացակարգերի հստակ սահմանումներ:
Դեպոզիտային գործընթացի քայլեր
Դեպոզիտը կարելի է կատարել մի քանի տարբերակի միջոցով.
- Հաշվարկային կենտրոնի միջոցով: հարկային մարմիններին ներկայացնելով պահանջվող փաստաթղթերը:
- Էլեկտրոնային համակարգի միջոցով: օգտագործելով անձնական ნომերն ու էլեկտրոնային ստորագրությունը, կարող եք կատարել դիմումը:
- Ինտերնետային ծառայություններ: ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ հնարավոր է դիմել որոշման վերանայման համար:
Ինչ դեր ունի այս որոշումը վարչական գործընթացում
Այս որոշման նշանակությունը տեսանելի է հարկային պարտավորությունների հերթականության պահպանման և ֆիզիկական անձանց իրավունքների պաշտպանության միջոցով: Այն անհրաժեշտ է, որպեսզի հարկ վճարողները բացահայտեն իրենց հարկային պարտավորությունները և ժամանակին կատարեն վճարումները: Այն նաև նշանակում է, որ պետությունը հետևում է հարկային կարգապահությանը:
Հատուկ դեպքերը
Այս որոշումը կարող է վերաբերվել նաև հատուկ դեպքերի, օրինակ:
- Արտասահմանում գտնվող անձինք: ովքեր ունեն հարկային պարտավորություններ, պետք է դիմեն ՀՀ դեսպանատնին կամ օգտագործեն էլեկտրոնային համակարգերը:
- Մինորները: եթե նրանք ունեն հարկային պարտավորություններ, ծրագիրը կարող է պահանջել նաև ծնողի կամ խնամողի մասնակցությունը:
- Սովորականից ավելի բարդ իրավիճակներ: եթե հարկային պարտավորությունների հետ կապված խնդիրներ ունեն, անհրաժեշտ է դիմել իրավաբանական խորհրդատվություն:
Ինչ է սպասվում դիմողին
Ֆիզիկական անձին, ով դիմում է այս որոշման շրջանակներում, պետք է իրազեկված լինի նաև իր իրավունքներից և պարտավորություններից.
- Իրավունքներ: ոլորտում իրավական օգնություն ստանալու, հարցումներ կատարելու և վերանայման դիմելու իրավունք:
- Պարտավորություններ: ժամանակին ներկայացնել փաստաթղթեր և մատուցել ճշգրտված տվյալներ:
Ի՞նչ անել, եթե դիմումը մերժվի կամ սխալ լինի
Եթե դիմումի ընթացքում տեղի ունենա մերժում կամ որևէ սխալ, դիմողը կարող է գործել հետևյալ կերպ:
- Վերաբերում դիմում: կարող է ներկայացվել վերանայման դիմում, որտեղ պետք է մանրամասն նկարագրվեն պատճառները:
- Շրջանառություն: պետք է կապ հաստատել հարկային մարմինների հետ հարցերի լուծման համար:
- Պատասխանատու մարմինների աջակցություն: անհրաժեշտության դեպքում կարող է դիմել իրավաբանական օգնության:
Փաստաթղթի ձևերի վերլուծություն
ՀՀ ՊԵԿ-ի որոշումների մեջ ներկայացվող փաստաթղթերի ձևերն ու պահանջները հասկանալի են, սակայն դիմողը պետք է ուշադրություն դարձրի որոշակի կետերի վրա.
| Ռուբրիկա | Նկարագրություն | Պահանջներ |
|---|---|---|
| Այնպիսի տեղեկություններ, ինչպիսիք են ազգանուն, անուն, հայրանուն | Պետք է լինի ճշգրտված և համապատասխան փաստաթղթերին | Խուսափեք սխալներից, անցյալում դրված տվյալներն օգտագործելուց |
| Հարկային պարտավորությունների վերաբերյալ տեղեկատվություն | Պետք է ներկայացնել բոլոր պահանջվող տվյալները | Կարող է առաջացնել խնդիրներ եթե դրանք թերի են |
| Կապի տվյալներ | Բազմաթիվ կապի տարբերակներ, որոնց միջոցով կարելի է ստանալ արձագանք | Պետք է լինեն актуальные |
Կալենդարային ժամանակացույցը
Որոշման գործադրումը իրականացվում է հետևյալ ժամանակացույցով:
- Դիմելու ժամկետները: դիմումը պետք է ներկայացվի 2024 թվականի մայիսի 30-ից ոչ ուշ:
- Արժեքն ու ժամկետները: հաշվարկման ժամկետները թույլ են տալիս մեկ ամսում ապահովել բոլոր անհրաժեշտ քայլերը:
- Ավարտի ժամկետ: բոլոր գործընթացները պետք է ավարտվեն մինչև 2024 թվականի հուլիսի 1-ը:
Դրամական պարտավորությունների գանձման ընթացակարգ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 390-Ա որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Ուշադրություն պետք է դարձնել, որ այս որոշման շրջանակներում gանձման գործընթացը անցնում է մի քանի փուլով, որոնք սկսվում են պարտքի հետ կապված տեղեկատվության հավաքմամբ և վերլուծությամբ:
ՊԵԿ-ը, որպես հարկային մարմին, ունի օրենքով սահմանված իրավունքներ՝ հավաքելու հարկային պարտավորությունները, ինչի շրջանակներում կիրառվում են մի շարք միջոցներ, որոնք կարող են ներառել ֆինանսական միջոցների դադարեցում, անձամբ կամ իրավաբանական լրացուցիչ պահանջներ:
Կանոնակարգն անցնում է մի քանի փուլով, որոնք նախատեսում են. առաջինը՝ հարկային պարտավորությունների հայտնի լինելու դեպքում, ՊԵԿ-ը ձևակերպում է փաստաթուղթ, որը կարող է լինել նաև տեղեկատվական բնույթի: Երկրորդ փուլում, հարկային վճարները չեն կատարվում, և ՊԵԿ-ը սկսում է պարտավորությունների գանձման գործընթացը, որի համար նպատակահարմար է դիմել մասնագիտական իրավաբաններին:
Հարկային պարտավորությունների վերաբերյալ հասանելի ռեսուրսներ
ՀՀ ՊԵԿ պաշտոնական կայքում և տեղական իրավաբանական գրասենյակներում կարելի է գտնել բազմաթիվ ռեսուրսներ, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորություններին: Դրանց թվում են մշակված եղանակով պարտավորությունների արձանագրությունները, տեղեկատվական նյութերը և FAQ բաժինը, որտեղ քննվում են հաճախակի հնչող հարցեր:
Ավելին, հարկային իրավունքի վերաբերյալ կրթական ծրագրերը և սեմինարները կազմակերպվում են ՀՀ ՊԵԿ-ի կողմից, ինչը հնարավորություն է տալիս քաղաքացիներին ստանալ բավարար տեղեկություններ և մասնագիտական աջակցություն:
Հարկային կարգավորումները հաճախ փոփոխվում են, ուստի կարևոր է հետևել նորություններին և ալիքում գնալու համար օգտվել պաշտոնական աղբյուրներից, որոնք ապահովում են վերջին տեղեկատվությունը:
Անձնական տվյալների պաշտպանության մարտահրավերները
Եթե դիտարկենք 390-Ա որոշման հետևանքները, ապա պետք է ուշադրություն դարձնենք նաև անձնական տվյալների պաշտպանության հարցերին, որոնք կապված են հարկային պարտավորությունների գանձման գործընթացի հետ: Հարկային գործին առնչվող տվյալները կարող են ներառել անձի անունը, ազգանունը, անձինուրույն համարը և այլ կարևոր տեղեկություններ:
ՀՀ օրենսդրությունը նախատեսում է, որ անհատի անձնական տվյալների պաշտպանության իրավունքը հավասարակշռվում է պետական շահերի հետ: Այսպիսով, հարկային պարտավորությունները կատարելու գործընթացը կարող է վտանգել անձնական տվյալները, եթե ՊԵԿ-ը չպահպանի տեղեկությունների գաղտնիությունը:
Հետևաբար, կարևորվում է, որ քաղաքացիներն իրենք երաշխավորեն իրենց անձնական տվյալների անվտանգությունը, երբ նրանք դիմում են ՊԵԿ-ի կամ այլ պետական մարմինների: Անհրաժեշտ է օգտագործել միայն պաշտոնական հաղորդագրություններ և չեն կարող հաճախակի գրել կամ տրամադրել տեղեկություններ երրորդ անձանց, եթե դրանք չեն հաստատել որպես իրավասու: