Ներածություն՝ հարկային պարտավորությունների գանձման գործընթացը
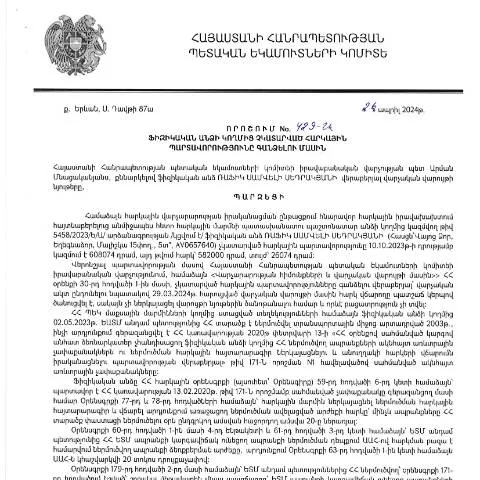
Ամեն տարի բազմաթիվ ֆիզիկական անձինք կանգնում են հարկային պարտավորությունների կատարման կարևորագույն խնդրի առաջ։ Հարկային պարտավորությունները չկատարելու հետևանքները կարող են լինել շատ լուրջ, ներառյալ տուգանքներ և արդարադատությանը դիմելու հնարավորությունը։ ՀՀ Պետական եկամուտների կոմիտեի (ՊԵԿ) իրավաբանական վարչության պետի կողմից 2024 թվականի ապրիլի 26-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 429-Ա որոշումը ուղղված է այս խնդրի լուծմանը։ Այս որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթացը և դրա իրավական հիմքերը։
Ովքե՞ր են ենթակա այս որոշման ազդեցությանը
Այս որոշումը ներառում է տարբեր խմբեր, որոնցից յուրաքանչյուրը կարող է ունենալ տարբեր իրավիճակներ։ Հարկային պարտավորությունները չկատարած ֆիզիկական անձինք, ինչպես նաև իրավաբանական անձինք, ովքեր չեն վճարել հարկերը կամ ժամանակին չեն ներկայացրել հարկային декларации։ Հայտնի են նաև որոշ բացառություններ՝ կապված պարտավորությունների հետ, որոնք կարող են լինել հետևյալը.
- Պարտադիր վճարներ՝ ֆինանսական խնդիրների պատճառով: Օրինակ, եթե անձը չունի բավարար միջոցներ վճարելու համար կամ գտնվում է դժվար ֆինանսական իրավիճակում։
- Անձիներ, ովքեր չեն կարողանում ներկայացնել անհրաժեշտ փաստաթղթեր: Սա կարող է լինել, օրինակ, արտերկրում գտնվելու կամ առողջական խնդիրների պատճառով։
- Անապահովված հողերի կամ գույքի սեփականատերեր: Անձիները, ովքեր չունեն սեփականություն կամ զբաղվում են ժամանակավոր աշխատանքով, կարող են գտնվել բացասական իրավիճակներում։
Ի՞նչ է ներառում գործընթացը՝ քայլ առ քայլ
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է որոշման ընդունմամբ և ենթադրում մի շարք կարևոր քայլեր, որոնք պետք է հետևեն բոլոր անձինք, ովքեր ենթակա են այս որոշման։ Բոլոր քայլերը պետք է կատարվեն ճիշտ և ժամանակին՝ խուսափելու համար հնարավոր տուգանքներից։ Ստորև ներկայացվող քայլերը կնպաստեն ողջ գործընթացի ըմբռմանը:
- Նախնական ծանոթացում որոշմանը: Անձը պետք է նախքան որևէ այլ քայլ կատարել, մանրակրկիտ ուսումնասիրի որոշումը և հասկանա դրա իրավական հիմքերը և պարտականությունները:
- Գրանցում ՊԵԿ-ում: Հայտը պետք է գրանցվի ՊԵԿ-ում՝ ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը՝ փորձելու ճշտել պարտավորությունների պահապանությունը:
- Հետագա քայլեր: ՊԵԿ-ը ուսումնասիրում է ներկայացված փաստաթղթերը և որոշում կայացնում՝ հետագայում հարկային պարտավորությունները գանձելու մեթոդների մասին:
- Հետքայլերի իրականացում: Եթե անհրաժեշտ է, ՊԵԿ-ը կարող է اتخاذել հարկային պարտավորությունների գանձման միջոցներ՝ ներառյալ դատարան դիմելը:
Թվի և ժամկետների կարևորությունը
Արժեւոր է նաև հասկանալ, երբ պետք է ներկայացնել փաստաթղթերը և երբ է սկսվում գործընթացը։ Հարկային պարտավորությունների գանձման գործընթացը սկսվում է որոշման ընդունման օրը, սակայն բոլոր գործընթացները պետք է կատարվեն ըստ սահմանված ժամկետների:
| Ծրագրի քայլը | Ժամկետ |
|---|---|
| Նախնական փաստաթղթերի ներկայացում | 30 օր |
| ՊԵԿ-ի որոշման կայացում | 60 օր |
| Դատարան դիմելու ժամկետ | 30 օր |
Ինչ անել՝ եթե դիմումը մերժվի
Եթե ՊԵԿ-ը մերժի դիմումը, ապա կարևոր է իմանալ, թե ինչ քայլեր կարելի է ձեռնարկել։ Երբ դիմումը մերժվում է, կարող են լինել որոշակի պատճառներ՝ որոնք ազդում են որոշման վրա։ Այդ դեպքում, անձը կարող է դիմել դիմումի վերանայման համար, ներկայացնելով լրացուցիչ փաստաթղթեր կամ բացատրություններ:
- Վերանայման դիմում: Պետք է ներկայացնել քրոնոլոգիական կարգով՝ նշելով մերժման պատճառները և լրացուցիչ փաստաթղթերը:
- Լրացուցիչ փաստաթղթերի ներկայացում: Խորհուրդ է տրվում ներկայացնել ամեն անհրաժեշտ տեղեկություն, որը կարող է աջակցել դիմումի վերանայմանը:
- Դատական կարգով պաշտպանության դիմում: Եթե հարցը չի լուծվում, կարող եք դիմել դատարան՝ պաշտպանելու ձեր իրավունքները:
Ավարտական գործընթացի վերահսկում
Այդպես, հարկային պարտավորությունների գանձման գործընթացը կարող է լինել բարդ և ժամանակատար։ Քրոնոլոգիական կարգով պետք է հետևել բոլոր քայլերին, որպեսզի գործընթացը կատարվի անխափան:
Սակայն, կարևոր է հասկանալ, որ գործընթացը չի ավարտվում, երբ դիմումը ներկայացվում է։ Անհրաժեշտ է հետևել կառավարության որոշմանը՝ ստանալու վերջին տեղեկությունները և հնարավոր փոփոխությունները:
- Բյուրոկրատիայի նկատմամբ վերահսկողություն: Անձը կարող է մշտական կապի մեջ լինել ՊԵԿ-ի հետ՝ ստանալով տեղեկություններ դիմումների կարգավիճակի մասին:
- Հեռախոսով և էլեկտրոնային փոստով հարցումներ: Կարող եք զանգահարել ՊԵԿ-ին կամ գրել՝ ստանալու անհրաժեշտ տեղեկությունները:
Պատասխանատվության և իրավունքների գիտակցում
Անձի իրավունքները և պարտականությունները պետք է լինեն հստակ հասկացված, որպեսզի անձը կարողանա պաշտպանել իր իրավունքները։ Հարկային պարտավորություններն ունեն հետևյալ պատասխանատվությունները.
- Հարկային պարտավորությունների կատարման պատասխանատվություն: Անձն իրավունք ունի կատարել իր հարկային պարտավորությունները, սակայն նաև պարտավոր է կատարել դրանք ժամանակին:
- Արդարադատության դիմելու իրավունք: Եթե անձը չի համաձայնվում ՊԵԿ-ի որոշման հետ, ապա ունի իրավունք դիմել դատարան:
Ավելի շատ տեղեկություններ և աջակցություն
Հարկային պարտավորություններն ու դրանց գանձման գործընթացը կարող են լինել բարդ, սակայն ՀՀ պետական մարմինները, մասնավորապես ՊԵԿ-ը, պատրաստ են աջակցելու բոլոր քաղաքացիներին՝ հարցերի լուծման և տեղեկատվության տրամադրմամբ։ Կարևոր է, որ քաղաքացիները գիտակցեն իրենց իրավունքներն ու պարտականությունները:
Ապագայում, հարկային պարտավորությունների կատարման գործընթացը կարող է բարելավվել, սակայն յուրաքանչյուր անձ պետք է պատրաստ լինի կատարել իր պարտականությունները՝ ի շահ սեփական ոլորտի:
Հարկային պարտավորությունների գանձումը և դրա իրավաբանական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 429-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, հիմնված է Հայկական Հանրապետության հարկային օրենսդրության վրա, մասնավորապես հարկային պարտավորությունների կատարումը վերահսկող մարմինների իրավասությունների շրջանակներում: Առաջին հերթին, հարկային պարտավորությունները ենթադրում են տրված հարկային ծանուցումներին ժամանակին արձագանքելը և վճարումների կատարումը, ինչը հնարավորություն է տալիս խուսափել վարչական պատասխանատվություններից: Այս որոշումը, գնահատելով պարտավորությունների չկատարման դեպքերը, նպատակաուղղված է իրավիճակների կարգավորմանը, որոնց դեպքում հարկ վճարողները չեն կատարել իրենց պարտականությունները:
Դիմումի գործընթացը և նրա առանձնահատկությունները
Ըստ 429-Ա որոշման, հարկային պարտավորությունների գանձման գործընթացը նախատեսում է որոշակի քայլեր, որոնք հարկ վճարողը պետք է կատարի: Առաջին հերթին, հարկային մարմինը պետք է տեղեկացնի ֆիզիկական անձին պարտավորությունների մասին, ինչը կարող է իրականացվել էլեկտրոնային կամ նամակային եղանակով: Այնուհետև, եթե պարտավորությունը չկատարվի, կարող են ձեռնարկվել հարկային պարտավորությունների գանձման գործընթացի շրջանակներում նախնական մուծումներ կամ վճարումներ, որոնք թույլ են տալիս նվազեցնել պարտքը, ինչը կարող է խուսափել հետագա խստացման միջոցներից:
Հարկային պարտավորությունների չկատարման հետեւանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը նախատեսում է հետևանքներ, որոնց կարելի է ենթարկվել պարտավորությունները չկատարելու դեպքում: Չկարողանալով ժամանակին կատարել հարկային վճարումները, հարկ վճարողները վտանգում են ստանալ վարչական տուգանքներ, որոնք կարող են նշանակալի լինել: Այսօր, այնուամենայնիվ, ՀՀ հարկային օրենսդրությունը նաև տրամադրում է որոշ արտոնություններ և հնարավորություններ, որոնք թույլ են տալիս հարկ վճարողներին վերականգնել իրենց պարտականությունները: Օրինակ, կարող է իրականացվել հարկային վճարումների վերաձևակերպում կամ խնայողություններ որոշակի պայմանների դեպքում: