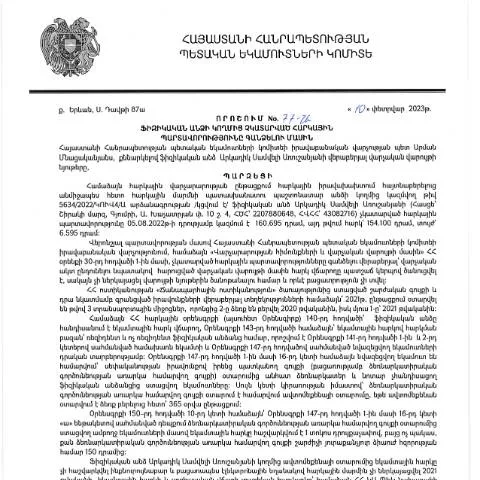
Կառավարության որոշման նշանակությունը և ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10․02․2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հանդիսանում է կարևոր իրավական ակտ, որի նպատակն է կարգավորել հարկային պարտավորությունների կատարման գործընթացը։ Արկադիկ Սամվելի Առուշանյանի ստորագրած այս որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 19․04․2023թ․ և այն հնարավորություն է տալիս կառավարությանը հետևել անհատների հարկային պարտավորություններին:
Ֆիզիկական անձի պարտավորությունները և իրավունքները
Այս որոշման շրջանակում ֆիզիկական անձինք պարտավոր են ներկայացնել հարկային հաշվետվություններ և վճարել իրենց պարտավորությունները։ Այնպես որ, կարևոր է, որ յուրաքանչյուր հարկ վճարող իրազեկ լինի հետևյալ իրավունքներ և պարտավորություններ:
- Իրավունքը ստանալ հարկային տեղեկատվություն, որը վերաբերում է իր պարտավորություններին:
- Պարտավորությունը ներկայացնել հարկային հաշվետվություն մինչև սահմանված ժամկետ:
- Պարտավորություն վճարել տույժեր, եթե պարտավորությունները չեն կատարվել ժամանակին:
Լիարժեք տեղեկացվածությունը հարկային համակարգի վերաբերյալ կարող է բացահայտել նաև պարտականությունների կատարման իրավունքը։
Հարցերը և խնդիրները լրացման ընթացքում
Դիտարկելով այս որոշման կիրառությունը, ֆիզիկական անձինք հաճախ կարող են բախվել տարբեր խնդիրների հաշվետվությունների լրացման ընթացքում:
Պարզեցված համակարգի առկայությունը
Հարկային համակարգը պետք է լինի պարզ և հասկանալի, իսկ որոշման շրջանակում պահանջվող տեղեկությունները պետք է մատչելի լինեն:
Տվյալների ճշտությունը
Երբ տվյալները լրացում են ենթարկվում, պետք է լինել ուշադիր, քանի որ սխալ կամ մոլոր տեղեկությունների տրամադրումը կարող է հանգեցնել տույժերի:
Դիմորդների առանձնահատկությունները
Այս որոշումը կարող է ունենալ տարբեր ազդեցություններ տարբեր խմբերի համար, հետևաբար կարևոր է հասկանալ, թե ովքեր են դիմում ներկայացնողները:
- Արցախի բնակիչներ՝ որոնք կարող են ունենալ հատուկ ռեժիմ:
- Տեղի բնակիչներ՝ որոնք հարկային պարտավորություններ ունեն, սակայն չունեն բավարար տեղեկություն:
- Արտասահմանյան քաղաքացուն՝ որը ունի Հայաստան կատարած աշխատանք:
Ներկայացման ընթացակարգը
Անհրաժեշտ է, որ դիմողները հետևեն որոշակի գործընթացին, որը սկսվում է սկզբնական տեղեկությունների հավաքումից մինչև ներկայացումը:
- Հավաքեք անհրաժեշտ փաստաթղթերը, որոնք անհրաժեշտ են դիմումը լրացնելու համար:
- Լրացրեք դիմումը՝ ուշադրություն դարձնելով բոլոր ցուցիչների ճշտությանը:
- Ներկայացրեք դիմումը հարկային ծառայությանը:
- Սա կարող է իրականացվել էլեկտրոնային եղանակով՝ օգտագործելով ձեր անձնական քարտը:
Նորացված տեղեկություններ և արդիականություն
ՀՀ ՊԵԿ-ն կանոնավոր կերպով թարմացնում է տեղեկությունները, ուստի հարկադիր է հետևել վերջին փոփոխություններին:
- Ցանկալի է վերապատրաստել հարկ վճարողների մակարդակը հերթական դասընթացներով:
- Ներկայացվող նյութերը պետք է լինեն հասկանալի և մատչելի:
Ընդհանուր վերջնական գրում
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձելու մասին որոշման շրջանակում կարևոր է ուշադիր լինել բոլոր մանրուքներին, որպեսզի չմոռանաք ձեր իրավունքներն ու պարտականությունները:
Արդյունքում, յուրաքանչյուր հարկ վճարող պետք է ակտիվ մասնակցի պետական քաղաքականությանը և կատարի իր պարտականությունները՝ ունենալով պարզ և հասկանալի տեղեկատվություն:
Պետք է ուշադրություն դարձնել հարկային պարտավորությունների կատարման մեթոդներին
Հարկային պարտավորությունները երկրի տնտեսության կայունության և պետական բյուջեի համալրման կարևորագույն բաղադրիչներից են: Քանի որ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը, կարևոր է հասկանալ, թե ինչ մեթոդներ են կիրառվում այս պարտավորությունների գանձման գործընթացում:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է համապատասխան գրությունների և տեղեկությունների հավաքում, իսկ այդ տեղեկությունները պետք է տրամադրվեն ՀՀ ՊԵԿ-ին: Այս գործընթացի արդյունավետությունը մեծապես կախված է տեղեկատվական տեխնոլոգիաների կիրառումից: Ըստ այդմ, հարկ վճարողները կարող են սպասել, որ նրանց հարկային պարտավորությունները գանձվելու են առավելագույնս արագ և արդյունավետ:
Հարկային պարտավորությունների կատարման մեթոդներից մեկը` հարկային փաստաթղթերի հետազոտումն է: ՀՀ ՊԵԿ-ը կարող է իրականացրել հարկ վճարողների դրամական հոսքերի մոնիտորինգ, ինչը հնարավորություն է տալիս պարզել, թե արդյոք ֆիզիկական անձը կատարել է իր հարկային պարտավորությունները: Եթե պարզվում է, որ հարկային պարտավորությունները չեն կատարվել, ապա իրավասու մարմինը կարող է անցնել հարկային պարտավորությունների պարտադիր կատարելու գործընթացին:
Մյուս կողմից, հարկային պարտավորությունների կատարման մեթոդներից է հարկային իրավունքի կիրառման գործընթացը, որը կարող է ներառել ինչպես վարչական, այնպես էլ քրեական պատասխանատվություն:
Հարկային պարտավորությունների գանձման գործընթացի իրավական պատկանելիությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների գանձման գործընթացի իրավական պատկանելիությունը չափազանց կարևոր է հասկանալու համար, թե ինչու է այս որոշումը ընդունվել: Այս գործընթացը ենթադրում է ՀՀ վարչական իրավունքի շրջանակներում գործող կարգավորումները:
Սогласно ՀՀ վարչական գործընթացների օրենսգրքի (HO-139-N) դրույթներին, հարկային պարտավորությունների կատարումը պետք է լինի բաց, հասանելի և օրինական: Այսօրինակ դեպքում, այն անձը, ով չի կատարել իր հարկային պարտավորությունները, ենթակա է պարտադիր կատարելու միջոցների:
ՀՀ ՊԵԿ-ի իրավաբանական վարչության որոշման հիմքում ընկած են նաև այն մեխանիզմները, որոնք կիրառվում են հարկային պարտավորությունների գանձման գործընթացում: Արդյունքում, հարկ վճարողները պետք է գիտակցեն, որ իրենց նկատմամբ կիրառվող գործողությունները կարող են ունենալ որոշակի արդյունքներ, որոնք կարող են ազդել իրենց ֆինանսական վիճակի վրա:
Հարկային պարտավորությունների կատարման արդյունքում առաջացող իրավունքներն ու պարտականությունները
Հարկային պարտավորությունների կատարումը անմիջականորեն կապված է ֆիզիկական անձի իրավունքների և պարտականությունների հետ: Հարկային պարտավորություն կատարելու դեպքում, անձը ստանում է մի շարք իրավունքներ, այդ թվում` հարկային վերադարձրումների և հարկային արտոնությունների:
Այնուամենայնիվ, հարկային պարտավորությունները չկատարելու դեպքում, անձը կարող է ենթարկվել տարբեր տեսակի պատժամիջոցների, ներառյալ դրամական տուգանքներ և նույնիսկ այլ իրավական հետևանքներ: Հարկային պարտավորությունների գանձման գործընթացի ընթացքում, անձը պետք է գիտակցի թե ինչպիսի պատասխանատվություն է կրելու, եթե նրա պարտավորությունները չկատարվեն:
Այս մասում կարևոր է նշել, որ հարկային պարտավորությունների կատարման արդյունքում առաջացող իրավունքներն ու պարտականությունները կարող են նաև ներառել իրավաբանական խորհրդատվություն, որի հիման վրա անձը կարող է ստանալ օգնություն հարկային իրավունքի ոլորտում: