Քայլեր հարկային պարտավորությունների գանձման գործընթացում
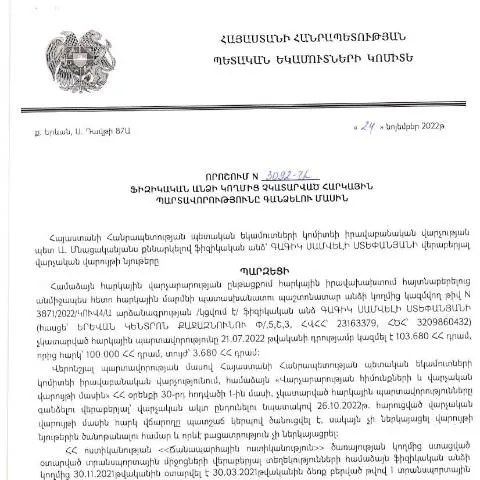
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 24.11.2022 թիվ 3092-Ա որոշումը նախատեսում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձումը: Այս գործընթացը շատ կարևոր է հարկային համակարգի համար և պահանջում է ճիշտ և ամբողջական ընթացակարգերի կատարում:
Ովքե՞ր են պարտավորները
Հարկային պարտավորություններ ունեցող ֆիզիկական անձինք, որոնք չեն կատարել իրենց պարտականությունները ՀՀ հարկային օրենսդրության համաձայն, ենթակա են հարկային պարտավորվածությունների գանձման: Պարտավորները կարող են լինել:
- Սեփականատերեր, որոնք չեն վճարել սակագներ, հարկեր կամ տուրքեր:
- Անհատ ձեռնարկատերեր, որոնք չեն ներկայացրել հարկային հայտարարագրեր:
- Այլ ֆիզիկական անձիք, որոնց նկատմամբ կիրառվել են հարկային պարտավորություններ:
Ինչպես լրացնել դիմումը
Դիմումը, որը պետք է ներկայացվի, պետք է լրացվի ըստ ՀՀ ՊԵԿ կողմից մշակված սահմանափակումների և պահանջների: Դիմումը պետք է ընդգրկի հետևյալ տեղեկությունները:
- Անձնական տվյալներ (անուն, ազգանուն, ծննդյան ամսաթիվ):
- Նկարագրություն չկատարված հարկային պարտավորությունների մասին:
- Հարկային մարմնի հետ կապի տվյալներ:
- Առկա ֆինանսական փաստաթղթերի թվերը:
Առանձին ուշադրություն պետք է դարձնել փաստաթղթերի կցմանը, որոնք հաստատում են դիմումատուի հարակից տվյալները: Յուրաքանչյուր տվյալ պետք է ճշտորեն նշված լինի:
Երեք հիմնական քայլեր
- Լրացրեք բոլոր պարտադիր դաշտերը:
- Վստահեք, որ բոլոր կցված փաստաթղթերը ճիշտ են:
- Բացեք հայտը առցանց կամ ֆիզիկապես հանձնեք հարկային մարմնին:
Դիմումի ներկայացման ընթացակարգեր
Դիմումը ներկայացնելու երեք հիմնական ալիքներ կան. առցանց, ֆիզիկական և փոստային:
Առցանց ներկայացում
Առցանց ներկայացման համար անհրաժեշտ է ունենալ ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների համակարգում գրանցված հաշիվ:
- Մուտք գործեք ձեր անձնական հաշիվ:
- Ընտրեք համապատասխան ծառայությունը:
- Հայտը լրացրեք և ուղարկեք համակարգի միջոցով:
Ֆիզիկական ներկայացում
Եթե դուք предпочումете դիմել անձամբ, ապա պիտի այցելեք ՀՀ ՊԵԿ տարածքային բաժին:
- Նշեք ձեր ժամանումը և սպասեք հերթին:
- Հանձնել դիմումը և կցված փաստաթղթերը:
Փոստային ներկայացում
Եթե ցանկանում եք դիմել փոստով, ապա պետք է հետևել հետևյալ քայլերին:
- Լրացնել պահանջվող ձևը:
- Ներկայացնել բոլոր փաստաթղթերը:
- Ուղարկել դրանք ՀՀ ՊԵԿ հասցեին:
Քաղաքացիական պարտքերի կարգավորում
Հարկային պարտավորությունների գանձման գործընթացում քաղաքացիական պարտքերի կարգավորումը հետևյալ քայլերն են:
- Հարկային մարմինը ստուգում է ներկայացված դիմումը:
- Եթե դիմումը ընդունվում է, ապա գործընթացը շարունակվում է:
- Եթե մերժվում է, ապա քաղաքացիական իրավունքները կարող են վերականգնվել:
Ինչ անել, եթե դիմումը մերժվի
Եթե ձեր դիմումը մերժվել է, դուք կարող եք դիմել հետևյալ քայլերին:
- Անհրաժեշտ փաստաթղթերի լրացում կամ ուղղում:
- Հնարավորության դեպքում մասնագիտական խորհրդատվություն ստանալ:
- Վերաքննիչ մարմնին դիմում գրել:
Հարկային պարտավորությունների ժամկետներ
Հարկային պարտավորությունները վճարելու ժամկետները հետևյալ են:
- Առաջին հայտարարության ներկայացման ժամկետը՝ 30 օր:
- Հարկային պարտավորությունների վճարման վերջնաժամկետը՝ 15 օր:
- Դիմումի ձևակերպման վերջնաժամկետը՝ 10 օր:
Դիմումի վիճակագրություն
Եկեք դիտարկենք, թե որքան հաճախ են նման դիմումներ տրվում:
| Տարի | Դիմումների թիվը | Հաստատված դիմումները | Մերժված դիմումները |
|---|---|---|---|
| 2022 | 1200 | 800 | 400 |
| 2023 | 1500 | 1000 | 500 |
Թույլատրելի փաստաթղթերի ցանկ
Վստահությունն ունենալու համար, որ ձեր դիմումը ճիշտ է լրացված, անհրաժեշտ է ներկայացնել հետևյալ փաստաթղթերը:
- Շնորակալական նամակ:
- Հարկային վճարումների ապացույցներ:
- Բանկային փաստաթղթեր:
- Իրավաբանական խորհրդատվության փաստաթուղթ (եթե անհրաժեշտ է):
Ստեղծված իրավիճակներում իրավունքները
Ստեղծված իրավիճակներում հարկային մարմնին դիմելու միջոցով, դուք ձեռք եք բերում որոշակի իրավունքներ, այդ թվում:
- Բողոքարկելու իրավունք:
- Նոր փաստաթղթեր ներկայացնելու իրավունք:
- Հարկային մարմնի հետ փոխգործակցության իրավունք:
Այս իրավիճակներում կարևոր է լինել ակտիվ և պատասխանատու, որպեսզի ձեռք բերեք առավելագույն արդյունքներ:
Ֆիզիկական անձի հարկային պարտավորությունների գանձման մեթոդները
Հայաստանի Հանրապետության հարկային օրենսդրությունն ապահովում է վարչական տարբեր մեթոդներ, որոնց միջոցով ֆիզիկական անձանց հարկային պարտավորությունները կարող են գանձվել: 2022 թվականի նոյեմբերի 24-ին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված թիվ 3092-Ա որոշումը ընդգծում է այն գործընթացները, որոնց միջոցով հարկային պարտավորությունները կարող են իրականացվել:
Հարկային պարտավորությունները կարող են գանձվել ինչպես վարչական կարգով, այնպես էլ դատական կարգով: Վարչական գանձումը ենթադրում է հարկային մարմնի կողմից անմիջական գործողություններ, որոնց նպատակն է պարտավորությունների կատարումը, մինչդեռ դատական գանձումը պահանջում է դատարանի միջամտություն: Կարևոր է նշել, որ յուրաքանչյուր մեթոդ ունի իր գործընթացը, պահանջները և ժամկետները:
Հարկային մարմինները կարող են կիրառել նաև ներմուծման կամ արտահանման ժամանակաշրջաններում պարտավորությունների գանձման մեթոդներ, ինչպիսիք են դրամավարկային հաշիվների իրացման կամ հարկային արտոնությունների պայմանները: Հարկերի գանձումը կարող է իրականացվել նաև հարկային գրանցման կամ հարկային մուծումների միջոցով, ինչը կդա ավելին հիմնավորումն ու վարկանիշային դիրքը:
Պարտավորությունների գանձման ընթացակարգի մասին տեղեկատվություն
Հարկային պարտավորությունների գանձման ընթացակարգը մանրամասնորեն կարգավորված է ՀՀ վարչական գործընթացների օրենսդրությամբ: Դրա շրջանակներում նախատեսվում են մի շարք քայլեր, որոնց միջոցով իշխանությունները կարող են օգտվել պարտավորությունների կատարումը մատչելի դարձնելու համար:
Առաջին քայլը հարկային պարտավորությունների հայտնաբերման գործընթացն է, որտեղ հարկային մարմինները ստանում են տեղեկատվություն ֆիզիկական անձանց մասին, որոնք կարող են ունենալ հարկային պարտավորություններ: Սա կարող է ներառել հարկային հայտարարագրերի հետազոտություն, ֆինանասական փոխանակումներ և այլ աղբյուրների վերլուծություն:
Երկրորդ քայլը ծանուցումն է, որտեղ հարկային մարմինը պաշտոնապես հասկացնում է պարտավորություն ունեցող անձին: Ծանուցումը պետք է պարունակի մանրամասն տեղեկատվություն պարտավորության մասին, նրա չափը և վճարման վերջնաժամկետը: Անհրաժեշտության դեպքում, ֆիզիկական անձի կողմից կարող է իրականացվել բողոքարկման գործընթաց:
Վերջապես, պարտավորության կատարումը կամ դրա վրա հարկային մարմնի գործողությունները, եթե պարտավորությունը չի կատարվում: Կան նաև հատուկ դեպքեր, երբ ժամանակավրեպ վճարումները կամ պարտավորությունների փոխանցումները կարող են ազդել գրանցված պարտավորությունների վրա:
Հարկային պարտավորությունների կատարումը և վերահսկողությունը
Հարկային պարտավորությունների կատարումը Հայաստանում և դրա վերահսկողությունը կարևորագույն տարրեր են, որոնք ապահովում են հարկային համակարգի ֆինանսական կայունությունը: Հարկային մարմինները պատասխանատու են տարբեր մեթոդներով վերահսկելու, թե ինչպես են ֆիզիկական անձինք կատարում իրենց պարտավորությունները:
Հարկային վարչությունը իր գործողությունները որոշում է ոչ միայն հարկային եկամուտների հավաքագրումը, այլև կանխարգելիչ միջոցառումներ: Օրինակ, հարկային մարմինները կարող են իրականացնել մոնիտորինգ ֆիզիկական անձանց ֆինանասական գործունեության նկատմամբ, օգտագործելով տարբեր տեղեկատվական համակարգեր և տվյալների բազաներ:
Հարկային պարտավորությունների վրա վերահսկողություն իրականացնելու համար նաև ստեղծվում են հատուկ թիմեր, որոնք զբաղվում են պարտավորությունների չկատարման դեպքերով: Այս թիմերն ունեն իրավասություն հավաքել տեղեկություններ, իրականացնել ստուգումներ և կատարել հարկային ճշտող գործողություններ:
Բացի այդ, հարկային մարմինները կարող են կիրառել նաև տեխնոլոգիաներ, ինչպիսիք են էլեկտրոնային համակարգերը, որոնք համակարգում են հարկային հայտարարագրերի ներկայացումը, վճարումներն ու վերահսկողությունը: Այս տեխնոլոգիաների կիրառումը նպաստում է հարկային վարչության աշխատանքների արդյունավետությանը և նվազեցնում է սխալների հնարավորությունը: