Հասարակական և պետական ծառայություններում հարկային պարտավորությունները
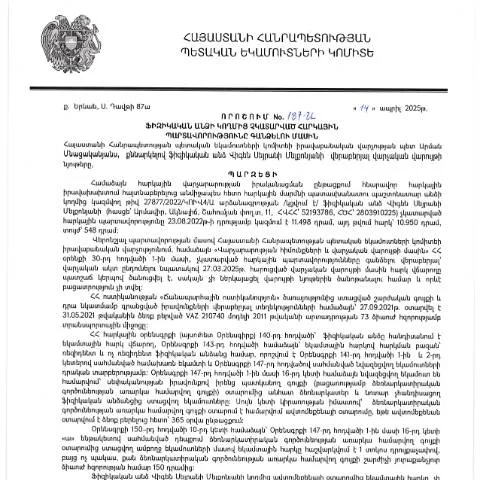
Ամեն օր հազարավոր քաղաքացիներ և կազմակերպություններ ականատես են լինում հարկային պարտավորությունների գրանցման և կատարելու անհրաժեշտությանը: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14․04․2025 թվով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 187-Ա որոշումը կարևոր մեթոդաբանություն է, որը նախատեսում է հարկային պարտավորությունների կատարումը:
Ովքեր կարող են դիմել և ինչու
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այն նպատակ ունի կարգավորելու հարկային իրավահարաբերությունները և ապահովելու հարկերի взыскումը օգտակար չլինելու դեպքում:
Դիմելու իրավունք
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ:
- Այն անձինք, ովքեր ցանկանում են պարզել իրենց պարտավորությունների կարգավիճակը:
- Ասոցացված որոշումների վերաբերյալ տեղեկություն ստանալու ցանկություն ունեցող անձինք:
Դիմումի ձևը և լրացման ուղեցույց
Դիմումը (վերոնշյալ որոշման հիման վրա) պետք է լրացվի հստակ և ճիշտ: Դիմողը պետք է տրամադրի տեղեկություններ, որոնք վերաբերում են իր հարկային պարտավորություններին:
Դիմումի լրացման քայլեր
- Բացեք պաշտոնական կայքը՝ ՀՀ ՊԵԿ:
- Ընտրեք համապատասխան ձևը (օրինակ, Դիմում դրվագ №2):
- Լրացրեք անձնական տվյալները, այդ թվում՝ անուն, ազգանուն, ծննդյան ամսաթիվ, բնակության հասցե:
- Նշեք ձեր հարկային պարտավորությունները, որոնք պետք է կատարվեն:
- Ներկայացրեք համապատասխան փաստաթղթերը:
Ավարտին հասցնելու կարևորություն
Դիմումը լրացնելու գործընթացում հատկապես կարևոր է հաշվի առնել, որ բոլոր տեղեկությունները պետք է լինեն ճշգրիտ: Եթե դիմումը լրացված չէ, կամ բացակայում են անհրաժեշտ փաստաթղթեր, ապա դիմումը կարող է մերժվել:
Ֆինանսական փաստաթղթերի պատրաստում
Ահա թե ինչպիսի փաստաթղթեր կարող են անհրաժեշտ լինել:
- Հարկային հաշվետվություններ (թվային և գրավոր):
- Դրանք կարող են ներառել հաշվեկշիռներ, եկամտի աղբյուրների ապացույցներ:
- Հարկային պարտավորությունների վերաբերյալ նախորդ տարիների վճարման ապացույցներ:
Հարկային պարտավորությունների հետ կապված խնդիրներ
Երբեմն կարող են առաջանալ իրավիճակներ, երբ դիմումը մերժվում է կամ պահանջվում են լրացուցիչ փաստաթղթեր:
Մերժման պարագայում
- Հնարավոր չէ բողոքարկել որոշման դեմ: Ձեր դիմումը պետք է վերանայվի նորից:
- Այսպես, կարևոր է կապ հաստատել համապատասխան պետական մարմնի հետ:
Ռիսկերի գնահատում և դիմումների կառավարում
Հարկային պարտավորությունների նկատմամբ անտեսում կարող է բերել լուրջ խնդիրների: Հարկային մարմինները կարող են կիրառել պատժամաններ:
Ինչպես հետևել դիմումի կարգավիճակին
Դիմումի կարգավիճակը կարելի է հետևել էլեկտրոնային ծառայությունների միջոցով: Սա թույլ է տալիս դիմողին ստանալ տեղեկություններ թվային ձևով:
Վարակի վիճակագրություն
ՀՀ ՊԵԿ-ն հսկայական աշխատանք է իրականացնում հարկային պարտավորությունների կառավարման ոլորտում:
Աշխատանքի պլանավորում
| Աշխատանք | Ժամանակահատված | Արդյունքները |
|---|---|---|
| Վճարման վարկանիշի բարձրացում | 2025 թվական | Վճարումների բարձրացում |
| Գործընթացների առաջխաղացում | 2025-2026 թվականներ | Ծառայությունների որակի բարելավում |
Հարկային պարտավորությունների զեղչեր և արտոնություններ
Որպեսզի բարելավվի հարկային պարտավորությունների կատարումը, որոշումներում կարող են ներառվել հարկային զեղչեր:
Ծրագրերի նկարագրություն
Հարկային մարմինների կողմից կարող են կիրառվել զեղչեր, որոնք ուղղված են հատկապես սոցիալապես անապահով անձանց օգնության:
Հետագա քայլեր
Հարկային պարտավորությունների կատարման հարցերը պետք է քննարկվեն և լուծվեն հնարավորինս արագ:
Հասանելի տեղեկատվություն
- Կարևոր է մշտապես լինել տեղեկացված առկա օրենսդրության փոփոխությունների մասին:
- Նախագծեր և ծրագրեր, որոնք ուղղված են հարկային բարեփոխումներին:
Համապատասխան մարմինների նշանակությունը
Հարկային պարտավորությունների ճիշտ կատարման համար կարևոր է, որ քաղաքացիները համագործակցեն համապատասխան պետական մարմինների հետ:
Կառավարության դերը
Կառավարությունը պետք է ապահովի կայուն քաղաքականություն, որը կհանգեցնի հարկային պարտավորությունների բարձրացման:
Անհրաժեշտ միջոցառումներ
Վերջնական հաշվետվություն պետք է իրականացվի յուրաքանչյուր հարկային տարին:
Միջոցների ամփոփում
- Հարկային օրենսդրության ստուգում:
- Ավելի արդյունավետ ծառայություններ մատուցելու նպատակով:
Պետական եկամուտների կոմիտեի որոշման հետ կապված խնդիրներ և դրանց լուծումները
ՀՀ ՊԵԿ ընդունած 187-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարող է առաջացնել մի շարք խնդիրներ քաղաքացիների կամ կազմակերպությունների համար: Հաճախ, հարկ վճարողները, որոնք չեն կարողացել կատարել իրենց պարտավորությունները, հայտնվում են իրավաբանական դժվարությունների մեջ: Այդ պատճառով կարևոր է հասկանալ, թե ինչպես կարելի է լուծել ներդրված հարցերը:
Առաջին հերթին, հարկ վճարողները պետք է ծանոթանան իրենց իրավունքներին և պարտավորություններին: Եթե որոշումը կայացվել է հարկային պարտավորությունների չկատարման հիման վրա, հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ վարչությանը՝ ներկայացնելով իր հիմնավորումները, որոնք կարող են ազդել գանձման գործընթացի վրա: Այս գործընթացը կարող է ներառել լրացուցիչ տեղեկությունների ներկայացում, այնպես էլ հարկային խորհրդատվություն ստանալը:
Երկրորդ, հարկ վճարողները կարող են դիմել դատարան որոշման դեմ, եթե կարծում են, որ այն անօրինական է կամ ընդունված է սխալ տեղեկությունների հիման վրա: Դատական գործընթացը կարող է լինել երկար և ծախսատար, ուստի հարկ վճարողները պետք է արժանավոր կերպով գնահատեն իրենց հնարավորությունները:
Վերջապես, հարկ վճարողները կարող են դիմել նաև ֆինանսական մարմիններին, որոնք կարող են առաջարկել տարբեր ֆինանսական լուծումներ՝ չկատարված պարտավորությունները վճարելու համար, ինչպիսիք են առողջության ապահովագրության կամ սոցիալական վճարների երկարաձգումը:
Անձնական տվյալների պաշտպանության հարցեր հարկային վճարումների գործընթացում
187-Ա որոշման ընդունման ժամանակ կարևոր է նաև հաշվի առնել անձնական տվյալների պաշտպանության հարցերը: Հարկային պարտավորությունների գանձման գործընթացում օգտագործվում են անձնական տվյալներ, որոնց պաշտպանությունը կարգավորվում է ՀՀ օրենքներով:
Հարկ վճարողները իրավունք ունեն պահանջելու, որպեսզի իրենց անձնական տվյալները օգտագործվեն միայն հարկային պարտավորությունների կատարման նպատակով: Այսինքն՝ ցանկացած արարք, որը խախտում է տվյալների պաշտպանության իրավունքը, կարող է հանդիսանալ ուժի մեջ մտնող որոշման սահմաններում:
Երբ հարկ վճարողները դիմում են ՀՀ ՊԵԿ, նրանք պետք է ուշադրություն դարձնեն, թե ինչպես են օգտագործվում իրենց տվյալները, և արդյոք դրանք պաշտպանված են համապատասխան օրենքներով: Խնդիրներ կարող են առաջանալ, եթե կողմերը չեն պահպանել տվյալների գաղտնիությունը, ինչը կարող է հանգեցնել նաև իրավական հետևանքների:
Հարկային պարտավորությունների կատարումը և քաղաքացիների կրթական մակարդակը
Հարկային պարտավորությունների կատարումը մեծապես կախված է քաղաքացիների կրթական մակարդակից: Հայաստանի Հանրապետությունում հարկային մշակույթի բարձրացումը կարող է նպաստել նաև հարկերի ժամանակին և լիարժեք կատարմանը: Այդ նպատակով հարկ է կազմակերպել գիտական և կրթական ծրագրեր, որոնք կօգնեն քաղաքացիներին հասկանալ հարկային համակարգը:
Ըստ ուսումնասիրությունների, համեմատաբար բարձր կրթական մակարդակ ունեցող քաղաքացիները ավելի լավ գիտակցում են իրենց պարտավորությունները և ունեն ավելի մեծ հավանականություն, որ նրանք կատարեն իրենց հարկային պարտավորությունները: Այսպիսով, հարկային քաղաքականությունը կարող է ներառել նաև կրթական ծրագրեր՝ ուղղված հասարակության լայն շրջանակներին:
Վերջին շրջանում կազմակերպված սեմինարները և դասընթացները, որոնք նպատակ են հետապնդում քաղաքացիներին տեղեկացնել հարկային իրավունքների և պարտավորությունների մասին, կարող են մեծ դեր խաղալ հարկային մշակույթի ձևավորման հարցում: