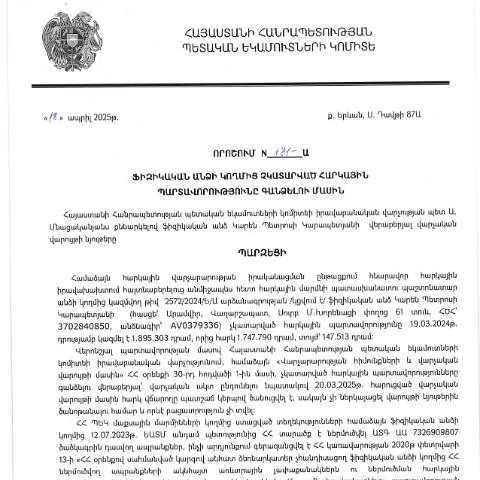
Ակունքային գործընթացը՝ հարկային պարտավորությունների գանձման որոշման վերաբերյալ
Հայաստանի Հանրապետությունում հարկային պարտավորությունները իրացնելու գործընթացը կրճատվում է երկու հիմնական փուլով՝ հայտարարություն ներկայացնելով և անհրաժեշտ փաստաթղթերը նախապատրաստելով։ 2025 թվականի ապրիլի 18-ին ՀՀ պետական եկամուտների կոմիտեի իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր գործիք է, որը նպաստում է հարկային վարչարարության արդյունավետությանը։ Այն փաստորեն կրճատում է հարկային պարտավորությունների մարումը՝ ստեղծելով մի համակարգ, որտեղ պատժամիջոցները կարող են կիրառվել, եթե հարկային պարտավորությունները չեն կատարվել։
Կարգապահական և իրավական սահմանները
Այս որոշումը հիմնված է ՀՀ վարչական իրավունքի կանոնների վրա, որոնք նախատեսում են, որ ֆիզիկական անձինք պարտավոր են կատարել իրենց հարկային պարտավորությունները ժամկետներում։ Դրա հետ մեկտեղ, ակնկալվում է, որ քաղաքացիները չեն բախվի ծանոթությունների հետ, որոնք կարող են երկարաձգել գործընթացը։ Այսպիսով, որոշումը սահմանում է, թե ինչպես պետք է պահպանվի հարկային կարգապահությունը՝ խուսափելով դատարաններ ուղարկելուց։
Ովքեր են պարտավոր ներկայացնել դիմումը
Դիմումը կարող են ներկայացնել ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Դիմումի ներկայացումն անհրաժեշտ է այն դեպքում, եթե քաղաքացին չի վճարել հարկերը սահմանված ժամկետներում։ Այս որոշումը վերաբերում է բոլոր նրանց, ովքեր հանդիսանում են Հայաստանի Հանրապետության հարկային համակարգի կազմում։
Հարկային պարտավորությունների չկատարելու դեպքերը
- Հարկերի ուշացման դեպքում
- Հարկային հայտարարությունների ներկայացման բացակայության դեպքում
- Հարկային հաշվետվությունների բացակայության դեպքում
Ինչպես լրանալ դիմումը
Դիմումը լրացնելու գործընթացը պետք է իրականացվի հետևյալ քայլերով՝ անհրաժեշտ փաստաթղթերը նախապես պատրաստելուց հետո։ Ձեռական լրացման փոխարեն, առավելագույնս խորհուրդ է տրվում օգտագործել էլեկտրոնային եղանակները՝ պետական մարմինների կողմից տրամադրված էլեկտրոնային ծառայությունների միջոցով:
Դիմումը լրացնելու քայլերը
- Անձնական տվյալների լրացում: Հարկավոր է նշել ամբողջական անունը, ազգությունը, ծննդյան ամսաթիվը և անձնագրի համարները:
- Հարկային պարտավորությունների ցուցակ: Հարկ հարկի տեսակն ու չափը, որը պետք է կատարվի, պետք է հստակ նշվի:
- Հաղորդագրության ձևակերպում: Պետք է նշել, թե որն են պատճառները, որոնք հանգեցրել են հարկային պարտավորությունների չկատարմանը:
Դիմումը ներկայացնելու ուղիներ
Դիմումը կարող է ներկայացվել մի քանի եղանակներով, որոնցից ամեն մեկը ունի իր առանձնահատկությունները:
Էլեկտրոնային ներկայացում
Այսօր Հայաստանի Հանրապետությունում շատ պետական ծառայություններ հասանելի են էլեկտրոնային եղանակով՝ պետական ծառայությունների միասնական հարթակի միջոցով: Սա թույլ է տալիս քաղաքացիներին հեշտությամբ և արագորեն լրացնել և ներկայացնել իրենց դիմումները:
Փաստացի ներկայացում
Քաղաքացին կարող է դիմումը ներկայացնել նաև անձամբ՝ այցելելով հարկային մարմնի գրասենյակ: Սա կարող է պահանջել ավելի շատ ժամանակ և ջանք, սակայն որոշ դեպքերում դա կարող է լինել անհրաժեշտ՝ լրացուցիչ հարցումներ կամ պարզաբանումներ ստանալու համար:
Պատրաստում փաստաթղթերի համար
Դիմումը ներկայացնելու համար անհրաժեշտ է նախապատրաստել որոշակի փաստաթղթեր, որոնք կարող են տարբերվել ըստ իրավիճակի:
Հարկային պարտավորությունների վերաբերյալ փաստաթղթեր
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հայտարարություն | Ներկայացնում է պարտավորությունների տեսակը և դրա չափը: |
| Անձնագրի պատճեն | Անձի ինքնության հաստատման համար: |
| Հարկային հաշվետվություն | Փաստորեն, առկա պարտավորությունների մասին: |
Դիմումի հետագա քայլերը՝ հաստատվելուց հետո
Դիմումը ներկայացնելուց և այն ստանալուց հետո պետությունը որոշում է, թե արդյոք դիմումը կընդունվի, թե կվերադարձվի՝ պատճառներով:
Դիմումը հաստատելու դեպքում
Եթե դիմումը հաստատվել է, քաղաքացին կստանա հարկային պարտավորությունների կատարման հաստատման մասին որոշում, որը կթույլատրի նրան կատարել հարկային վճարները:
Դիմումը մերժելու դեպքում
Եթե դիմումը մերժվել է, քաղաքացին կարող է դիմել վերանայում՝ հիմնավորելով, թե ինչու է կարծում, որ դիմումը պետք է ընդունվի:
Հնարավոր հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել տարբեր հետևանքների, քանի որ վարչական իրավունքը միջոցներ է նախատեսում:
Անձի իրավունքներն ու պարտականությունները
- Իրավունքներ: Քաղաքացին ունի право դիմելու և ստանալու անհրաժեշտ տեղեկատվություն:
- Պարտականություններ: Հայտարարելու և կատարելու հարկային պարտավորությունները:
Հետևանքներ
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական իրավախախտման:
Պատասխանատվության տեսակները
Պետական մարմինները կարող են կիրառել հետևյալ պատասխանատվություններ:
Վարչական պատասխանատվություն
Դա կարող է արտահայտվել տույժերի կիրառմամբ:
Քրեաիրավական պատասխանատվություն
Սա կարող է հասցնել քրեական գործերի հարուցման:
Առնչվող տեղեկատվություն
Հարկային պարտավորությունների գանձման գործընթացը՝ այս որոշումից ելնելով, ունի կարևորագույն նշանակություն տնտեսության կայունության համար։ Հարկային մարմինները փորձում են ապահովել, որպեսզի յուրաքանչյուր քաղաքացի կատարի իր պարտավորությունները, որպեսզի երկրի բյուջեն մնա կայուն:
ՀՀ ՊԵԿ Իրավաբանական Վարչության Նախագահի Մասնագիտական Խորհուրդները
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Կարեն Պետրոսի Կարապետյանի կողմից կայացված 181-Ա որոշումը կարևոր ազդեցություն ունի հարկային պարտավորությունների կատարումը վերահսկելու և հարկային վարչարարությունը պարզեցնելու գործընթացների վրա։ Օրենքի կիրառման պրակտիկայի վերաբերյալ մասնագիտական խորհուրդները կարող են լինել հետևյալը.
- Հարկային պարտավորությունների գանձման մեթոդաբանությունը. Իրավաբանական անձանց և ֆիզիկական անձանց հարկային պարտավորությունների գանձումը պետք է հիմնավորվի փաստառուքով և պետք է լինի կշռադատված, որպեսզի բացառվեն սխալները:
- Պատճառների վերլուծություն. Հարկային պարտավորությունների չկատարումը կարող է պայմանավորված լինել տարբեր պատճառներով, այդ թվում՝ ֆինանսական խնդիրներով, տեղեկությունների բացակայությամբ կամ վարչական սխալներով։ Հարկավոր է յուրաքանչյուր դեպք individually ուսումնասիրել:
- Հեռանկարային ծրագրեր. ՊԵԿ-ը կարող է մշակել հատուկ ծրագրեր՝ հասարակության համար հարկային գիտակցության բարձրացման ուղղությամբ, ինչը կօգնի կանխել ապագայում պարտավորությունների չկատարմամբ պայմանավորված իրավիճակները:
Հարկային Պարտավորությունների Հայտարարում և Ներկայացում
181-Ա որոշման շրջանակներում, հարկային պարտավորությունների հայտարարումը և ներկայացումը ունեն կարևոր նշանակություն։ Սա նշանակում է, որ պարտադիր է հետևել ՀՀ ՊԵԿ-ի կողմից սահմանված նշված ընթացակարգերին։
Հարկային պարտավորություններն են պահվում տվյալների բազայում, և դրանք պետք է ներկայացվեն համապատասխան ժամանակացույցով՝ օգտագործելով էլեկտրոնային համակարգերը։
- Էլեկտրոնային համակարգերի օգտագործումը. Դրանք թույլ են տալիս օգտվողներին ավելի հեշտ և արագ ձևով պատրաստել համապատասխան հայտեր։ Օրինակ, հարկային հայտարարությունները ներկայացնելու համար անհրաժեշտ է ունենալ ID քարտ և էլեկտրոնային ստորագրություն:
- Դրամական և տեսանելի հարկային պարտավորություններ. Մեծ մասամբ դրամական պարտավորությունները արտացոլվում են շրջանառության մեջ, բայց պետք է վերահսկել նաև տեսանելի պարտավորությունները՝ ինչպես ներքին, այնպես էլ միջազգային մակարդակում:
- Կայուն նորմեր. Հարկային պարտավորությունների համապատասխան գործընթացները պետք է մշտապես համապատասխանեն ՀՀ հարկային օրենսդրությանը՝ հաշվի առնելով նաև միջազգային ստանդարտները:
Ցուցադրման և Հեռանկարային Աջակցություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացվելիք որոշումների հրապարակումը, ինչպես 181-Ա որոշման պարագայում, նպաստում է հանրության համար հարկային համակարգի թափանցիկությանը և հասանելիությանը:
Հարկային վճարումների և պարտավորությունների կատարումը արդյունավետորեն վերահսկելու համար անհրաժեշտ է նաև հանրության հետ շփման և ուսուցման ծրագրերի իրականացումը:
- Դիտարկումներ և ուսումնասիրություններ. ՊԵԿ-ը կարող է իրականացնել հանրային ուսումնասիրություններ, որոնք կօգնեն հասկանալ քաղաքացիների և կազմակերպությունների մոտեցումները հարկային համակարգի նկատմամբ:
- Հարկային կրթության ծրագրեր. Օրինակ, ՊԵԿ-ը կարող է կազմակերպել դասընթացներ կամ սեմինարներ, որոնք կնպաստեն հարկային իրավունքի և պարտավորությունների մասին տեղեկացվածության բարձրացմանը:
- Ելք տանելու քաղաքականություն. ՊԵԿ-ը կարող է մշակել հատուկ ծրագրեր, որոնք կօգնեն քաղաքացիներին և կազմակերպություններին պատշաճ կերպով կատարելու իրենց հարկային պարտավորությունները: