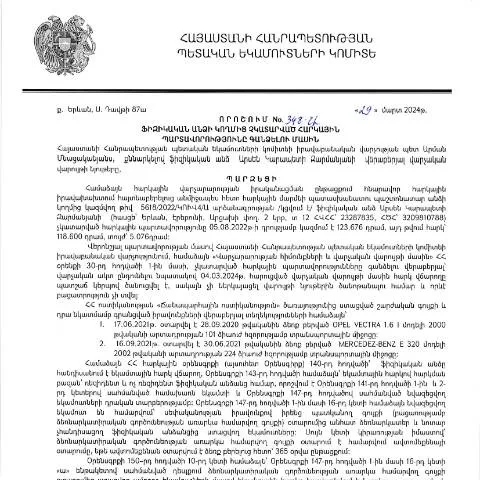
ՀՀ ՊԵԿ իրավաբանական վարչության 348-Ա որոշման նշանակությունը
2024 թվականի մարտի 29-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 348-Ա որոշումը հանդիսանում է մաքսային և հարկային վարչության իրավական գործընթացների կարևոր մաս, որը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձումը: Այս որոշումը ոչ միայն իրավաբանական հիմք է տալիս հարկային մարմններին, այլև այն ապահովում է հարկային դաշտի հստակություն և կարգավորվում է ՀՀ վարչական իրավունքի շրջանակներում:
Ավելորդությունից խուսափելու համար
Այս փաստաթղթից առաջ, հարկային պարտավորությունները գանձելու համար անհրաժեշտ էր լրացնել մի շարք այլ ձևեր, սակայն 348-Ա որոշումը ներկայացնում է միացյալ մոտեցում, որը simplifies the previous processes and clarifies the obligations of individuals.
Որպես իրավաբանական փաստաթուղթ
Իրավաբանական վարչությունը ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) գործում է փաստաթղթային իրավաբանական հիմքերի վրա, որոնք հաստատում են անկեղծ և հեռատես հարկային քաղաքականություն: 348-Ա որոշումը արտահայտում է կառավարության կամքը՝ հարկային պարտավորությունների կատարման պահպանման և այնպիսի պայմանների ստեղծման վրա, որոնք որոշակիորեն նվազեցնում են հարկային խախտումների քանակը:
Անհրաժեշտության դեպքում
- Որպեսզի այս որոշումն օգտագործվի, հարկատուները պետք է լինեն տեղեկացված իրենց հարկային պարտավորությունների մասին:
- Հարկային մարմինները պարտավոր են տրամադրել համապատասխան տեղեկություններ:
Ուղեցույց՝ 348-Ա որոշման կիրառման գործընթացը
Այս որոշման կիրառման գործընթացը ներառում է մի շարք հիմնական քայլեր, որոնք հարկավոր է կատարել:
- Տեղեկատվություն հավաքել: Հարկատուները պետք է հավաքեն իրենց հարկային պարտավորությունների վերաբերյալ առկա տեղեկատվությունը:
- Փաստաթուղթ լրացնել: Հարկային պարտավորությունների գանձման գործընթացի համար անհրաժեշտ փաստաթղթի ձևաթուղթը լրացնել:
- Դեպոզիտ կատարել: Հարկային պարտավորությունների մարմնին ներկայացնել:
Բողոքարկման հնարավորությունները
Եթե հարկատուն չի համաձայնվում 348-Ա որոշման հիման վրա կայացված վարչական ակտի հետ, նա ունի իրավունքն իր բողոքը ներկայացնել համապատասխան մարմիններին:
Բողոքարկման ընթացակարգը
- Բողոքարկման դիմում ներկայացնել ՀՀ պետական եկամուտների կոմիտե:
- Բողոքարկման արդյունքում կարող է կայացվել նոր որոշում:
Իրավական շրջանակ և կիրառական նշանակություն
348-Ա որոշման շրջանակներ գործող չեն միայն հարկային պարտավորությունների գանձման համար, այլ նաև ընդգրկում են իրավական համակարգի բարելավման տարրեր:
- Այս որոշումը սերտորեն կապված է ՀՀ վարչական գործընթացների օրենսդրության հետ:
- Այն վկայում է կառավարության բռնած ուղու շարունակականությունը՝ հարկային բարեփոխումներում:
Փաստաթղթի ծավալը և բովանդակությունը
348-Ա որոշման մեջ հստակ նկարագրված են այն հիմնական կետերը, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը:
| Հիմնական կետեր | Նշանակություն |
|---|---|
| Պարտավորությունների ճշգրտում | Հարկային պարտավորությունների ճշգրտման գործընթացը՝ հարկային մարմնի կողմից: |
| Գանձման մեթոդներ | Հարկային պարտավորությունները գանձելու տարբեր մեթոդների կիրառություն: |
| Վիճակագրություն | Հարկային պարտավորությունների վիճակագրական վերլուծություն: |
Դիմման գործընթացը՝ քայլ առ քայլ
- Ծանոթացում փաստաթղթին: Հարկատուն պետք է ուշադիր ուսումնասիրի 348-Ա որոշումը:
- Փաստաթղթի լրացում: Լրացնել համապատասխան ձևը:
- Դիմում ներկայացնել: Բոլոր անհրաժեշտ փաստաթղթերը ներկայացնել հարկային մարմնին:
- Որոշման սպասում: Վարչական մարմինը որոշում կկայացնի:
Այլ կարևոր փաստաթղթեր և ընթացակարգեր
348-Ա որոշումը կիրառելու հետ մեկտեղ, հարկատուները կարող են բախվել այլ փաստաթղթերի և ընթացակարգերի, որոնք նույնպես պետք է կատարեն:
- Անձնագրային տվյալների ստուգում: Պահանջվում է տրամադրել անձնագրային տվյալներ:
- Հարկային հայտարարություններ: Հարկային պարտավորությունների հայտարարությունները պետք է լրացվեն:
Միջազգային գործողությունների համատեքստը
ՀՀ-ում գործում են ապացույցներ, որոնք հիմնված են միջազգային փորձի վրա, ինչը նպաստում է հարկային քաղաքականության բարելավմանը:
- Հարկային պարտավորությունների գանձման գործընթացը համահունչ է միջազգային ստանդարտներին:
- Հայաստանի Հանրապետության կառավարության նպատակն է զարգացնել հարկային համակարգը:
Պատասխանատվության սահմանումները
348-Ա որոշումն նաև նախատեսում է պատասխանատվության սահմանումներ, որոնք վերաբերում են հարկային պարտավորությունների չկատարմանը:
- Հարկային պարտավորությունների չկատարման դեպքում նախատեսվում են տուգանքներ:
- Հարկային մարմինները պարտավոր են տարվող գործընթացների մասին տեղեկացնել:
Վերջին տեղեկություններ
2024 թվականի մայիսի 6-ին 348-Ա որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում, ինչը հնարավորություն է տալիս հարկատուներին և իրավաբանական անձանց ծանոթանալ համապատասխան նորություններին:
Այս բոլոր տեղեկությունները նպաստում են հարկային պարտավորությունների ճիշտ և արդյունավետ կատարմանը, ապահովելով կառավարության կողմից իրականացվող հարկային քաղաքականության շարունակական զարգացումը:
Հարկային պարտավորությունների կատարումը և զբոսաշրջային գործունեությունը
Արդյունքում, հարկային պարտավորությունների կատարումը ֆիզիկական անձանց համար, որոնք զբաղվում են զբոսաշրջային գործունեությամբ, հատկապես առաջնահերթություն է։ Այս ոլորտում հարկային օրենքների կիրառումը, ինչպես նաև պարտավորությունների կատարումը, ենթակա է հատուկ կանոնների և կարգերի, որոնք նախատեսված են ՀՀ հարկային օրենսդրության մեջ։ Դրանք ներառում են որոշակի միջոցառումներ, որոնք հետապնդում են նպաստելու զբոսաշրջության զարգացմանը և համատեղելիության ապահովմանը։
Վերջերս ընդունված 348-Ա որոշումը նախատեսում է, որ զբոսաշրջային գործունեություն իրականացնող ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ենթակա են կարգավորման։ Այս կարգավորման նպատակն է ոչ միայն հարկային պարտավորությունների հավաքումը, այլև զբոսաշրջային ոլորտի վրա ազդող ֆինանսական կայունության ապահովումը։
Հարկային մարմինները, ըստ սահմանված կարգի, ունեն իրավունք հարկային պարտավորությունների կատարման ընթացքին հետևելու և անհրաժեշտ քայլեր ձեռնարկելու, այդ թվում՝ պաշտոնական ծանուցումների ուղարկում, հարկային պարտավորությունների չկատարումը լրացուցիչ փաստաթղթերով հաստատելու և համապատասխան օրենքի դրույթների կիրառումը։
Հարկային կառավարում և տեխնոլոգիական նորարարություններ
Հարկային ոլորտում նորարարությունները մշտապես կարևոր դեր են խաղում, հատկապես 21-րդ դարում, որտեղ տեխնոլոգիաների զարգացումը թույլ է տալիս բարելավել վարչական պրոցեսները։ ՀՀ ՊԵԿ համակարգում ներդրված էլեկտրոնային ծառայությունները, այդ թվում՝ հարկային հաշվետվությունների էլեկտրոնային ներկայացումը, հնարավորություն են տալիս ֆիզիկական անձանց ավելի հեշտությամբ կատարել հարկային պարտավորությունները։
Նոր տեխնոլոգիաների կիրառումը, ինչպես օրինակ՝ տեղեկատվական համակարգերի ինտեգրումը, պարունակում է նաև հնարավորություններ՝ նշված թերությունների կանխարգելման և վերահսկման համար։ Այդ տեխնոլոգիաները թույլ են տալիս իրական ժամանակում հետևել հարկային պարտավորությունների կատարմանը և արագ արձագանքել հնարավոր խախտումներին։
Տվյալ տեխնոլոգիական լուծումների նպատակն է մեծացնել հարկային վարչարարության արդյունավետությունն ու թափանցիկությունը, ինչը, ի վերջո, նպաստում է ներդրողների վստահությանը և երկրի տնտեսական կայունությանը։
Հարկային պարտավորությունների վերականգնման գործընթացը
Հարկային պարտավորությունների վերականգնման գործընթացը, որը նախատեսված է 348-Ա որոշմամբ, ունի իր հատուկ ընթացակարգերը, որոնց միջոցով կարող են դիմել ֆիզիկական անձինք, ովքեր ծանոթ են իրենց հարկային պարտավորությունների նկատմամբ։ Այս գործընթացը ներառում է պարտավորությունների ուսումնասիրման, փաստաթղթերի հավաքագրման և համապատասխան մարմիններին դիմելու փուլեր։
Ֆիզիկական անձը, ով ցանկանում է վերականգնել հարկային պարտավորությունները, պետք է ներկայացնի համապատասխան փաստաթղթերը, որոնք կհաստատեն նրա ֆինանսական վիճակը և հարկային պարտավորությունների կատարումն իր կողմից։ Այս փաստաթղթերը կարող են ներառել, օրինակ, եկամտի աղբյուրների հաստատող փաստաթղթեր, ինչպես նաև ընթացիկ հաշիվների և այլ ֆինանսական փաստաթղթերի ընտրված հավաքածու։
Շնորհիվ այս գործընթացի կիրառման, ՀՀ ՊԵԿ-ը կարողանում է ավելի արդյունավետ կերպով մոնիտորինգ անել հարկային պարտավորությունների կատարման ընթացքը և անհրաժեշտության դեպքում իրականացնել հարկային վարչարարության բարելավման առաջարկներ, որոնք կարող են ուղղված լինել ինչպես հասարակության, այնպես էլ պետության շահերին։