Դրոշմավորման գործընթացի նշանակությունը
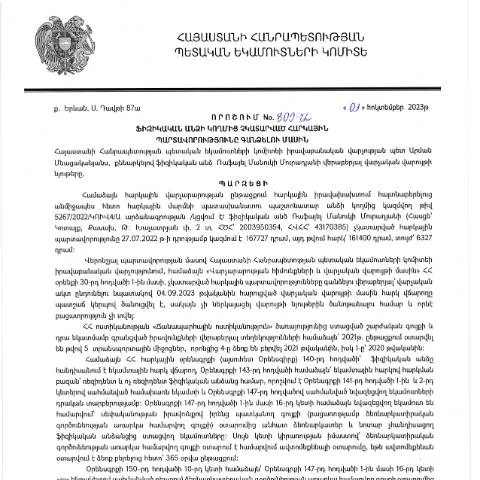
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․ որոշումը պարունակում է կարևոր տեղեկություններ, որոնք վերաբերում են ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս գործընթացը կարող է մեծ ազդեցություն ունենալ ոչ միայն հարկատուների, այլև պետական եկամուտների վրա:
Որն է որոշման հիմնավորումը
Որոշումը կայացվել է այն բանի հիման վրա, որ հարկային պարտավորություններն անհրաժեշտ են պետության ֆինանսական կայունության և զարգացման համար: Ըստ այս 결정ի, ֆիզիկական անձինք, որոնց ակնկալվող հարկային պարտավորությունները չեն կատարվել, ենթարկվում են գանձման:
Որոշման դիմումի մուտքագրման ժամկետները
Նշված որոշման դիմումի կարգը սահմանվում է կարճ ժամկետներով՝ անհրաժեշտություն առաջացնելով իրականացնել վճարումները:
- Անհրաժեշտ ժամկետ: Դիմումներն անհրաժեշտ է ներկայացնել մինչև 2024 թվականի հունվարի 31-ը:
- Գանձման գործընթացի մեկնարկ: Չկատարված պարտավորությունները կարող են սկսվել գանձվել՝ 2024 թվականի փետրվարի 1-ից:
Դիմումի Channels: էլեկտրոնային և ավանդական
Դիմումները կարող են ներկայացվել երկու տարբեր եղանակներով:
- Էլեկտրոնային դիմում: Հարկատուները կարող են օգտվել էլեկտրոնային ծառայություններից՝ գրանցվելով ՀՀ ՊԵԿ պաշտոնական կայքում:
- Ավանդական դիմում: Դիմումների լրացման ավանդական տարբերակը ներառում է անձամբ դիմումը ներկայացնել հարկային մարմնին:
Էլեկտրոնային ծառայությունների առավելությունները
Էլեկտրոնային դիմումը ավելի արագ և արդյունավետ է, քանի որ հնարավորություն է տալիս հետևել դիմումի վիճակին իրական ժամանակում:
Դիմումի ներկայացման ընթացակարգը
Դիմումի գործընթացը ներառում է մի շարք քայլեր, որոնք հարկավոր է իրականացնել, որպեսզի դիմումը համարվի ճիշտ:
- Հավաքել անհրաժեշտ փաստաթղթերը:
- Լրացնել դիմումի ձևը (Dimum Dzev N2):
- Ներկայացնել դիմումը ՀՀ ՊԵԿ համապատասխան մարմնին:
Հաջորդ քայլերը
Դիմումը ներկայացնելուց հետո հարկատուն պետք է սպասի քննարկման ընթացքին:
- Եթե դիմումը ընդունվում է, ապա հարկատուն ստանում է հաստատող տեղեկագիր:
- Եթե դիմումը մերժվում է, հարկատուն կարող է ներկայացնել բողոք:
Արդյունքները և հետևանքները
Դիմումը կարող է հանգեցնել տարբեր հետևանքների՝ կախված ենթադրվող պարտավորությունների կատարման գործընթացից:
- Ստանալու իրավունք: Հարկատուները, ովքեր իրականացնում են պարտավորությունները, կարող են օգտվել հարկային արտոնություններից:
- Պատժամիջոցներ: Չկատրված պարտավորությունները կարող են հանգեցնել տուգանքների:
Իրավունքներն ու պարտավորությունները
Քանի դեռ գործընթացը շարունակվում է, հարկատուները պետք է իրազեկ լինեն իրենց իրավունքների և պարտավորությունների մասին:
- Իրավունքներ: Հարկատուները իրավունք ունեն տեղեկացված լինել իրենց այժմյան հարկային պարտավորությունների մասին:
- Պարտավորություններ: Հարկատուները պետք է ներկայացնեն բոլոր պահանջվող փաստաթղթերը:
Եզրակացություններ և խորհուրդներ
Այս որոշման գործընթացը կարևոր է մի շարք առումներով: Վերոնշյալ բոլոր քայլերը պետք է կատարվեն կարճ ժամկետներում, որպեսզի հարկատուները կարողանան խուսափել ծանր հետևանքներից:
| Գործողություն | Ժամկետ | Պատասխանը |
|---|---|---|
| Դիմումի ներկայացում | 2024-01-31 | Հաստատող տեղեկագիր կամ մերժում |
| Պարտավորությունների կատարում | 2024-02-01 | Գանձման գործընթաց |
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 809-Ա որոշումը վերաբերում է այն ընթացակարգին, որով հարկ վճարողները կարող են մասնակցել հարկային պարտավորությունների կատարման գործընթացին: Այս գործընթացը ներառում է մի շարք քայլեր և հստակեցումներ:
Նախևառաջ, հարկ վճարողները պետք է ուշադրություն դարձնեն իրենց հարկային պարտավորությունների վիճակին: Հարկային պարտավորությունները կարող են լինել որպես ֆիզիկական անձի եկամտային հարկ, շահույթի հարկ կամ այլ հարկատեսակներ: Հարկային պարտավորությունները չկատարելու դեպքում, ՀՀ ՊԵԿ-ն կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց:
Այս գործընթացը սկսվում է հարկ վճարողի նկատմամբ կատարվող գրավոր ծանուցումով, որտեղ նշվում է չկատարված պարտավորությունների չափը, ժամկետները և համապատասխան միջոցառումները: Հարկ վճարողները կարող են դիմել առցանց ծառայությունների միջոցով՝ օգտագործելով իրենց անձնական համարները և էլեկտրոնային ստորագրությունները:
Հարկային պարտավորությունների կատարման գործընթացը կարող է ներառել նաև բողոքարկման հնարավորություն, եթե հարկ վճարողները հաշվի առնեն, որ որոշումը անհիմն է կամ սխալ: Այս բողոքարկման գործընթացը կարող է իրականացվել իրավաբանական վարչության կամ ՀՀ ՊԵԿ համապատասխան ստորաբաժանման միջոցով:
Վստահություն ու համագործակցություն հարկային մարմինների հետ
ՊԵԿ-ի հետ համագործակցության կարևորությունը բարձր է հատկապես այն ժամանակ, երբ հարկ վճարողները ցանկանում են լուծել իրենց հարկային խնդիրները: Հանրապետությունում գործող հարկային մարմինները պատրաստ են տրամադրել խորհրդատվություն և աջակցություն հարկ վճարողներին տարբեր հարցերում:
Հարկ վճարողները կարող են դիմել գրավոր, ինչպես նաև զանգահարել աջակցող ծառայություններին՝ ստանալու համապատասխան տեղեկատվություն: Այս գործընթացը կարող է ներառել հարկային ծրագրերի, հաշվետվությունների ներկայացման ժամկետների ու պահանջների պարզաբանում:
Հարկային մարմինների հետ վստահական հարաբերությունների ձեւավորումն ավելի արդյունավետ կերպով թույլ է տալիս լուծել հնարավոր խնդիրները և խուսափել իրավական բարդություններից: ՀՀ ՊԵԿ-ն խրախուսում է հարկ վճարողների մասնակցությունը տարբեր միջոցառումների, որտեղ նրանք կարող են ուղղակիորեն կապվել հարկային խորհրդատուների հետ:
Այս համագործակցությունը մշակման կարող է վերածվել նաև դյուրին գործընթացի, որտեղ հարկ վճարողները կարող են ստանալ իրենց հարցերի պատասխանները, իսկ հարկային մարմինները՝ տեղեկություն ուղարկել նոր փոփոխությունների, օրենսդրական նախաձեռնությունների մասին:
Հարկային պարտավորությունների գանձման ընթացակարգում կիրառվող տեխնոլոգիաներ
Հարկային պարտավորությունների գանձման գործընթացում հավելյալ կարևոր դեր են խաղում տեխնոլոգիական լուծումները, որոնք ՀՀ ՊԵԿ-ը կիրառում է: Այս տեխնոլոգիաների միջոցով առավելագույնս արագ և արդյունավետ կերպով իրականացվում են հարկային պարտավորությունների վերահսկման գործընթացները:
Այժմ հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք հնարավորություն են տալիս ստանալ անհրաժեշտ տեղեկատվություն, ներկայացնել հայտեր և ստանալ պատասխաններ՝ առանց հարկային վարչությունում անձամբ ներկայանալու: Էլեկտրոնային ստորագրություն և QR-кոդերի կիրառումը ապահովում է փաստաթղթերի վավերությունը և անվտանգությունը:
Բացի այդ, տեխնոլոգիաների կիրառումը նպաստում է տվյալների ավտոմատացված մշակմանը, ինչը թույլ է տալիս ՀՀ ՊԵԿ-ին ավելի արագ արձագանքել հարկ վճարողների նկատմամբ: Սա, իր հերթին, նվազեցնում է մարդկային սխալները և բարձրացնում է համակարգի արդյունավետությունը:
Երբ հարկ վճարողը փոխում է իր տվյալները կամ ցանկանում է կատարել փոխադարձ փաստաթղթաշրջանառություն, ՀՀ ՊԵԿ-ը հնարավորություն է տալիս օգտագործել առկա համակարգերը՝ իր շահերի պաշտպանության համար: