Երախտագիտություն և կանխարգիլում՝ հարկային պարտավորությունների վերաբերյալ
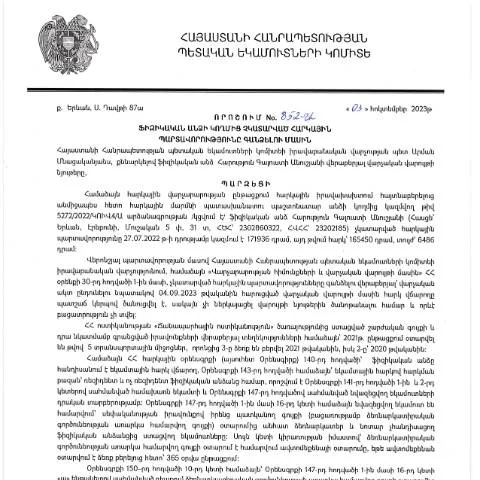
2023 թվականի հոկտեմբերի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի կողմից ընդունված 852-Ա որոշումը, որով նախատեսվում են ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման մեխանիզմները, ունի կարևոր նշանակություն հարկային վարչարարության մեջ։ Այս որոշումը նպաստում է հարկային պարտավորությունների կատարման խթանմանը և պետության եկամուտների ավելացմանը։
Որոշման պարզաբանումը՝ ինչու, ում կողմից և ինչպես
Հայաստանի Հանրապետությունում հարկային պարտավորությունները պարտադիր են բոլոր ֆիզիկական անձանց համար, ովքեր գործում են տնտեսության մեջ, և առհասարակ միջազգային կազմակերպությունների կողմից։ Այս որոշման կիրառությունը նաև վերաբերում է այն քաղաքացիներին, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Հարկային պարտավորությունների գանձման գործընթացը նախատեսում է օրենքների համապատասխանություն և վարչական բարեփոխումներ, որոնք նպաստում են հարկատուների իրավունքների ու պարտականությունների հավասարակշռվածությանը։
Որոշման առավելությունները
- Հարկային պարտավորությունների բացահայտում և գանձում
- Հարկային վարչարարության պարզեցում և արագացում
- Պետական եկամուտների ավելացում
Դեպի անելիքներ՝ ժամանակացույցի միջոցով
Այս որոշումը ուժի մեջ է մտնում 2023 թվականի նոյեմբերի 1-ից։ Փաստաթղթերը, որոնք ներկայացվում են հարկային պարտավորությունների կապակցությամբ, պետք է իրականացվեն նախանշված ժամանակահատվածում։ Դրանից հետո, վարչական մարմինները սկսում են համապատասխան գործընթացներ՝ պարտավորությունների գանձման ուղղությամբ։
Ժամանակահատվածներ և նրանց նշանակությունը
| Ժամանակահատված | Նշանակություն |
|---|---|
| 2023 թվականի նոյեմբերի 1-ից | Որոշման ուժի մեջ մտնելու օր |
| 2023 թվականի դեկտեմբերի 1-ից | Պարտավորությունների գանձման գործընթացի մեկնարկ |
| 2024 թվականի հունվարի 1-ից | Վարչական վարույթների ընթացք |
Հատուկ դեպքեր՝ հարկային պարտավորությունների կապակցությամբ
Հարկային պարտավորությունների հետ կապված ապագայում կարող են առաջանալ տարբեր առանձնահատուկ դեպքեր, որոնք կարող են ներառել օտարերկրյա քաղաքացիներին, անչափահասներին կամ այն քաղաքացիներին, ովքեր ունեն բարդ իրավիճակներ՝ օրինակ՝ նշված օրենքների կիրառման ընթացքում։
Օտարերկրյա քաղաքացիների համար
Օտարերկրյա քաղաքացիները, ովքեր գործում են Հայաստանի Հանրապետությունում, նույնպես ենթակա են հարկային պարտավորությունների։ Նրանք կարող են դիմել համապատասխան մարմիններին՝ ստանալու հարկային պարտավորությունների մասին տեղեկատվություն։
Անչափահասների իրավունքները
Անչափահասները ունեն հատուկ կարգավիճակ՝ հարկային պարտավորությունների կատարման գիտակցման հարցում։ Նրանք կարող են ներկայացնել իրենց իրավաբանի կամ ծնողի միջոցով՝ ներկայացնելով համապատասխան փաստաթղթեր։
Դիմումի գործընթաց՝ սկսած նախաձեռնող քայլերից
Դիմումը հարկային պարտավորությունների գանձման առնչությամբ ներկայացնելը ենթադրում է որոշակի ընթացակարգեր և ժամանակացույց։ Ահա թե ինչպես պետք է իրականացվի գործընթացը:
- Հարկատունը պետք է նախօրոք ստանա իր պարտավորությունների վերաբերյալ տեղեկատվություն՝ ՀՀ ՊԵԿ կայքից կամ այլ պաշտոնական աղբյուրից։
- Նպատակահարմար է հավաքել բոլոր անհրաժեշտ փաստաթղթերը, որոնք վկայում են պարտավորությունների առկայությունը։
- Հարկատունը պետք է լրացնի համապատասխան դիմումի ձևը (852-Ա), որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում։
- Դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ համապատասխան վարչությանը՝ նշված ժամկետներում։
- Հարկային մարմինները դիտարկում են դիմումը և պետք է արձագանքեն՝ համապատասխան ժամանակահատվածում։
Նպատակային հանրությունը և նրանց առանձնահատկությունները
Այս որոշման շուրջ առանցքային կողմերը կարող են լինել տարբեր պրոֆիլներով քաղաքացիները՝ սկսած միջին դասից մինչև բարձր եկամուտ ունեցող անձինք։ Յուրաքանչյուրի մոտեցումը կարող է լինել տարբեր՝ կապված նրանց ֆինանսական կարողություններից և հարկային պարտավորությունների գիտակցումից։
Տարբեր պրոֆիլներ հետեւյալ ենթակետերով
- Միջին դասի քաղաքացիները: Նրանց համար կարևոր է հասկանալ պարտավորությունների գիտակցությունը տարբեր հարկային կարգավորումների շրջանակում.
- Բարձր եկամուտ ունեցող անձինք: Նրանք պետք է կենտրոնանան հարկային բարեփոխումների ողջ գործընթացի վրա, ինչպես նաև հարկային պարտավորությունների արդյունավետ իրականացման պահանջներին.
- Սոցիալապես անապահով խմբերը: Դրանք կարող են հավակնել որոշակի արտոնությունների կամ սահմանափակումների՝ հարկային պարտավորությունների կատարումից, օրինակ՝ սոցիալական աջակցության ծրագրերի միջոցով.
Առանձնահատկություններ՝ հարկային պարտավորությունների կատարման անձնագրում
Այս որոշումը նաև ներառում է 16-անիշանի վավերացման համակարգ՝ որը հնարավորություն է տալիս քաղաքացիներին ստանալ փաստաթղթերի պատճեններն ու տեղեկությունները։ Պետք է ունենալ բացառիկ ուշադրություն կարևոր փաստաթղթերի նկատմամբ, քանի որ դրանք կարող են խնդրի դեպքում հանդիսանալ պատշաճ փաստարկ՝ հարկային պարտավորությունների գանձման ժամանակ:
Վավերացման համակարգի կիրառման մեխանիզմները
- 16-անիշանի որոշակի կոդ, որը սահմանում է դիմումը՝ նրա հատուկ կարգավիճակի և բնույթի համաձայն;
- Ֆիզիկական անձի և իրավաբանական անձի միջեւ տարբերություններ՝ վարույթներում;
- Ելքային փաստաթղթերի ժամկետների դիտարկում ու համապատասխան արձագանք;
Հարկային համակարգի բարենորոգումներ և առաջատար միջազգային փորձը
Այս որոշման նպատակն է ոչ միայն տեղում հարկային համակարգի բարելավումը, այլև միջազգային փորձի կիրառումը՝ համաձայն՝ միջազգային հարկային կազմակերպությունների և մարմինների հսկողության։ Հայաստանյան հարկային մարմինները կարող են կիրառել տարբեր միջազգային ստանդարտներ՝ բարելավելու հարկային վարչարարության արդյունավետությունը:
Առաջատար երկրների մոտեցումները
- ԱՄՆ-ի օրինակ՝ որտեղ հարկային պարտավորությունների վերակագնման գործընթացները ծնունդ են տալիս ավտոմատացված համակարգերի միջոցով;
- ԵՄ անդամ երկրների մոտեցումները, որոնք հաճախ մասնակցում են հարկային մրցակցությանը՝ պետական բյուջեի համալրման նպատակով;
- Ասիական երկրներ, օրինակ՝ Սինգապուր, որտեղ հարկային պարտավորությունները վերածվել են այլ ոլորտների զարգացման խթանող գործիքների:
Միասնական համակարգերի ներդնումը և դինամիկ փոփոխությունները
Այսինքն, ՀՀ ՊԵԿ-ը նպատակ ունի շարունակաբար բարելավել իր կառավարման մեխանիզմները՝ միաժամանակ համահունչ մնալով միջազգային պրակտիկային։ Ի վերջո, քաղաքացիների համար պետք է ստեղծվեն առավելագույն պայմաններ՝ հարկային պարտավորությունների կատարումն ապահովելու համար:
Հարկային պարտավորությունները հանդիսանում են երկրի տնտեսության կայունության կարևոր բաղադրիչը, իսկ 852-Ա որոշման իրականացումը՝ կարևոր քայլ դեպի հարկային համակարգի բարելավում։
Ֆիսկալ պարտավորությունների կատարումը և դրանց հետևանքները
Վերջին ժամանակներում ֆիզիկական անձանց հարկային պարտավորությունների կատարումը դարձել է ավելի ուշադիր քննարկման թեմա, հատկապես, երբ խոսքը վերաբերում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ստացվող որոշումներին, ինչպիսիք են 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 852-Ա որոշումը: Այս որոշումն, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 01․11․2023թ․, նշում է այն հանգամանքը, որ հարկային պարտավորություններին չհետևելը կարող է հանգեցնել ոչ միայն ֆինանսական պատիժների, այլև իրավաբանական հետևանքների:
Հարկային պարտավորությունների կատարումից հրաժարվելը կարող է բերել հարկային մարմինների կողմից իրականացվող հարկային ստուգումների: Այս ստուգումները կարող են հանգեցնել ֆիզիկական անձի ակտիվների կամ ունեցվածքի բռնագանձման, ինչը հանդիսանում է լուրջ վտանգ, հատկապես այն դեպքում, երբ ֆիզիկական անձը չունի բավարար ֆինանսական միջոցներ պարտքի մարումի համար:
Եթե դուք ստացել եք նման որոշում, կարևոր է ձեռնամուխ լինել անհապաղ գործողությունների. առաջին հերթին, դուք պետք է անմիջապես կապվեք ՀՀ ՊԵԿ հետ, բարձրաձայնեք ձեր հարցերը և պարզեք, թե ինչպիսի միջոցներ կան պարտավորությունների կատարումն ապահովելու համար:
Նոր հարկային օրենսդրության ազդեցությունը ֆիզիկական անձանց վրա
ՀՀ-ում վերջին տարիներին տեղի են ունեցել խորքային փոփոխություններ հարկային օրենսդրության ոլորտում, որոնք անմիջականորեն ազդում են ֆիզիկական անձանց վրա: Նոր օրենքները և վարձակալության կարգապահությունը պահանջում են ավելի բարձր գիտելիքներ և մոտեցումներ, որոնք օգնում են հարկային պարտավորությունների կատարմանը:
Ֆիզիկական անձիք, ովքեր զբաղվում են ազատ职业ությամբ կամ ունեն հետծառայողական եկամուտներ, պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին: Նոր օրենսդրությունը ավելի մեծ պատասխանատվություն է դնում անհատների վրա, ովքեր պարտավոր են ներկայացնել հարկային հայտարարագրեր իրենց եկամուտների մասին, և պարտավորության վաղաժամկետ կատարումը մեծապես նվազեցնում է ֆինանսական ռիսկերը:
Այս փոփոխություններն առաջացնում են նաև հարկային ծրագրերի կիրառում, որոնք կենտրոնացած են էլեկտրոնային ծառայությունների օգտվեցման վրա, ինչպիսիք են հարկային հայտարարագրերի էլեկտրոնային լրացումը: Անհրաժեշտ է, որ ֆիզիկական անձինք ունենան էլեկտրոնային ստորագրություն և անձնական համարը (ՀՎՀՀ), ինչը թույլ է տալիս նրանց մուտք գործել հարկային ծառայությունների կայքեր և կատարել անհրաժեշտ գործողություններ:
Հարկային պարտավորությունների գանձման գործընթացի կազմակերպումը
Հարկային պարտավորությունների գանձման գործընթացը հնարավոր է իրականացրել մի քանի քայլերով, որոնք նախատեսվում են ՀՀ ՊԵԿ իրավաբանական վարչության կողմից: Առաջին հերթին, հարկային մարմինները պետք է իրականացնեն համապատասխան ստուգումներ, որպեսզի հաստատեն պարտքի իրական լինելը: Այս գործընթացում կարող են մասնակցել ոչ միայն հարկային տեսուչները, այլ նաև իրավաբանները, ովքեր ունեն համապատասխան իրավասություններ:
Հարկային պարտավորությունները, որոնք չեն կատարվում, ենթակա են գանձման, և ստուգումների արդյունքում կազմվում են համապատասխան ակտեր: Ֆիզիկական անձինք, ովքեր կարծում են, որ իրենց նկատմամբ կիրառված որոշումը անհիմն է, կարող են ներկայացնել բողոքներ և պահանջներ ՀՀ ՊԵԿ-ին: Նման բողոքները պետք է կազմված լինեն պաշտոնական ձևով, նշելով բոլոր անհրաժեշտ փաստեր և փաստաթղթեր:
Տեսական առումով, հարկային պարտավորությունները գանձելու գործընթացը կարող է հանգեցնել դատական վարույթների, եթե կողմերը չեն կարողանում համաձայնության գալ: Սա նշանակում է, որ հարկային մարմիններն ունեն իրավասություն հետևել պարտավորությունների կատարմանը, իսկ քաղաքացիները, իրենց հերթին, պետք է պատրաստ լինեն պաշտպանելու իրենց իրավունքները: