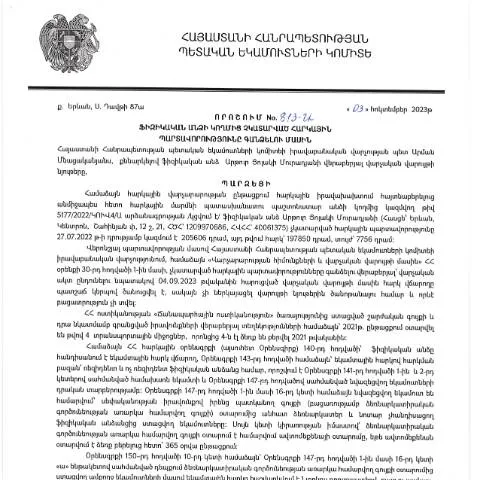
Նոր օրենսդրական որոշում՝ հարկային պարտավորությունների կատարման մասին
2023 թվականի հոկտեմբերի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 813-Ա որոշումը կարևոր փոփոխություններ է մտցնում ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում: Այս փաստաթղթի արդյունքում ձևավորվում է նոր՝ ավելի արդյունավետ և արդիականացված մեխանիզմ, որը վերաբերում է անչափահասների կողմից պարտավորությունների չկատարելու դեպքերին:
Դիմումի ուղարկման եղանակներ
Այս փաստաթուղթը կարող է ընտրվել և լրացվել մի քանի տարբեր եղանակներով, այդ թվում՝ էլեկտրոնային և ավանդական:
- Էլեկտրոնային ուղարկում: Անձը կարող է օգտագործել ՀՀ ՊԵԿ պաշտոնական կայքը և իր էլեկտրոնային ստորագրությունը` դիմումը ուղարկելու համար:
- Փաստաթղթային ուղարկում: Անձը կարող է լրացված դիմումը ուղարկել ՀՀ ՊԵԿ հասցեով՝ անձամբ կամ փոստով:
- Գնալու միջոցով: Դիմողը կարող է դիմել ՀՀ ՊԵԿ տեղամասային գրասենյակներ:
Հեշտ և մատչելի գործընթաց
Այս ընթացակարգերը հնարավորություն են տալիս քաղաքացիներին ընտրել իրենց համար առավել հարմար եղանակը՝ ապահովելով, որ իրենց պահանջները արագ և արդյունավետ կբավարարվեն:
Խնդիրները և դրանց լուծումները
Որոշման ուժի մեջ մտնելուց հետո կարող են առաջանալ մի շարք խնդիրներ, որոնք պետք է լուծվեն:
- Դիմումի մերժում: Եթե դիմումը մերժվում է, դիմողը պետք է կարողանա ներկայացնել լրացուցիչ փաստաթղթեր կամ ապացույցներ:
- Գործընթացի երկարաձգում: Եթե գործառնությունը ձգվում է, քաղաքացիները կարող են տեղեկանալ գործընթացի ընթացքի մասին՝ դիմելով ՀՀ ՊԵԿ:
Օրացույց և ժամանակային սահմանափակումներ
Այս որոշումը ուժի մեջ է մտնում այն օրվանից, երբ հրապարակվում է ՀՀ ՊԵԿ պաշտոնական կայքում, այսինքն՝ նոյեմբերի 1-ից: Անձիները կարող են սկսել իրենց դիմումները ներկայացնել այդ ամսից:
Վերջին ժամկետները, որոնք պետք է հաշվի առնվեն, կարելի է ներկայացնել հետևյալ ձևով:
| Միջոց | Ժամկետ |
|---|---|
| Դիմումների ընդունում | 2023 թվականի նոյեմբերի 1-ից |
| Հարկային պարտավորությունների կատարում | Նկատի ունենալով որոշման մասին ծանուցումը |
Անհրաժեշտ փաստաթղթերը՝ ամենատարբեր իրավիճակների համար
Դիմելու գործընթացը պահանջում է որոշակի փաստաթղթերի ներկայացում, որոնք կարող են տարբերակվել ըստ դիմողի կարգավիճակի:
- Ֆիզիկական անձանց համար:
- Հայտարարություն (Dimum Dzev N2)
- Անձնական փաստաթուղթ (ճանաչողական քարտ կամ անձնագիր)
- Նվազագույն հարկային պարտավորություն ունեցող անձինք:
- Պատասխանատվության վկայական
- Անձնական հարկային համարը
Գործընթացի ժամանակացույցը՝ հերթական քայլերով
Նախորդումից հետո անհրաժեշտ է հետևել որոշակի հերթական գործընթացի:
- Դիմումի լրացում և ուղարկում: Անձը լրացնում է հայտը ու ներկայացնում անհրաժեշտ փաստաթղթերը:
- Դիմումը ստանալուց հետո, կազմակերպությունը ստուգում է ներկայացված փաստաթղթերը:
- Իրականացման տվյալները հստակեցվում են, և որոշում է կայացվում:
- Հայտարարությունն ուղարկվում է դիմողին՝ հաստատելով կատարումները կամ մերժելով:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, դիմողը պետք է ուշադիր ուսումնասիրի մերժման պատճառները:
- Համանախորդություն: Անձը կարող է գրավոր կամ էլեկտրոնային կերպով դիմել՝ պարզաբանելու համար մերժման պատճառները:
- Ամսագրային դիմում: Եթե հարցերը պահանջում են ավելի խորքային պարզաբանումներ, դիմողը կարող է գրել ամսագրային դիմում:
Այս փաստաթուղթը՝ այլ գործընթացների մաս
Այս որոշումը միանում է ավելի լայն գործընթացների, որոնք նախատեսում են հարկային համակարգի բարեփոխումները Հայաստանում:
Նման գործընթացները ներառում են նաև:
- Հարկային տեղեկատվության փոխանակում միջազգային մակարդակում
- Օնլայն ծառայությունների զարգացում՝ քաղաքացիների համար
- Հարկային վարչարարության բարելավում՝ եղանակների պարզեցման միջոցով
Քաղաքական և իրավական համատեքստ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 813-Ա որոշումը պարունակում է տարաբնույթ իրավական և վարչական առումով կարևոր դրույթներ, որոնք ուղղված են հարկային համակարգի բարելավմանը և քաղաքացիների պատասխանատվության բարձրացմանը: Այս որոշման ընդունման հետևանքով առաջանում են բազմաթիվ հարցեր, որոնք վերաբերում են ինչպես հարկ վճարողների, այնպես էլ պետական մարմինների գործառույթներին:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի օրենքի շրջանակներում, որպեսզի բացառվեն հնարավոր խախտումները և իրավական վիճակի անհամապատասխանությունները: Այս համատեքստում, հարցականի տակ է դրվում նաև հարկային վարչարարության բացառիկ ինքնավարությունը, որը հիմնված է ՀՀ օրենքների և միջազգային պայմանավորվածությունների վրա:
Հարկային պարտավորությունների իրականացման ընթացակարգեր
Դիմելով 813-Ա որոշման դրույթներին, հարկային պարտավորությունների գանձման գործընթացն ունի որոշակի օրինաչափություններ: Նախ, հարկ վճարող անձը, ով չի կատարել իր հարկային պարտավորությունները, ըստ օրենսդրության ունի իրավունքը կիրառել բողոքարկման գործընթաց՝ դիմելով ՀՀ ՊԵԿ իրավաբանական վարչությանը:
Այս գործընթացի ընթացքում, հարկ վճարողը կարող է ստանալ համապատասխան տեղեկություններ իր պարտավորությունների վերաբերյալ, ինչպես նաև պայմաններ, որոնց դեպքում կարող են կիրառվել հարկային արտոնություններ կամ մասամբ կասեցվել պարտավորությունները: Հարկային մարմինների կողմից պետք է իրականացվի ամբողջական տեղեկատվական ապահովում, որպեսզի քաղաքացիները կարողանան իրենց պարտավորությունները կատարել:
Չկատարված հարկային պարտավորությունների հետևանքները
813-Ա որոշումն առանձնացնում է նաեւ չկատարված հարկային պարտավորությունների հետևանքները, որոնք կարող են ենթադրել ֆինանսական տուգանքների կիրառություն, ինչպես նաև՝ պարտավորությունների ամբողջական գանձման գործընթաց: Այս հանգամանքը ստեղծում է հարկ վճարողների համար բարձր ռիսկ, որ կարող են հայտնվել անհարմար իրավիճակներում:
Հարկային մարմինները պարտավոր են ապահովել, որ հարկ վճարողները գիտակցեն իրենց պարտավորությունները, ինչպես նաև տեղեկացված լինեն հնարավոր հետևանքների մասին: Առանձին դեպքերում, պետական մարմինները կարող են առաջարկել պայմաններ, որոնք կօգնեն լուծել տառապող հարկ վճարողների ֆինանսական խնդիրները: