Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
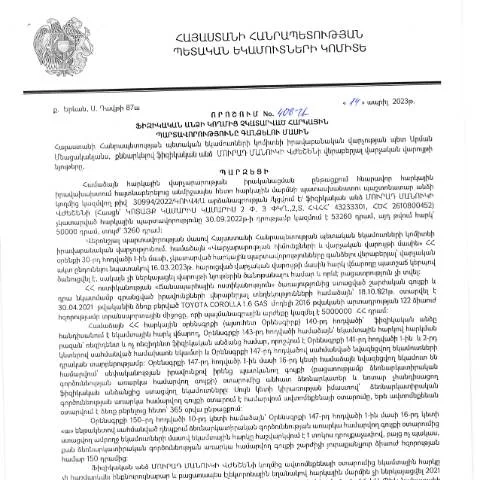
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 408-Ա որոշումը օժտված է կարևոր իրավական հիմքերով, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին: Այս փաստաթուղթը, որ հրապարակվել է 21․06․2023թ․, նախատեսում է մի շարք կարևոր քայլեր, որոնք պետք է կատարեն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Դokumentի դերակատարությունը հարկային համակարգում
Այս որոշումը հանդիսանում է հիմնարար փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների գանձման գործընթացը այն անձանց համար, ովքեր չեն կատարել իրենց պարտավորությունները: Որոշումը առավելապես վերաբերում է տղաների ու աղջիկներին, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն վճարել համապատասխան հարկերը։ Այն ապահովում է համապատասխան գործընթացները, որոնք թույլ են տալիս հարկային մարմիններին հավաքագրել overdue պարտավորությունները:
Դեպքերի տեսակներ
- Առաջին դեպք: Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարում
- Երկրորդ դեպք: Նոր հարկային պարտավորությունների ձևավորում
- Երրորդ դեպք: Պարտավորությունների հետազոտման և ճշգրտման ենթակա լինելը
Որսի սպառիչ պատշաճությունը
Այս գործընթացը նախատեսում է, որ բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պետք է գլուխ հանեն իրենց գործը ոչ միայն օրենքի պահանջներին համապատասխան, այլև հարկային մարմիններին ներկայացնեն անհրաժեշտ փաստաթղթերը:
Գործընթացների փուլեր
- Ներկայացում: Անձինք պետք է ներկայացնեն համապատասխան դիմումը, որտեղ նշված են իրենց պարտավորությունները:
- Վերլուծություն: ՀՀ ՊԵԿ-ն ուսումնասիրում է ներկայացված տվյալները:
- Գանձում: Համապատասխան միջոցառումներ իրականացվում են պարտավորությունների գանձման համար:
Լիազորություններ և պարտավորություններ
Որպեսզի գործընթացը ընթանա անխափան, անհրաժեշտ է, որպեսզի ֆիզիկական անձինք նշված ժամկետների ընթացքում կատարեն իրենց պարտավորությունները: ՀՀ ՊԵԿ-ն, որպես հարկային մարմին, ունենում է լայն լիազորություններ՝ հարկային պարտավորությունները հավաքագրելու և վերահսկելու գործում:
Պետք է սահմանել
- Ամսաթիվներ վճարելու համար
- Հարկային տեղեկատվության ներկայացման ժամկետները
- Հարկային մարմնին տեղեկացնելու գործընթացներ
Շրջանառության մեջ մտնող փաստաթղթերը
Այս որոշման շրջանակներում ներկայացվող փաստաթղթերը պետք է լինեն ամբողջական և ճշգրիտ: Անհրաժեշտ է, որ ֆիզիկական անձինք նախապես պատրաստեն բոլոր անհրաժեշտ փաստաթղթերը:
Անհրաժեշտ փաստաթղթերի ցանկ
| Փաստաթղթի անվանում | Նկարագրություն |
|---|---|
| Հարկային հայտարարություն | Հարկային պարտավորությունների մասին տեղեկատվություն |
| Հասցեային փաստաթուղթ | Տեղակայման վկայություն |
| Թուղթ ՀԲ-ով գումարի փոխանցման մասին | Վճարումների կատարման ապացույց |
Ելք և մարտահրավերներ
Անհրաժեշտ է նշել, որ որոշումն ունի մի շարք մարտահրավերներ, որոնք կարող են առաջանալ գործընթացի ընթացքում: Դրանք կարող են լինել՝ փաստաթղթերի բացակայություն, սխալներ ներկայացված տվյալներում կամ պարտավորությունների չկատարում:
Թիրախային խումբ
Այս գործընթացը հատկապես վերաբերում է ֆիզիկական անձանց, ովքեր չունեն պարբերաբար հարկային պարտավորություններ կամ արդեն իսկ ունեն overdue պարտավորություններ:
Ովքե՞ր կարող են դիմել
Դիմում ներկայացնելու իրավունք ունեն բոլոր ֆիզիկական անձիք՝ անկախ տարիքից և սոցիալական կարգավիճակից: Անհրաժեշտ է, որպեսզի նրանք ունենան համապատասխան փաստաթղթեր և տեղեկություններ:
Դիմելու գործընթացի մանրամասներ
- Դիմումը պետք է ներկայացնել համապատասխան կարգով՝ կամ առցանց կամ գրավոր:
- Դիմումը պետք է ներկայացվի նշված ժամկետների ընթացքում:
- Պետք է ապահովել բոլոր անհրաժեշտ փաստաթղթերը:
Օնլայն և գրավոր ներկայացման տարբերակները
ՀՀ ՊԵԿ-ն այսօր առաջարկում է մի քանի տարբերակներ հարկային պարտավորությունների ներկայացման համար:
Առցանց ներկայացում
Առցանց ներկայացումը առավել արագ և արդյունավետ է: Այն թույլ է տալիս ֆիզիկական անձանց մուտք գործել իրենց հարկային տվյալները և ներկայացնել անհրաժեշտ փաստաթղթերը:
Գրավոր ներկայացում
Գրավոր ներկայացման դեպքում անհրաժեշտ է բանակցել ներկայացման ժամկետների մասին, ինչպես նաև ապահովել փաստաթղթերի ճշգրտություն:
Նպատակ և նշանակություն
Այս որոշումը չունի միայն իրավաբանական նշանակություն, hanem նաև սոցիալական նշանակություն է կրում, քանի որ հարկային պարտավորությունները կատարելը անհրաժեշտ է պետության բնականոն գործունեության համար:
Պետական բյուջեի կայունություն
Հարկային պարտավորությունների կատարումը ուղղակիորեն ազդում է պետական բյուջեի կայունության, ինչը կարևոր է երկրի սոցիալ-տնտեսական զարգացման համար:
Այլ կարևոր փաստեր
Պետք է հաշվի առնել, որ սահմանված ժամկետները շատ կարևոր են: Նախագահի որոշումներին համապատասխան, հարկային մարմինները կարող են կիրառել վարչական պատասխանատվություն նրանց նկատմամբ, ովքեր չեն կատարում իրենց պարտավորությունները:
Վարչական պատասխանատվության հնարավորությունները
- Տուգանքներ
- Հարկային պարտավորությունների ավելացում
- Հարկային վճարումների հետաձգում
Եզրակացություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը կարևոր փուլ է հարկային պարտավորությունների գանձման գործընթացում: Ֆիզիկական անձինք պետք է ուշադիր հետևեն բոլոր քայլերին՝ բացակա պարտավորությունները մաքրելու համար:
Որոշման նշանակությունն ու ազդեցությունը հարկային համակարգի վրա
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 408-Ա որոշումն, որը հաստատվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, նշանակալի ազդեցություն ունի երկրում գործող հարկային համակարգի վրա։ Այս որոշմամբ նախատեսվում է ավելի արդյունավետ հարկային բնույթ, որտեղ ուշադրություն է դարձվում ոչ միայն հարկային պարտավորությունների կատարմանը, այլեւ դրանց վաղ հայտնաբերմանը։ Այս ռազմավարությունը նպատակ ունի նվազեցնել հարկային խուսափման դեպքերը, որոնք տարիներ շարունակ խոչընդոտ են հանդիսացել տնտեսության կայուն զարգացման համար։ ՀՀ ՊԵԿ-ի գնահատմամբ, այս որոշման միջոցով կկարողանան խստացնել հարկային վերահսկողությունը եւ, ըստ էության, ավելացնել պետության եկամուտները:
Որոշման կիրառման գործընթացը և ժամկետները
Որոշման կիրառման գործընթացը ենթադրում է մի շարք քայլերի իրականացում, որոնք պետք է կատարվեն ըստ ՀՀ ՊԵԿ սահմանած ժամկետների։ Առաջին փուլում, երբ առկա են չկատարված հարկային պարտավորությունները, հարկ վճարողներին հնարավոր է տալ նախազգուշացում։ Այդ նախազգուշացման մեջ պետք է հստակ նշվեն պարտավորությունների ընթացիկ վիճակը, ինչպես նաեւ նշվեն ժամկետները, որոնց ընթացքում հարկ վճարողը կարող է իրականացնել իր պարտավորությունները առանց պատժամիջոցների:
Եթե այդ ժամկետները չեն պահպանվում, ապա ՀՀ ՊԵԿ-ը իրավունք ունի անցնել հաջորդ փուլ՝ հարկային պարտավորությունների գանձման գործընթացի իրականացմանը։ Սա կարող է ներառել հարկային պարտավորությունների գրանցում եւ հարկային գործառույթների իրականացում, ինչի արդյունքում կարող են կիրառվել տարբեր պատժամիջոցներ, այդ թվում՝ տուգանքներ կամ հարկային տնտեսվարողների ակտիվների բռնագանձում:
Հարկային պարտավորությունների կատարումն ու պետական վերահսկողությունը
408-Ա որոշման հիմնական նպատակներից է բարձրացնել հարկային պարտավորությունների կատարման մակարդակը՝ նախաձեռնելով պետական վերահսկողության ավելի հստակ մեխանիզմներ։ Արժե նշել, որ տվյալ որոշումը ենթադրում է էլեկտրոնային ծառայությունների ակտիվացում, ինչը հնարավորություն կտա հարկ վճարողներին ավելի հեշտ եւ արագ կերպով ստանալ անհրաժեշտ տեղեկություններ իր պարտավորությունների մասին:
ՊԵԿ-ը նախատեսում է նաև ներդնել նոր տեխնոլոգիաներ, որոնք ապահովելու են հարկ վճարողների տվյալների անվտանգությունը եւ դրանց հասանելիությունը։ Այսպիսով, ցանկացած հարկ վճարող՝ ունենալով էլեկտրոնային ստորագրություն, կարող է առանց միջնորդների հարցեր ուղղել ՊԵԿ-ին, տեղեկանալ իր պարտավորությունների ընթացիկ վիճակի մասին եւ կատարել անհրաժեշտ գործողություններ՝ արագ եւ արդյունավետ կերպով: