Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
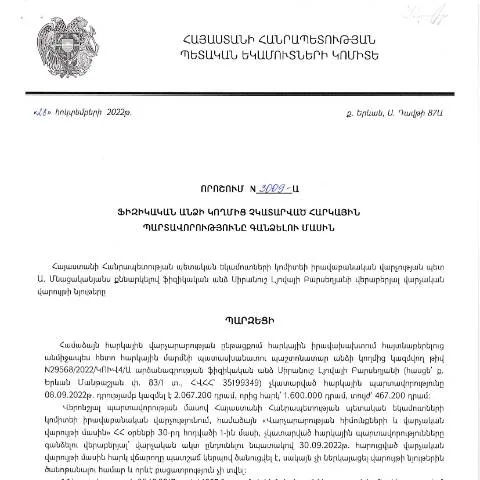
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձումը պարբերաբար խնդիր է, որը պահանջում է իրավասու մարմինների խիստ ուշադրություն: ՀՀ ՊԵԿ-ի կողմից լույս տեսնող Կառավարության որոշում N3009 փաստաթուղթը, որը հաստատված է Սիրանուշ Լյովայի Բարսեղյանի կողմից, խիստ կարևոր է ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացում:
Ովքեր են պարտավորությունները կատարելու պատասխանատու կողմերը
Այս որոշման ենթակա են այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, որոնք ներառում են, բայց չեն սահմանափակվում հետևյալներով:
- Անձրևի հարկը
- Գույքի հարկը
- Աշխատանքի եկամտային հարկեր
Նմանատիպ պարտավորությունների դեպքում, հարկային մարմինները կարող են արգելել արտասահմանային ճանապարհորդություն, եթե պարտավորությունները չկատարվեն:
Ինչպես լրացնել N3009 որոշման փաստաթուղթը
Ֆիզիկական անձինք պետք է մանրամասն գիտակցեն, թե ինչպես ճիշտ լրացնել N3009 որոշումը: Գրանցումը կատարվում է ՀՀ ՊԵԿ-ի պաշտոնական կայքում, որտեղ պետք է տրամադրվեն հետևյալ կարևոր տեղեկությունները:
- Անուն և ազգանուն
- Հասցե
- Քաղաքացիական անձի համարը
- Հարկային պարտավորությունների մանրամասները
Տվյալների տրամադրման ընթացակարգը
Պետք է նշել, որ տվյալները պետք է տրամադրվեն էլեկտրոնային ստորագրությամբ հաստատված ձևով: Այլընտրանքային տարբերակները, ինչպիսիք են ձեռքով լրացված փաստաթղթերը, կարող են չընդունվել:
Իրավասու մարմնին մատակարարված փաստաթղթերը պետք է ուղարկվել հետևյալ եղանակներով:
- Էլեկտրոնային միջնորդական համակարգերի միջոցով
- Նախնական գրանցման անհրաժեշտություն չկա, սակայն մատուցման ժամկետները պետք է պահպանվեն:
Անհրաժեշտ փաստաթղթերը և նրանց պատրաստման ընթացքը
Նախատեսված են բազմաթիվ փաստաթղթեր, որոնք պետք է լրացվեն, որոնք կարող են ներառել, սակայն չեն սահմանափակվում
| Փաստաթղթի անվանումը | Նպատակ | Պատրաստման ընթացքը |
|---|---|---|
| Հարկային հաշվետվություն | Պարտավորությունների ապացուցում | Դիմումի առջև |
| Քաղաքացիական անձի անձնագիր | Իրավական կարգավիճակը | Օգտագործել հետևյալ կայքում |
| Ընկերության գրանցման վկայական | Հարկային պարտավորությունների դրսևորում | Ներկայացնեք համապատասխան մարմնին |
Դեպոզիտացման տարբերակի ընտրությունը
Հարկային պարտավորությունները լրացնելու գործընթացում կա մի քանի տարբերակ:
- Էլեկտրոնային: արագ և արդյունավետ, թույլ է տալիս անմիջապես ստանալ հաստատում:
- Փաստաթուղթ: եթե մեթոդն ավելի նախընտրելի է, ապա ամենայն ճշտությամբ ներկայացնելը հարկավոր է:
- Գործակալ կամ երրորդ կողմ: հնարավորություն է, որ կարող է օգտագործվել, բայց պետք է հաշվի առնել, որ վճարումները լրացուցիչ ծախսեր կարող են առաջացնել:
Կրիտիկական ժամկետները և հետագա քայլերը
Մնալուց առաջ շատ կարևոր է հասկանալ ժամկետները:
- Հարկային պարտավորությունների դեղադրումը պետք է կատարվի մինչև տրված ամսաթիվը:
- Եթե օրենքով խախտումներ լինեն, հարկային մարմինը կարող է կիրառել վարչական պատասխանատվություն:
Այս գործընթացի ավարտից հետո, եթե բոլոր փաստաթղթերը հանձնվել են և սահմանված ժամկետները պահպանվել են, ապա կարելի է ակնկալել դրական եզրակացություն:
Սխալների կամ մոռացությունների դեպքում գործողությունները
Եթե Ֆիզմի կողմից լրացվել է սխալ կամ փաստաթղթերի ներկայացման ընթացքում մոռացություն տեղի է ունեցել, անհրաժեշտ է դիմել համապատասխան մարմին և ներկայացնել ճշտման համար:
- Փաստաթղթերի կրկնակի ներկայացում: Սխալները շտկելու համար անհրաժեշտ է կրկնում իրականացնել:
- Արդյունավետ հաղորդակցություն: Եթե հարցեր առաջանան, հարկային մարմինների հետ շփումը թույլ կտա արագ լուծումներ գտնել:
Մասնավոր դեպքեր և բացառություններ
Մասնավոր դեպքերը, երբ որոշումը կարող է փոփոխվել կամ բացառվել, ներառում են, բայց չեն սահմանափակում հետևյալը:
- Հիվանդություն կամ անհնարինություն
- Բարձրագույն կրթություն ստանալու ընթացքում հարկային պարտավորությունների հետաձգում
- Բարձրագույն դպրոցի շրջանավարտների վճարումների բացառություններ
Որպես վերջաբան, հարցեր կարող են առաջանալ
Հարկային պարտավորությունները բարդ և շատ կարևոր հարցեր են, որոնց լուծումն անհրաժեշտ է պատասխանատու մարմինների կողմից: ՀՀ ՊԵԿ-ին դիմելիս, վստահ լինել, որ դուք տրամադրել եք ճշգրիտ տեղեկություններ:
Հետագա գործընթացներում հարկային մարմինների աջակցությունը կարող է լինել կարևոր, և համապատասխան ընտրանքների հնարավորություն կառաջացնի ավելի արդյունավետ ընթացակարգ:
Դատարանային վարույթներ՝ հարկային պարտավորությունների կատարումը ապահովելու նպատակով
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3009-Ա որոշումն նախատեսում է իրավական գործողություններ, որոնք կհանգեցնեն հարկային պարտավորությունների կատարումը։ Այս պահանջներն իրականացնելու շրջանակներում, հարկային մարմինները կարող են դիմել դատարան՝ հարկ վճարողի նկատմամբ հարկային պարտավորությունների կատարումը պարտադրելու խնդրանքով։
Դատարանային գործընթացն առաջացնում է մի շարք նրբություններ, որոնք հարկավոր է հաշվի առնել։ Նախ, հարկային մարմինը պետք է ունենա համոզիչ ապացույցներ, որոնք կհաստատեն, որ հարկ վճարողը չկատարել է իր պարտավորությունները։ Այդ իսկ պատճառով, հարկային մարմինը պետք է նախապես կատարի բոլոր անհրաժեշտ վարչական գործողությունները՝ այդ թվում՝ ծանուցումներ ուղարկել և թույլ կտա հարկ վճարողին ներկայացնել իր դիրքորոշումը։
Դատարանային վարույթը սկսելուց առաջ հարկային մարմինը պետք է ապահովի, որ բոլոր ընթացակարգերը համապատասխանեն ՀՀ վարչարարական օրենսդրության պահանջներին։ Դատարանի որոշումը կարող է լինել ինչպես շահեկան, այնպես էլ ոչ շահեկան հարկ վճարողի համար, այդ պատճառով հարկ վճարողները պետք է լինեն զգոն և գիտակցեն, որ նրանց իրավունքները պաշտպանված են ՀՀ Սահմանադրությամբ։
Հարկային պարտավորությունների ինստիտուցիոնալ վերահսկողություն
Հարկային պարտավորությունների կատարումն ապահովելու համար ՀՀ ՊԵԿ իրավաբանական վարչությունը կիրառում է մի շարք ինստիտուցիոնալ մեխանիզմներ, որոնք նպատակ ունեն արդյունավետ վերահսկողություն իրականացնել հարկ վճարողների նկատմամբ։ Այդ մեխանիզմները ներառում են ինչպես կանխարգելիչ, այնպես էլ արձագանքող միջոցառումներ, որոնք թույլ են տալիս նվազեցնել հարկային խախտումները և բարձրացնել հարկային անբարեխղճության դեմ պայքարի արդյունավետությունը։
Կարևոր դեր են խաղում նաև տեղեկատվական տեխնոլոգիաները, որոնք հնարավորություն են տալիս իրական ժամանակում հետևել հարկ վճարողների գործունեությանը։ ՀՀ ՊԵԿ-ը մշտապես բարելավում է իր էլեկտրոնային ծառայությունները, որպեսզի հարկ վճարողները հեշտությամբ ստանան տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև կարողանան առցանց ձևով իրականացնել վճարումները։
Բացի այդ, իրավաբանական վարչությունը համագործակցում է այլ պետական մարմինների հետ՝ նպատակ ունենալով ապահովել հարկային օրենսդրության նկատմամբ համատեղ վերահսկողություն։ Սա ներառում է համագործակցություն ինչպես ֆինանսական համակարգի, այնպես էլ հանրային հաստատությունների հետ, որոնք կարող են տրամադրել անհրաժեշտ տվյալներ կամ աջակցել հարկային պարտավորությունների կատարման գործընթացին։
Հարկային պարտավորությունների գանձման ընթացակարգի արդիականացում
ՀՀ ՊԵԿ–ը մշտապես աշխատում է արդիականացնել հարկային պարտավորությունների գանձման ընթացակարգը, նպատակ ունենալով իջեցնել վարչական բեռը ինչպես քաղաքացիների, այնպես էլ պետական մարմինների համար։ 2022 թվականի ազգային ռազմավարություն հաստատված օրենքի հիման վրա նախատեսում է պարզեցված և արագացված ընթացակարգեր, որոնք ուղղված են հարկային պարտավորությունների կայուն գանձմանը։
Այս ռազմավարության առավելություններից մեկն այն է, որ հարկ վճարողներին առաջարկվում են մի շարք ուղղակի միջոցներ՝ վճարումների համար, որոնք կարող են իրականացվել գրեթե բոլոր ֆինանսական կազմակերպությունների միջոցով։ Նույնիսկ երկարաժամկետ պարտավորությունները կարող են ավտոմատ կերպով վերահսկվել՝ հիմք ընդունելով առկա տվյալները։
Հարկային մարմնի կողմից կիրառվող նոր մոտեցումները, ինչպիսիք են դիսկրետ որոշումները կամ ծանուցումները, հնարավորություն են տալիս արագ արձագանքել, երբ հարկ վճարողի պարտավորությունները չկանեն կատարվում։ Այսպիսով, այդ գործընթացները ոչ միայն բարելավում են վարչական արդյունավետությունը, այլ նաև նպաստում են հարկային մասնագիտական ոլորտի զարգացմանը, ինչը, ի վերջո, շահավետ է հասարակության և տնտեսության համար։