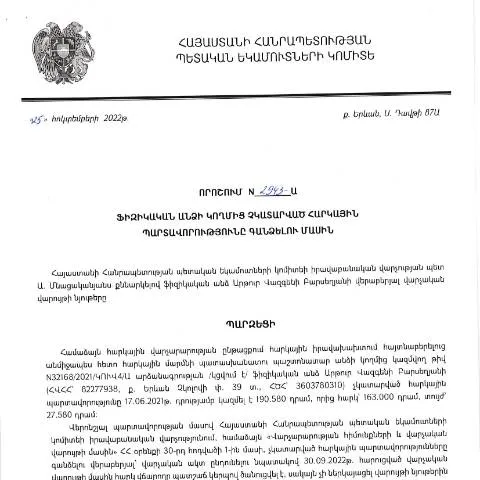
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի հոկտեմբերի 25-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2943-Ա որոշումը, որը հրապարակվել է 2023 թվականի փետրվարի 7-ին, կարևոր դեր ունի հարկային վարչարարության ոլորտում: Այս փաստաթուղթը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների կենսական հարցեր, որոնք վերաբերում են հարկային պարտավորությունների կատարումը խոչընդոտող հանգամանքներին:
Դուրսբերումների և սահմանափակումների մասին տեղեկություններ
Որոշումն ընդգրկում է մի շարք կարևոր դրույթներ, որոնք վերաբերում են հարկային պարտավորությունների չկատարող ֆիզիկական անձանց: Սահմանված են մի շարք դեպքեր, որոնց դեպքում հարկային պարտավորությունները կարող են չկատարվել, ինչպիսիք են:
- Կեղծիք կամ մոլորության արդյունքում տեղի ունեցող պարտավորություններ:
- Հարկային պարտավորությունների կատարումից հրաժարվելու ծանոթացված հիմքերը:
- Որոշ դեպքեր՝ կապված ռազմավարական, սոցիալական կամ առողջական պատճառների:
Գանձման ընթացակարգը
Հարկային պարտավորությունների գանձումը տեղի է ունենում առաջացած պարտավորությունների նվազեցման արդյունքում և վերաբերում է որպես ֆիզիկական անձի իրավունքի և պարտավորության համադրություն: Բոլոր պարտավորությունները, որոնք չեն կատարվել, պետք է գանձվեն համապատասխան ընթացակարգերով:
Գանձման գործընթացն իրականացվում է տարբեր մակարդակներում՝ սկսած հարկային մարմնից:
Անհրաժեշտ փաստաթղթերի ցանկը
Հարկային պարտավորությունների գանձման գործընթացում անհրաժեշտ է տրամադրել մի շարք փաստաթղթեր, որոնք հաստատում են անհատական կարգավիճակը, պարտավորությունները և վճարումները:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների կատարումը հաստատող փաստաթուղթ: |
| Հարկային նույնականացման համար | Ֆիզիկական անձի հարկային նույնականացման համար: |
| Հաստատման փաստաթղթեր | Մասնավոր հանգամանքների հաստատման համար: |
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը, որը վերաբերում է հարկային պարտավորությունների գանձմանը, պետք է լրացվի ըստ սպառիչ նմուշի՝ ներառյալ անհրաժեշտ բոլոր տեղեկությունները: Կարևոր է նշել, որ դիմումը պետք է ներկայացնել ոչ ուշ, քան 30 օրից մեկ տարվա ընթացքում:
Լրացման գործընթացը ներառում է հետևյալ քայլերը:
- Պարզել բոլոր փաստաթղթերի առկայությունը:
- Լրացնել դիմումը համապատասխան ձևաչափով:
- Ներկայացնել դիմումը հարկային մարմնին՝ անձնական ներկայությամբ կամ էլեկտրոնային եղանակով:
Դիմումի ներկայացման եղանակները
Դիմումը կարող է ներկայացվել տարբեր եղանակներով, այդ թվում՝ առցանց և անձամբ:
- Առցանց դիմում: Այժմ հնարավոր է օգտագործել էլեկտրոնային ստորագրություն, որը ապահովում է անվտանգ և արագ գործընթաց:
- Անձամբ ներկայացում: Դուք կարող եք այցելել ՀՀ ՊԵԿ տեղամաս՝ ներկայացնելու դիմումը՝ համապատասխան փաստաթղթերի հետ միասին:
Հետագա գործողությունները դիմումի ներկայացումից հետո
Դիմումը ներկայացնելուց հետո հարկային մարմինը պարտավոր է 30 օրվա ընթացքում պատասխանել: Եթե դիմումը հաստատվում է, դուք կստանաք տեղեկանք, որտեղ նշված կլինեն բոլոր պարտավորությունները և դրանց կատարումը:
Եթե դիմումը մերժվում է, կարևոր է ստանալ հիմնավորումը, որպեսզի խնդիրները լուծվեն:
Հատուկ իրավիճակներ. Ինչ անել, եթե դուք արտասահմանում եք
Եթե դուք գտնվում եք արտասահմանում, հանդես գալու կարգն ունի որոշակի տարբերություններ: Առաջին հերթին, հարկային մարմնին կարող եք դիմել հեռավար եղանակով՝ օգտագործելով ձեր էլեկտրոնային ստորագրությունը:
Արտասահմանում գտնվող ֆիզիկական անձանց համար նախատեսված են հատուկ պայմաններ:
- Դիմումը կարող է ներկայացվել ՀՀ դեսպանությունում կամ հյուպատոսությունում:
- Դիմումը պետք է ուղարկվի համապատասխան e-mail՝ փաստաթղթերի կցմամբ:
Եղանակներ դիմելու և տեղեկատվություն ստանալու համար
Այս գործընթացներում կարևոր է ստանալ լրացուցիչ տեղեկություններ՝ դիմելով ՀՀ ՊԵԿ համապատասխան բաժիններին:
Դուք կարող եք օգտվել նաև հեռախոսային խորհրդատվությունից, որը ապահովվում է հարկային մարմնի կողմից:
Խնդիրների և վառ օրինաչափությունների վերաբերյալ
Որպեսզի գործընթացը անցնի առանց խնդիրների, կարևոր է հետևյալ փորձագիտական խորհուրդներին:
- Միայնակ չլինեք. համագործակցեք հարկային խորհրդատուների հետ:
- Հետևեք բոլոր ժամանակա սահմաններին:
- Մշտապես պահեք բոլոր փաստաթղթերի օրիգինալները:
Սահմանափակումներ և իրավունքներ
Ֆիզիկական անձինք, ովքեր չեն կատարում հարկային պարտավորությունները, պետք է գիտակցեն հետևանքները, որոնք կարող են առաջանալ:
- Դիմումը կարող է մերժվել:
- Որոշ դեպքերում կարող են կիրառվել վարչական պատասխանատվություններ:
Դիտարկումներ հարկային պարտավորությունների կիրառման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի հոկտեմբերի 25-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2943-Ա որոշումը հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության վրա: Այս որոշումն ապահովում է պետական պարտքերի հավաքագրումը և հարկային պարտավորությունների կատարումը, ինչը կարևոր է պետական բյուջեի ֆինանսավորմանն ու տնտեսական կայունությանը:
Այս կարգավորումը նախատեսում է հարկային պարտավորությունների կատարումը վերահսկողություն, որը ներառում է համապատասխան տեղեկատվության հավաքագրում, ֆիզիկական անձի տեղեկությունների ստուգում և պարտքի չափի հիմնավորումը: Հարկային պարտավորության չկատարման պատճառները կարող են լինել տարբեր. սկսած ֆինանսական դժվարություններից մինչև տեխնիկական խնդիրներ: Այսօրինակների միջոցով հնարավոր է կատարել վերլուծություններ և կատարել կանխարգելիչ գործողություններ:
Նույն կերպ, հարկային մարմինները պարտավոր են կատարել անհրաժեշտ քայլեր, որպեսզի ապահովեն հարկային պարտավորությունների կատարումը, սակայն նրանց կողմից իրականացվող միջոցառումները պետք է լինեն արդարացի և իրավաչափ: Այսինքն, հարկային մարմինները պետք է հաշվի առնեն ֆիզիկական անձի սոցիալ-տնտեսական վիճակը և հնարավորներն, նախքան հարկային պարտավորությունների գանձման նկատմամբ գործողություններ իրականացնելու:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները: ՀՀ ՊԵԿ իրավաբանական վարչությունը կիրառում է միջոցառումներ, որոնք նախատեսված են օրենքով և առկա պահանջներով: Այս գործընթացը ներառում է նախնական տեղեկությունների հավաքագրում, հարկային պարտավորության չափի հաշվարկում, ինչպես նաև պարտքի մասին ծանուցում:
Ֆիզիկական անձին հայտնվում է նախնական ծանուցում, որը պարունակում է տեղեկատվություն չկատարված պարտավորությունների մասին, և նրան տրվում է հայց ներկայացնելու կամ հարկային պարտավորությունները կատարելու հնարավորություն: Եթե ֆիզիկական անձը չի արձագանքում այդ ծանուցմանը, ապա կարող են կիրառվել հարկային պարտավորությունների գանձման միջոցառումներ, ինչպիսիք են բանկային հաշվի արգելանքներն ու այլ իրավական գործողություններ:
Դիտարկման ենթակա են նաև առանձին դեպքերը, որտեղ կարող են կիրառվել մեղմ պայմաններ՝ ելնելով ֆիզիկական անձի սոցիալ-տնտեսական իրավիճակից: Այս դեպքում հարկային վարչությունը կարող է որոշել, որ բավարար չէ միայն հարկային պարտավորություններն ամբողջությամբ գանձելը, այլ նաև անհրաժեշտ է ուշադրություն դարձնել անհատական մոտեցմանը և լուծում գտնել կողմերի միջև:
Հարկային պարտավորությունների լրացման ուղեցույց
Ֆիզիկական անձին հարկային պարտավորությունների կատարումը կարող է պահանջել որոշակի քայլեր և նախապատրաստական աշխատանք, որոնց միջոցով հնարավոր կլինի նվազեցնել հարկային պարտավորությունների չկատարումը: Նախ և առաջ, ֆիզիկական անձը պետք է լավ իրազեկված լինի իր հարկային պարտավորությունների մասին, ինչի համար կարող է օգտվել ՀՀ ՊԵԿ պաշտոնական կայքից և համապատասխան տեղեկատվական աղբյուրներից:
Նրանց համար, ովքեր ունեն պարտականություններ, անհրաժեշտ է օգտվել նաև առցանց ծառայություններից, որոնք թույլ են տալիս ստուգել իրենց հարկային պարտավորությունները, ինչպես նաև պատշաճ ձևով ներկայացնել հարկային հայտարարագիր: Ֆիզիկական անձինք կարող են դիմել նաև մասնագիտական խորհրդատվության, որպեսզի ստանան բարեխղճությամբ լրացված հարկային հայտեր և համապատասխան տեղեկություններ:
Այս գործընթացը պահանջում է նաև ֆիզիկական անձի պատրաստակամությունը պատասխանատվությամբ մոտենալ իրենց հարկային պարտավորություններին: Ֆինանսական պլանավորման միջոցով հնարավոր է կանխատեսել բյուջեի ծախսերը, որոնք հետագայում կարող են օգտագործվել հարկային պարտավորությունների կատարումների համար:
Վերջապես, հարկային պարտավորությունները կատարման հարցում կարևոր է նաև հաղորդակցությունը հարկային մարմինների հետ: Ֆիզիկական անձը պետք է ակտիվորեն աշխատի հարկային մարմինների հետ, որպեսզի ապահովի իր իրավունքների և պարտականությունների պաշտպանությունը: