Հարկային պարտավորությունների հավաքման գործընթացի նշանակությունը
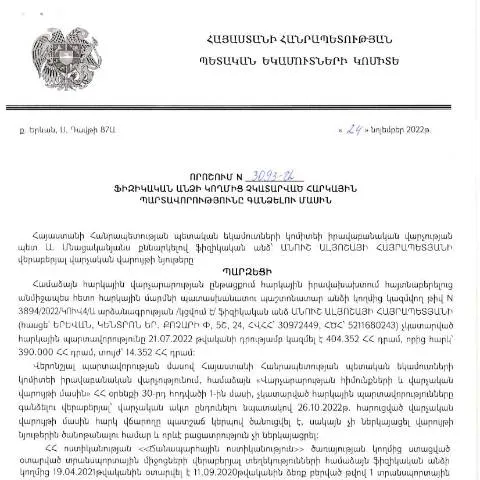
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի նոյեմբերի 24-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3093-Ա որոշումը կարևոր դեր է խաղում հարկային վարչարարության դաշտում։ Այս որոշումը նպատակ ունի կարգավորել այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները, և այն ուղեցույց է տալիս, թե ինչպես կարելի է ստանալ պետական մարմինների աջակցություն այդ պարտավորությունների կատարման հարցում։
Ովքե՞ր կարող են ներկայացնել դիմումը
Դիմումը կարող են ներկայացնել բոլոր այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և ունեն պարտք պետական բյուջեին։ Յուրաքանչյուր անձ, ով ցանկանում է կարգավորել իր պարտավորությունները, պետք է նախապես քննարկի սեփական ֆինանսական վիճակը և հնարավոր լուծումները:
Դիմելու իրավունքի պայմանները
- Դիմումը պետք է ներկայացվի միայն այն անձանց կողմից, ովքեր ունեն բացահայտված հարկային պարտավորություններ:
- Պարտավորությունը պետք է լինի փաստացի, և դրա վերաբերյալ պետք է ներկայացնել անհրաժեշտ փաստաթղթեր:
- Դիմողը պետք է ունենա ՀՀ քաղաքացի, կամ իրավաբանական անձի կարգավիճակ:
Դիմումի լրացման կարգը
Դիմումը լրացնելը պահանջում է որոշակի կետերի կտրուկ հետևում։ Առաջին հերթին, պետք է տրամադրել անձնական տվյալները, ինչպիսիք են անունը, ազգանունը, ծննդյան ամսաթիվը և բնակության հասցեն:
Մանրամասները լրացման համար
- Անձնական տվյալներ - անհրաժեշտ է նշել իրական անունը, ազգանունը, ծննդյան ամսաթիվը:
- Հարկային պարտավորությունները - նշեք պարտավորությունների տեսակը և գումարը:
- Պատճառները - բացատրեք, թե ինչու չի կատարվել պարտավորությունը:
- Փաստաթղթերի տրամադրում - պետք է ներկայացնել անհրաժեշտ փաստաթղթերը, որոնք հաստատում են պարտավորությունների առկայությունը:
Դիմումը բարձրացնելու եղանակները
Դիմումը կարելի է ներկայացնել մի քանի եղանակներով՝ կախված ձեր հարմարությունից և նախընտրություններից:
Ձեռքբերումների տարբերակները
| Դիմելու եղանակ | Նկարագրություն | Հիմնական առավելությունները |
|---|---|---|
| Էլեկտրոնային դիմում | Դիմումը կարող եք ներկայացնել պետական ծառայությունների էլեկտրոնային հարթակում: | Ամենաարագ և պարզ ձև, իսկ անհրաժեշտ փաստաթղթերը կցելու հնարավորություն: |
| Անհատական այց | Անհրաժեշտ փաստաթղթերի հետ դիմեք հարկային ծառայություն: | Կարող եք անմիջական հարցեր տալ և պարզաբանումներ ստանալ: |
| Անձնական մուտք գործել | Դիմումը կարող եք ներկայացնել նշված ամսաթվով: | Կարող եք ստանալ անմիջական պատասխան: |
Պատասխանների սպասման շրջանը
Դիմումը ներկայացնելուց հետո հարկային մարմինները պարտավոր են պատասխանել որոշակի ժամկետների ընթացքում, որը ընդհանուր դեպքում կազմում է 30 օր։ Սակայն կարող են լինել բացառություններ՝ կախված դիմումի բարդությունից և ներկայացված փաստաթղթերի ամբողջությունից:
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե ձեր դիմումը մերժվի, դուք իրավունք ունեք ներկայացնել բողոք՝ նշված ժամկետներում:
- Բողոքը պետք է ներկայացվի մերժման մասին որոշման ստացման պահից 30 օր անց:
- Բողոքին պետք է կցել ներկա պահանջների հիման վրա հիմնավորումները:
- Դուք կարող եք նաև դիմել իրավաբանական աջակցություն, եթե իրավիճակը այդքան բարդ է:
Բարդ իրավիճակներում արձանագրումներ և բացատրություններ
Որոշ դեպքեր կարող են պահանջել լրացուցիչ տեղեկատվություն կամ բնորոշման տրամադրում:
Մանրամասներ բարդ իրավիճակների համար
- Եթովպիայում ապրող հայաստանցի քաղաքացիների համար հնարավոր է փոխել դիմումի ժամկետները:
- Եթե դիմողը դեռևս երեխա է (մինոր), ապա պետք է լինի ծնող կամ վստահված անձ:
- Անհրաժեշտ է բացատրել, թե ինչու պարտավորությունները չեն կատարվել, և ներկայացնել համապատասխան փաստաթղթեր:
Փաստաթղթերի նախապատրաստում
Նախապատրաստեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են անհրաժեշտ լինել դիմումը ներկայացնելու ընթացքում:
Պետք է տրամադրվեն այս փաստաթղթերը
- Հարկային պարտավորությունների և գումարի մասին փաստաթղթեր:
- Անձնական տվյալները հաստատող փաստաթղթեր:
- Այլ լրացուցիչ, ըստ անհրաժեշտության, փաստաթղթեր:
Եզրակացություններ և խորհուրդներ
Դիմումը կարող է լինել պարզ, եթե հետևողականորեն գործեք: Կարևոր է ուշադիր ընթերցել բոլոր պահանջները և ներկայացնել ամբողջական և ճշգրիտ տեղեկություններ:
Ստացեք աջակցություն
Եթե դուք երբևէ չեք վստահում գործընթացին, խորհուրդ է տրվում դիմել մասնագետների և իրավաբանների, որոնք կարող են օգնել ձեզ լրացնել դիմումը:
Հարկային պարտավորությունների հավաքման գործընթացը կարող է լինել բարդ, սակայն պարզեցնելով բոլոր քայլերը և ստանալով անհրաժեշտ աջակցությունը, դուք կարող եք արագ ու արդյունավետ կարգավորել ձեր պարտավորությունները:
Որոշման իրավաբանական հիմքերը և հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 24.11.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3093-Ա որոշումը հիմնված է Հայաստանի Հանրապետության հարկային օրենսգրքի համապատասխան հոդվածների վրա, որոնց նպատակն է ապահովել հարկային պարտավորությունների կատարումը և հարկային պարտքերի գանձումը:
Այս որոշումն ունի կարևոր իրավաբանական հետևանքներ, որոնք կարող են ազդել ինչպես անձի ֆինանսական վիճակի, այնպես էլ պետության հարկային քաղաքականության վրա: Այն նախատեսում է, որ ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, պետք է կազմեն հարկային հաշվետվություններ, իսկ իրենց պարտքերը կարող են ստիպողաբար գանձվել:
Որոշման հիմքում ընկած են նաև վարչական վարույթների կարգավորումները, որոնք նախատեսում են պարտադիր միջոցառումներ, այդ թվում` ֆինանսական միջոցների և գույքի բռնագծում: Այս գործընթացների իրականացման համար ՀՀ ՊԵԿ-ը պետք է ապահովի բոլոր անհրաժեշտ փաստաթղթեր, որոնք կարող են ծառայել որպես ապացույցներ պարտքի առկայության մասին:
Սահմանված ժամկետները և պարտադիր գործողությունները
Այս որոշման արդյունքում սահմանվել են հատուկ ժամկետներ, որոնց ընթացքում ֆիզիկական անձինք պարտավոր են կատարել իրենց հարկային պարտավորությունները: Հարկային պարտքերը պետք է վճարվել որոշման հրապարակման ամսաթվից հետո 30 օր ժամկետում: Ըստ այդմ, եթե անձը չի կատարում վճարումը, ՀՀ ՊԵԿ-ը ունի իրավունք սկսել հարկային պարտքերի գանձման գործընթաց, որը կարող է ներառել նաև վարչական վարութային քայլեր:
Նշված ժամկետները խիստ կարևոր են, քանի որ ֆիզիկական անձինք, որոնք չեն կատարում իրենց պարտավորությունները, կարող են ենթարկվել տուգանքների և պարտքերի գանձման գործընթացների: Այսպիսով, խորհուրդ է տրվում անձանց, ովքեր ունեն հարկային պարտքեր, ուշադիր հետևել ժամկետներին և հարկային մարմինների կողմից տրված հրահանգներին:
Հարկային պարտավորությունների կատարման և հարկային միջոցի նշանակությունը
Ֆիզիկական անձանց հարկային պարտավորությունները կատարելը ոչ միայն պարտադիր ընթացակարգ է, այլև կարևոր է առևտրային գործունեության, բիզնեսի և երկրի տնտեսական վիճակի համար: Հարկային միջոցների նշանակությունը մեծ է, քանի որ դրանք ուղղվում են պետական բյուջե, որը կարող է տրամադրել ֆինանսական աջակցություն հասարակական ծառայությունների, ենթակառուցվածքի զարգացման և սոցիալական ծրագրերի համար:
Այնուամենայնիվ, հարկային պարտավորությունների կատարման գործընթացը ենթադրում է նաև, որ քաղաքացիներն անհրաժեշտ տեղեկություններ և աջակցություն պետք է ստանան ՀՀ ՊԵԿ-ից: Պետությունը, իր հերթին, պետք է ապահովի բաց և հասանելի տեղեկատվություն հարկային համակարգի վերաբերյալ, որպեսզի քաղաքացիները կարողանան ճիշտ կատարել իրենց պարտավորությունները:
Ավելին, հարկային պարտավորությունների կատարմանը նպաստում է նաև թվային տեխնոլոգիաների կիրառումը: ՀՀ ՊԵԿ-ի կողմից մատուցվող էլեկտրոնային ծառայությունները, ինչպիսիք են հարկային հաշվետվությունների ներկայացումը և վճարումների իրականացումը, զգալիորեն Simplified են գործընթացը և նվազեցնում են քաղաքացիների համար հարկային վարչարարության բեռը: