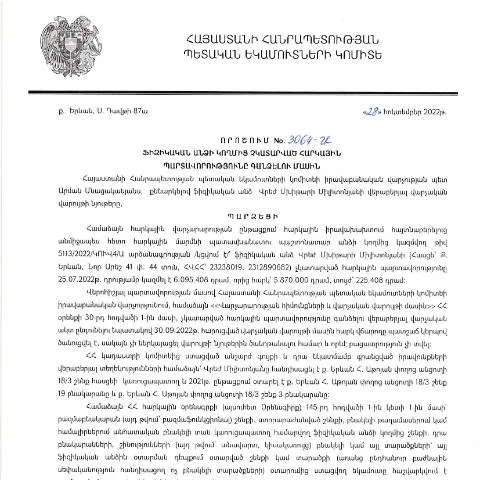
Հարկային պարտավորությունների կատարումը և դրա շուրջ վարչական պրոցեդուրաները
2022 թվականի հոկտեմբերի 28- ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3064-Ա որոշումը նվիրված է այն ֆիզիկական անձանց հարկային պարտավորությունների կատարումից խուսափելու հետևանքներին և կարգավորումների իրականացման գործընթացին: Օրենքի շրջանակներում այս որոշումը նպատակ ունի հստակեցնել հարկային պարտավորությունների կատարումը, ինչպես նաև ապահովել հարկային իրավահարաբերությունների կառուցողական միջավայրը:
Դիմումի ներկայացման կարգը
Հարկային պարտավորությունները չկատարած անձինք պետք է ներկայացնեն համապատասխան դիմումը ՀՀ ՊԵԿ։ Այս դիմումը, որը պետք է լրացվի համապատասխան ձևով, պարունակում է տվյալ անձի անձնական տվյալները, հարկային պարտավորությունների քանակը և մյուս անհրաժեշտ տեղեկությունները:
Ովքե՞ր են դիմում ներկայացնում
- Ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ:
- Հարկային պարտավորությունների իրականացման համար իրավաբանորեն ներկայացված անձինք:
- Այդպիսի պարտավորություններ ունեցող ընկերությունների ներկայացուցիչները:
Հարկային պարտավորությունների կատարումների հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք բացասական հետևանքների:
- Վճարումների ավելացում: Առաջանում են տուգանքներ և տոկոսներ, որոնք կարող են թվային տեսակետից մեծանալ:
- Վարչական պատասխանատվություն: Չկատարված պարտավորությունների համար կարող են կիրառվել վարչական պատիժներ:
- Հարկային բեռի աճ: Ծանոթանալով պարտավորություններին, հարկային վարչությունը կարող է ավելացնել պարտավորությունների ցուցանիշները:
Դիմումի լրացման հրահանգներ
Դիմումը հստակ ձեր կողմից լրացումը պահանջվում է հետևյալ քայլերի միջոցով:
- Նախ նշեք ձեր անձնական տվյալները՝ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Լրացրեք հարկային պարտավորությունների մասին տեղեկությունները՝ պարտքի տեսակը, գումարը և այլ մանրամասներ:
- Թույլտվություն տվեք իրավասու մարմիններին ստուգելու ձեր հարկային պատմությունը:
Հաճախ հանդիպող խնդիրներ
Գրանցման գործընթացում հնարավոր են մի քանի հիմնական խնդիրներ, որոնք կարող են խոչընդոտել դիմումը:
- Անվավեր տվյալներ կամ սխալ լրացում:
- Դիմումի մերժում, եթե անհրաժեշտ փաստաթղթերը չեն ներկայացվել:
- Ժամկետների բաց թողնում:
Դիմման ներկայացման եղանակը
Դիմումը կարող եք ներկայացնել կամ առանձին՝ անձամբ, կամ էլ էլեկտրոնային ձևով՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով:
Առցանց գրանցման քայլերը
- Ներառեք ձեր ID քարտի տվյալները:
- Մուտք գործեք համապատասխան ձևաչափ և կատարեք ձեր հարկային պարտավորությունների վերաբերյալ հարցումները:
- Ավարտելուց հետո ստացեք կոնֆիրմացիա:
Ինքնամփոփման գործընթացը
Դիմումի ներկայացումից հետո կարևոր է հետևել ընթացքին:
- Կապ հաստատեք ՀՀ ՊԵԿ հետ՝ ստուգելու համար, որ ձեր դիմումը ընդունվել է:
- Պարբերաբար ստացեք ստատուս՝ ձեր դիմումի ընթացքի վերաբերյալ:
- Եթե հայտը մերժվեց, հանձնարարեք պարզաբանել պատճառները:
Փաստաթղթերի պատրաստման կարևորությունը
Դիմումն ուղարկելիս պետք է ճիշտ և ամբողջական փաստաթղթեր ներկայացնել:
Պետք է ներկայացվելիք փաստաթղթեր
| Փաստաթուղթ | Նպատակ |
|---|---|
| Տվյալների նշում | Նշում է անձի տվյալները և պարտավորությունները: |
| Հարկային պարտավորությունների հաշվետվություն | Ապահովում է ֆինանսական հայտարարությունները: |
| Որակավորման փաստաթղթեր | Հաստատում է իրավաբանական ներկայացուցչության իրավասությունը: |
Իրավունքներն ու պարտականությունները դիմող անձի համար
Դիմողը ունի որոշակի իրավունքներ և պարտականություններ, որոնց կատարումը կարևոր է:
Իրավունքներ:- Արդյունավետություն բարձրացնելու իրավունք:
- Պետական մարմնից տեղեկություն ստանալու իրավունք:
- Անվճար խորհրդատվություն ստանալու իրավունք:
- Ժամկետների պահպանման պարտականություն:
- Բոլոր ուղարկված փաստաթղթերի փաստացիության պարտականություն:
- Հարկային պարտավորությունների կատարում:
Հետազոտությունների և ստուգումների ուժգնացումը
ՀՀ ՊԵԿ-ն իրականացնում է ստուգումներ՝ բացահայտելու լրացուցիչ հարկային պարտավորություններ:
- Ստուգվում են տվյալների ամբողջականությունը:
- Ամփոփվում են աշխատանքային ժամանցի և եկամուտների հետ կապված տվյալները:
- Վերլուծվում են հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների կատարման գործընթացը մի շարք որոշումներ է պահանջում, որոնք կարող են ազդել առևտրային, ինչպես նաև անձնական կյանքի վրա:
Դիտարկումներ և վերլուծություն որոշման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3064-Ա որոշումը ոչ միայն կարևոր դեր խաղում է հարկային կարգավորմամբ, այլ նաև նոր մոտեցումներ է առաջարկում իրավաբանական համակարգում: Այս որոշման հիմքում ընկած է հարկային պարտավորությունների կատարումը և դրանց ազդեցությունը քաղաքացիների տնտեսական գործունեության վրա:
Այս որոշումը, ըստ էության, ուղղված է այնպիսի դեպքերից խուսափելուն, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Հարկային վարչության կողմից կիրառվող միջոցները կարող են ընդգրկել հարկային պարտավորությունների կատարումն անտեսելու պատճառն ու դրա հետևանքները: Օրինակ, իրավաբանական վարչության կողմից իրականացվող հարկային ուսումնասիրությունները կարող են բացահայտել այն անձանց, որոնք պարբերաբար խուսափում են հարկեր վճարելուց:
Ավելի քան դա, հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել հանրային տեղեկատվության տրամադրումը, որը նպատակ ունի բարձրացնել քաղաքացիների հարկերի վճարման գիտակցությունը: Այս գործընթացը կարող է ներառում նաև բացատրական աշխատանքներ, որոնք կօգնեն քաղաքացիներին հասկանալու, թե ինչ առավելություններ են կապված հարկերի վճարման հետ:
Պարտադիր պահանջներ և օրենսդրական շրջանակ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հիմնված է ՀՀ վարչական օրենսդրության հիմքի վրա: Դա նշանակում է, որ հարկային պարտավորությունների կատարման գործընթացը ենթակա է որոշակի ընթացակարգերի, որոնք նախատեսված են ՀՀ Կառավարության որոշումներով և վարչական օրենսգրքով:
Ապրանքների և ծառայությունների մատակարարման դեպքում հարկային պարտավորությունները պետք է կատարվեն օրենքի շրջանակներում, և քաղաքացիները պետք է տեղեկացված լինեն իրենց հարկային պարտավորությունների մասին: Իրավաբանական վարչությունը պարտավոր է տրամադրել անհրաժեշտ տեղեկատվություն, այդ թվում` ինչպես կարելի է դիմել համապատասխան մարմիններին, եթե քաղաքացիների կողմից հարկային պարտավորությունները չեն կատարվել:
Այս փաստաթուղթը նաև կարևորում է քաղաքացիների իրավունքները, որոնք կապված են հարկային պարտավորությունների փակման գործընթացի հետ: Միաժամանակ, վարչությունը պարտավորված է ապահովել օրենքի բոլոր պահանջների պահպանումը, ինչը նշանակում է, որ հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի առանց քաղաքացու իրավունքի խախտման:
Հարկային պարտավորությունների կատարումը և քաղաքացիների իրազեկվածությունը
Հարկային պարտավորությունների կատարումը կարևորագույն բաղադրիչ է Հայաստանի Հանրապետության տնտեսական կայունության համար: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նաև ընդգծում է քաղաքացիների իրազեկվածության կարևորությունը, ինչը կարող է նպաստել հարկային եկամուտների աճին:
Այսօր, հարկային պարտավորությունների մասին գիտելիքի բարձրացումն անհրաժեշտ է, որպեսզի քաղաքացիները կարողանան ճիշտ և ժամանակին կատարել իրենց պարտավորությունները: Հարկային վարչությունը պետք է իրականացնի միջոցներ, որոնք ուղղված են քաղաքացիներին հարկային համակարգի և օրենքների մասին տեղեկատվության տրամադրմանը:
Դրան զուգահեռ, յուրաքանչյուր ֆիզիկական անձ պետք է հասկանա, որ հարկի վճարումը ոչ միայն իրավունք է, այլ նաև պարտավորություն, որը ապահովում է պետական համակարգի բնականոն գործունեությունը: Այս առումով, ՀՀ ՊԵԿ-ի կողմից իրականացվող միջոցառումները պետք է ուղղված լինեն հասարակության լայն շրջանակներին ներգրավելու համար, որպեսզի նրանք կարողանան ավելի լավ հասկանալ հարկային պարտավորությունների նշանակությունը: