Ռազմավարական որոշումների ընդունման գործընթացը այս որոշման շրջանակներում
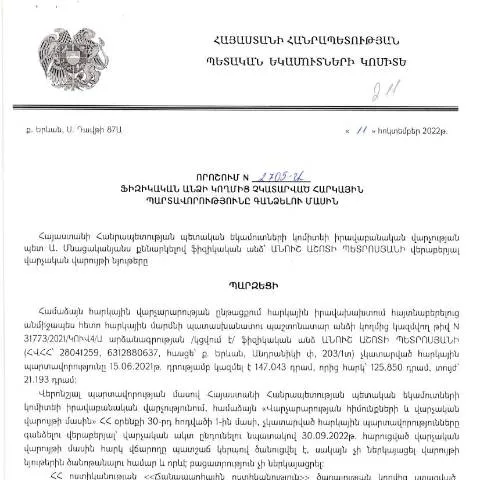
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2705-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների կատարման հարցերում:
Նախքան խմբագրման գործընթացը սկսելը, կարևոր է հասկանալ, թե ինչ triggers կարող են առաջացնել այս որոշման կատարումը: Եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ապա ՊԵԿ-ն կարող է ադրական գործողություններ կատարել նրա դեմ, ինչը հանգեցնում է հարկային պարտավորությունների գանձմանը:
Որոշման գործընթացի հիմնական քայլերը
- Պատճառները: Հարկային պարտավորությունների չկատարման հիմքերը, որոնք կարող են ընդգրկել յուրաքանչյուր ֆինանսական կամ անձնական պատճառ:
- Ծանուցումը: Առաջին հերթին, պարտադիր է տեղեկացնել անձին պարտավորությունների մասին:
- Աջակցություն: Անձը կարող է դիմել իրավաբանական խորհրդատուի օգնության:
- Ներկայացում: Օգտագործելով համապատասխան ձևը, ֆիզիկական անձը կարող է ներկայացնել իր փաստարկները:
- Վճիռը: Հարկային գործը կմեկնաբանվի իշխանության կողմից:
Փաստաթղթավորման մանրամասները
Այս որոշման մեջ մատնանշված են համապատասխան փաստաթղթերի պահանջները: Դրանք ներառում են, սակայն չեն սահմանափակվում՝ հարկային հաշվետվություններ, ֆինանսական փաստաթղթեր, որոնք հաստատում են պարտավորությունների չկատարման հանգամանքները:
Նկարագրումը կարող է ներառել հետևյալ տեղեկությունները:
- Անձի տվյալները (անուն, ազգանուն, ծննդյան ամսաթիվ)
- Հարկային պարտավորությունների գումարը
- Պարտավորության չկատարման պատճառը
Փաստաթղթերի լրացման խորհուրդներ
Ֆիզիկական անձը, որը ներկայացնում է փաստաթղթերը, պետք է լինի շատ ուշադիր և հետևի որոշակի կանոններին:
- Բոլոր տվյալները պետք է լինեն ճշգրտված: Թիվերի, ամսաթվերի և անվանումների ճշգրտումը շատ կարևոր է:
- Ֆորմատի պահպանում: Ներկայացված փաստաթղթերը պետք է լինեն պահանջվող ձևաչափով:
- Երկակի ստուգում: Միայնակ չլինել, այլև կարելի է դիմել մասնագետի օգնությանը:
Ուղղություններ, որտեղ կարելի է ներկայացնել փաստաթղթերը
Այս փաստաթղթերը կարող են ներկայացվել մի շարք վայրերում, որոնց մեջ են:
| Ուղղություն | Նկատումներ |
|---|---|
| Էլեկտրոնային կառավարման համակարգ | Անհրաժեշտություն՝ ունենալ էլեկտրոնային ստորագրություն: |
| Հարկային մարմին | Տեղի պայմանները ըստ նշանակման: |
| Դիմումի գրանցում | Ուրեմն, դիմումը կարող է գրանցվել առանձին փաստաթղթով: |
Այս որոշման դիմաց դրված իրավունքներն ու պարտավորությունները
Ֆիզիկական անձի համար, ով դիմում է ՊԵԿ-ի, ժամանակին հարկային պարտավորությունների չկատարման շուրջ, ունի որոշակի իրավունքներ:
- Հարկային հաշվետվությունները լիցքավորելու իրավունք: Ստանալ բացատրություններ:
- Հարկային սակագնին դիմելու իրավունք: Հարկերի թեթևացման համար:
- Իրավաբանական օգնություն: Մասնագիտական աջակցություն առնելու հնարավորություն:
Պարտավորությունները
Միևնույն ժամանակ, ֆիզիկական անձը պետք է իր պարտավորությունները կատարի, որոնք ներառում են:
- Պատասխանատվություն՝ ներկայացնել անհրաժեշտ փաստաթղթեր:
- Ժամանակին վճարել գոյացող հարկերը:
- Հարկային մարմիններին տեղեկացնել փոփոխությունների մասին:
Դիմումի հաջորդական ընթացակարգը
Դիմումի հաջորդական ընթացակարգը համենայն դեպս կարող է լինել հետևյալը:
- Դիմումի գրանցում: ՊԵԿ-ին ներկայացնել սույն փաստաթուղթ:
- Վերլուծություն: ՊԵԿ-ը կկատարի փաստաթղթերի վերլուծություն:
- Հայտարարություն: Դիմողին կտեղեկացվի վճիռի մասին:
Կատարման առանձնահատկությունները տարբեր անձանց համար
Դիմումը կարող է ներկայացնել տարբեր անձիք, որոնք ունեն տարբեր պայմաններ:
- Անձնական բիզնես ունեցողներ: Նրանք կարող են լրացնել հավելյալ տեղեկություններ:
- Երիտասարդներ և անչափահասներ: Պահանջվում է ծնողական համաձայնություն:
- Նախկինում հարկերից ազատված անձինք: Կարելի է հատուկ մոտեցում:
Կոմպլեքս իրավիճակներ
Երբեմն հարկային պարտավորությունների չկատարման հարցերը կարող են դառնալ ավելի բարդ, օրինակ:
- Գործողության ընթացքում արտերկրում գտնվելը: Անհրաժեշտ է առանձին ընթացակարգ:
- Բժշկական կամ ընտանեկան խնդիրներ: Սա կարող է լինել պատճառն արտոնություն ստանալու համար:
Այս փաստաթուղթը որպես իրավական հիմք
Այս որոշումը իսկապես կարող է ծառայել որպես իրավաբանական հիմք հետագա իրականացվող մշակված իրավական գործընթացների:
- Զուգահեռ իրավական գործընթացներ: Նման փաստաթղթերը կարող են նպաստել այլ վճռեր ընդունելու:
- Իրավաբանական հիմք: ՊԵԿ-ի կողմից իրականացվող բոլոր իրավական գործողությունները պետք է հիմնվեն այս որոշման վրա:
Դիմումի արդյունքները
Որպեսզի դիմումը ցանկալի արդյունք հաղորդի, պետք է հետևել բոլոր կետերին:
Ֆիզիկական անձը պետք է ապահովի, որ բոլոր կարգադրությունները կատարվում են ճիշտ և ժամանակին, որպեսզի հասնի ցանկալի արդյունքի՝ հարկային պարտավորությունների կատարման:
Հարկային պարտավորությունների մասին որոշման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 11.10.2022 թվով 2705-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, մասնավորապես իրականացնում է պարտադիր հարկային պարտավորությունների կատարումը՝ ըստ օրենքի: Այս որոշման շրջանակներում կարևոր է ընդգծել, որ այն արտահայտում է պետական մարմնի իրավասությունը հարկերի գանձման վերաբերյալ, ինչպես նաև հաշվի է առնում այն պայմանները, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարմանը: Օրինակ, որոշման մեջ նշվում են իրավական հիմքերը, որոնք կարող են հանդիսանալ հարկի նվազեցման կամ գանձման բացառություն, ինչպիսիք են սոցիալական դրդապատճառները կամ կարճաժամկետ ֆինանսական դժվարությունները:
Ընդհանուր ակնարկ՝ հարկային պարտավորությունների պարտադիր կատարումը
Հարկային պարտավորությունների կատարումը հանդիսանում է պետության և քաղաքացու միջև գոյություն ունեցող իրավական հարաբերությունների կարևորագույն բաղադրիչներից մեկը: ՀՀ ՊԵԿ-ը, որպես պետական հարկային մարմին, պատասխանատու է այդ պարտավորությունների վերահսկման և ապահովման համար: Տեղեկատվության համաձայն, որոշման ընդունման ընթացքում իրականացվել են նաև քաղաքացիների կողմից ներկայացված ֆինանսական հաշվետվությունները, որոնք շեշտում են դրանց հարկային պարտավորությունների իրականացման իրավաչափությունը:
Այս ամենը պահանջում է նաև ավելի խորը ուսումնասիրություն այն դեպքերի մասին, երբ հարկ վճարողը կարող է դիմել հարկային մարմինին ռեակցիաների վերաբերյալ՝ դատական ընթացակարգերի կամ այլ միջոցների միջոցով: Անվտանգության փաստաթղթերը, որոնք պահանջվում են հարկային պարտավորությունների ռեգիստրի համար, կարող են նախօրոք տրամադրվել էլեկտրոնային ձևով՝ օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքէջը:
Որոշման իրականացումը և վերահսկողության մեխանիզմներ
ՀՀ ՊԵԿ իրավաբանական վարչության 2705-Ա որոշման իրականացման գործընթացում կարևոր է վերահսկողություն ապահովելու մեխանիզմների ներդրումը: Այս գործընթացը ներառում է հարկային պարտավորությունների լրացման ընթացքի հսկողությունը, ինչը հնարավորություն է տալիս պետությանը հետևել քաղաքացիների ֆինանսական գործունեությանը: Ելնելով այս պահանջներից, ՊԵԿ-ը կարող է կիրառել տարբեր միջոցներ՝ նոր պատժամիջոցներ կիրառել հարկային պարտավորությունների չկատարման դեպքում:
Նշենք նաև, որ որոշման ընդունումից հետո, հարկ վճարողները պարտավոր են զգուշորեն վերաբերվել իրենց հարկային պարտավորություններին և հետևել պետական մարմնի պահանջներին: ՀՀ ՊԵԿ-ը նաև կներդնի նոր համապատասխան ծրագրեր, որոնք կօգնեն քաղաքացիներին ավելի հեշտությամբ հասկանալ իրենց հարկային պարտավորությունները և խուսափել հնարավոր իրավաբանական խնդիրներից: