Պետական որոշման պատմություն և հիմնավորում
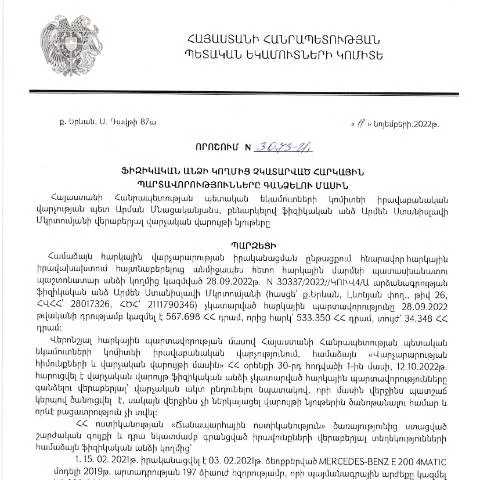
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.11.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3073-Ա որոշումը ընդունվել է մի շարք հանգամանքների արդյունքում: Հարկային պարտավորությունների չկատարումը կարող է զգալի ազդեցություն ունենալ պետության ֆինանսական կայունության վրա, ուստի կառավարությունը պարտավորվում է առավելագույնս արդյունավետ կերպով լուծել այս հարցերը: Այս որոշումն անհրաժեշտության պարագայում ներառում է վարչական գործունեության միջոցով հարկային պարտավորությունների վերականգնումը:
Դիմումատուների շրջանակը և եկամտային հարկերի բնութագրումը
Հարկային պարտավորությունները գանձելու գործընթացը կարող է betrifft բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ: Դիմումատուները կարող են լինել.
- Ովքեր աշխատում են Հայաստանի Հանրապետությունում կամ ետագայում
- Ովքեր ունեն եկամուտներ, որոնք ենթակա են հարկման
- Հարկային պարտավորություններ ունեցող ցանկացած այլ ֆիզիկական անձ
Աննախադեպ ու նկատելի դեպքերում, կազմակերպությունները կարող են դիմել որոշման ընդունման գործընթացում նպաստելու համար:
Որպեսություն և ընթացակարգ
Դիմումը պետք է ներկայացվի, եթե դուք զգում եք, որ ձեր հարկային պարտավորությունները չեն լրացվել կամ դրանք դեռևս չեն գանձվել: Դիմումատուները պետք է հետևեն հետևյալ քայլերին:
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են ձեր եկամուտները:
- Լրացրեք համապատասխան ձևը, որն այս դեպքում է «Դիմում հարկային պարտավորությունները գանձելու համար»: Դիմումը պետք է պարունակի տեղեկություններ ձեր հարկային պարտավորությունների վերաբերյալ:
- Ներկայացրեք ձեր դիմումը ՀՀ ՊԵԿ համապատասխան ստորաբաժանումը:
Գործընթացը՝ քայլ առ քայլ
Հարկային պարտավորությունների գանձման գործընթացը կարող է թվային ձևաչափով և ֆիզիկական ներկայացման ձևով լինել:
| Քայլ | Նկատառում |
|---|---|
| 1 | Հավաքեք փաստաթղթերը |
| 2 | Լրացրեք համապատասխան ձևը |
| 3 | Ներկայացրեք դիմումը |
| 4 | Հետևեք դիմումը մոնիտորինգի |
| 5 | Ստացեք տեղեկատվություն գործընթացի վերաբերյալ |
Փաստաթղթերի պատրաստում ըստ իրավիճակի
Փաստաթղթերի պատրաստման գործընթացը կարևոր նշանակություն ունի: Ընդհանուր առմամբ, պետք է պատրաստել հետևյալ փաստաթղթերը:
- Հարկային հաշվետվություններ
- Եկամուտի և հարկային պարտավորության վկայագրեր
- Այլ փաստաթղթեր, որոնք կարող են ազդել ձեր հարկային պարտավորությունների վրա
Եթե դուք ունեք հատուկ իրավիճակ, օրինակ՝ վտանգավոր հիվանդություն կամ այլ խնդրահարույց իրավիճակ, կարող եք ներկայացնել լրացուցիչ փաստաթղթեր:
Ինչ անել, եթե դիմումը մերժվի կամ սխալ լինի
Եթե դիմումը մերժվում է կամ ի հայտ են գալիս սխալներ, դիմումատուները պետք է կատարեն հետևյալ քայլերը:
- Վերանայել մերժման պատճառները:
- Եթե անհրաժեշտ է, լրացնել նոր դիմում և ներկայացնել լրացված փաստաթղթերը:
- Հետևել ընթացակարգը՝ շահագործելով էլեկտրոնային կամ այլ հեռանկարային միջոցներ:
Ապահովեք, որ բոլոր փաստաթղթերը և տեղեկությունները ճշտելի լինեն, որպեսզի կանխեք մերժումները:
Դիմումի վիճակը հետևելու մեթոդները
Դիմումի ընթացքը կարելի է հետևել մի քանի եղանակներով:
- Էլեկտրոնային համակարգի միջոցով` ձեր անձնական հաշվի միջոցով:
- Զանգահարելով համապատասխան հաստատություն:
- Բողոքարկման նամակ գրելով, եթե դիմումը մերժվի:
Այս միջոցները կարևոր են, որպեսզի մշտապես տեղեկացված լինեք ձեր դիմումը և բողոքարկման ընթացակարգերը:
Հատուկ դեպքեր և բացառություններ
Այս որոշումը չի մեկնաբանում միայն ֆիզիկական անձանց՝ հարկային պարտավորությունների հարցերը: Այն առնչվում է նաև մասնավոր գործարարներին; դուք կարող եք դիմել այս որոշման շրջանակներում, եթե դուք հանդես եք գալիս որպես անհատական ձեռնարկատեր:
Արժեքավոր է նշել, թե հարկային պարտավորությունները կարող են տարբեր լինել:
- Ստանում եք հոգեկան խնդիրներ:
- Ունեք անկազմակերպ բիզնես:
Այս դեպքերում՝ օրենքի շրջանակներում, կարող եք պահանջել լրացուցիչ աջակցություն:
Անհրաժեշտ փաստաթղթերը և գործընթացի քայլերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.11.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3073-Ա որոշումը ենթադրում է, որ քաղաքացիները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կկանգնեն որոշակի գործընթացների առաջ։ Նախ որպիսի սկսվի պարտավորությունների գանձման գործընթացը, հարկադրվում է ներկայացնել մի շարք փաստաթղթեր։ Առաջին հերթին, անհրաժեշտ է տրամադրել ապացուցող փաստաթղթեր՝ հարկային պարտավորությունների առկայության մասին։ Այդ փաստաթղթերը կարող են լինել հարկային հաշվետվություններ, վճարումների ապացույցներ և ցանկացած այլ փաստաթուղթ, որը կարող է ապացուցել, որ հնարավորություն չի եղել կատարել հարկային պարտավորությունները։
Նախքան դիմելուն, հարկ է հանգամանորեն ուսումնասիրել զեկույցի տվյալները և համոզվել, որ բոլոր անհրաժեշտ տեղեկությունները ամրագրված են: Պետք է նաև հաշվի առնել, որ դիմումը կարող է ներկայացվել միայն էլեկտրոնային ձևաչափով։ Այսպիսով, յուրաքանչյուր ֆիզիկական անձ, ով ցանկանում է մասնակցել գործընթացին, պետք է ունենալ էլեկտրոնային ստորագրություն և օգտվել ՀՀ ՊԵԿ էլեկտրոնային ծառայություններից։ Առաջին քայլը` է-ծառայությունների կայքում գրանցվելն է: Գրանցվելուց հետո, քաղաքացին կարող է լրացնել համապատասխան ձևն ու կից փաստաթղթերը ուղարկել օնլայն:
Հարկային պարտավորությունների գանձման հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված թիվ 3073-Ա որոշումն, չնայած որ նախատեսում է պարտավորությունների գանձման կարգ, նույնպես պարունակում է հետևանքներ, որոնք կգործեն քաղաքացիների առումով։ Նախ, հարկային պարտավորությունները չկատարելու դեպքում կարող են կիրառվել տուգանքներ և տոկոսներ, որոնք ավելացնում են ընդհանուր պարտքը։ ՀՀ հարկային օրենսդրության համաձայն, յուրաքանչյուր ուշացմամբ կատարած վճարման դեպքում, պետական մարմինները կարող են կիրառել մինչև 0.1% տուգանք ամեն օր։ Սա կարող է հանգեցնել քաղաքացիների համար զգալի ֆինանսական բեռի:
Բացի այդ, հարկային պարտավորությունների գանձման գործընթացը կարող է հանգեցնել նաև այլ հետեւանքների, ինչպիսիք են պարտքերի հավաքագրումը, որը կարող է իրականացվել դատական կարգով, եթե քաղաքացիները չկատարեն իրենց պարտավորությունները։ Ընկերությունների և ֆիզիկական անձանց համար, որոնց հարկերը չեն վճարել, հնարավոր է, որ պետական մարմիններն իրականացնեն միջոցներ, որպեսզի սառեցնեն բանկային հաշիվները կամ արգելեն գույքի վաճառքը, ինչպես նաև հնարավոր է, որ սահմանափակեն արտասահմանյան այցելությունները, մինչև պարտավորությունները կատարվեն։ Այնուամենայնիվ, հարկային պարտավորությունների վերականգնման համար կարող են նախատեսվել պարտքերի վերաձևակերպման գործընթացներ, ինչը կարող է հանգեցնել որոշակի արտոնությունների կամ արտոնյալ պայմանների։
Նախորդ կարգավորումներն ու դրանց ազդեցությունը
Որոշումը, որը կայացվել է 11.11.2022 թվականին, կարող է դիտվել որպես շարունակական գործընթաց, որը վերաբերում է ՀՀ ՊԵԿ նախկին կարգավորումներին և օրենքներին։ Նախորդ տարիներին հարկային պարտավորությունների կատարման գործընթացները խիստ էին կարգավորված, սակայն որոշակի ճկունություն կար, որը թույլ էր տալիս քաղաքացիներին օգտվել տարբեր ծրագրերից՝ հարցերի լուծման համար: Այդ նախորդ կարգավորումները մի շարք դասեր էին տալիս, որոնք կօգնեին քաղաքացիներին հասկանալու և լուծելու իրենց հարկային պարտավորությունները:
Օրինակ, 2020-2022 թվականներին ՀՀ ՊԵԿ-ը ներդրել էր մի շարք նախաձեռնություններ՝ հարկային պարտավորությունների կատարողների համար, որոնք հնարավորություն էին տալիս ավելի հեշտ կարգավորել իրենց պարտքերը և ստանալ խորհրդատվություն պետական մարմիններից։ Շատ քաղաքացիներ օգտվել էին այդ հնարավորությունից, և դա հանգեցրել էր հարկային պարտավորությունների մեծ մասի կատարումին։ Սակայն, որոշ քաղաքացիներ ամենևին էլ չէին հետևել այդ կարգավորումներին, ինչը նման որոշումների կայացման անհրաժեշտություն էր առաջացրել։ Այսպիսով, 3073-Ա որոշումը կարող է դիտվել որպես խիստ միջոց, որը նախատեսված է հարկային պատժամիջոցների դիմաց: