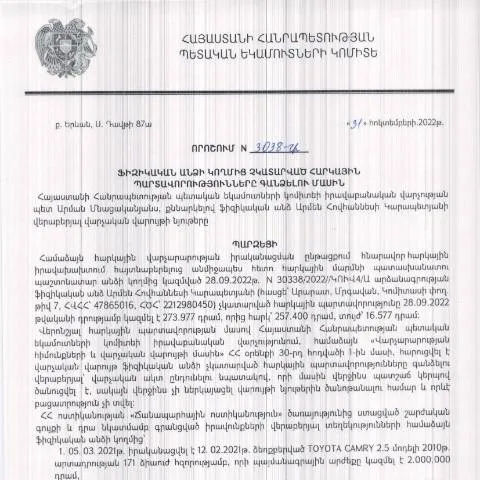
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման պատմությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի հոկտեմբերի 31-ին կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» N3038-Ա որոշում ունի կարևոր նշանակություն Հայաստանի հարկային համակարգում։ Այս որոշումը ընդունվել է՝ հաշվի առնելով հարկային պարտավորությունների կատարման անհրաժեշտությունը, միաժամանակ ապահովելով հարկատուների իրավունքների պաշտպանությունը և պետության շահերի պաշտպանության արդարացի հավասարակշռությունը։
Գիտելիքի իրավական հիմքերը
Այս որոշումը հիմնված է Հայաստանի Հանրապետության վարչական ընթացակարգերի օրենսգրքի (HO-139-N, 2025թ. փոփոխություններով) վրա, որն ապահովում է քաղաքացիների և իրավաբանական անձանց իրավունքներն ու պարտականությունները, ինչպես նաև պետության քաղաքականությունը հարկային պարտավորությունների կատարման գործում։
- Վարչական ընթացակարգերի օրենսգիրքը հանդիսանում է օրենքների համակարգ, որը կարգավորում է վարչական գործընթացները և քաղաքացիների իրավունքները:
- Տվյալ որոշումը միտված է հստակեցնելու հարկային պարտավորությունների անկատարումը, ինչը կարող է հանդիպել տարբեր պատճառներով, այդ թվում՝ ֆինանսական դժվարություններով կամ անտեղյակությամբ:
Կարգավորման գործընթացի ժամանակացույցը
Ինչպես է ընթանում գործընթացը՝ սկսած որոշման ընդունումից մինչև հարկային պարտավորությունների կատարումը:
- Որոշման ընդունում: 2022 թվականի հոկտեմբերի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետը ընդունում է որոշումը:
- Հայտարարություն: 2023 թվականի փետրվարի 7-ին որոշումը հրապարակվում է ՀՀ ՊԵԿ պաշտոնական կայքում:
- Հարկային պարտավորությունների դեֆոլտ: Հարկատուները, որոնք չեն կատարել իրենց հարկային պարտավորությունները, ենթակա են այս որոշման:
- Գանձում: Հարկային մարմինները սկսում են գանձման գործընթացը՝ հիմնվելով տալիների բացակայության կամ անարդյունավետության վրա:
Նախորդ ու հարակից փաստաթղթերը
Նոր որոշումն ունի զգալի տարբերություններ նախկին որոշումների և ձևաթղթերի հետ, որոնք կարող են հաճախ հետ混淆վել:
| Նշում | Հին ձևաթուղթ | Նոր ձևաթուղթ (N3038-Ա) |
|---|---|---|
| Հարկային պարտավորությունների կատարում | Մինչև 2022թ. որոշումները մեծապես էին կենտրոնանում կրկնակի հարկման վրա: | Քիչ ուշադրություն էր դարձվում հարկային պարտավորությունների կատարելու վրա: |
| Գանձման գործընթացը | Հին ձևաթուղթերը պահանջում էին խիստ փաստաթղթերի հավաքում: | Նոր որոշումը շեշտում է ավելի պարզ և հասկանալի գործընթացը: |
Պատասխանատվություն և պարտավորություններ՝ փաստաթղթերի ներկայացումը
Որպեսզի կատարվեն այս որոշման պահանջները, հարկատուները պետք է տրամադրեն մի շարք փաստաթղթեր, որոնք կարող են լինել տարբեր իրավիճակներում:
- Ֆիզիկական անձի փաստաթղթեր: անձնագիր, հարկային համարը, բնակության վայրը:
- Արտաքին գործոններ: Հարկային պարտավորությունների բացակայության պատճառները, օրինակ՝ առողջական խնդիրներ, ֆինանսական դժվարություններ:
Հատուկ դեպքեր և բացառություններ
Որոշումը նաև հաշվի է առնում հատուկ իրավիճակները, որոնք կարող են ազդել հարկային պարտավորությունների կատարելու վրա:
- Երիտասարդներ և մինորներ: Հարկատուները, ովքեր չեն հասել 18 տարեկանին, կարող են ստանալ որոշ ազատություններ:
- Արտասահմանցիներ: Նրանց հարկային պարտավորությունները կարգավորվում են հատուկ կարգով՝ հաշվի առնելով հանրապետության մեջ գտնվելու ժամկետը:
- Արտակարգ իրավիճակներ: Անհրաժեշտության դեպքում կարող են կիրառվել հատուկ միջոցներ՝ հաշվի առնելով երկրում ընթացիկ քաղաքական կամ ռազմական իրավիճակները:
Որպեսզի գործընթացը լինի արդյունավետ
Հարկատուներին խորհուրդ է տրվում հետևել որոշ մանրամասների, որոնք կարող են առավելագույն արդյունավետությամբ իրականացնելու գործընթացը:
- Պատրաստել բոլոր անհրաժեշտ փաստաթղթերը ճիշտ և ժամանակին:
- Զգուշորեն և նպատակային լրացնել համապատասխան դիմումը
- Միասին վերահսկել ընթացակարգը՝ օգտագործելով էլեկտրոնային ծառայություններ:
Ինչպես շարունակել գործընթացը
Հարկային պարտավորությունների կատարումը կարող է լինել ժամանակատար, սակայն հետևյալ քայլերը կօգնեն:
- Հետադարձ կապ: Հարկային մարմինների հետ կապ հաստատել՝ ստացված տեղեկությունների վերաբերյալ:
- Դիմում ներկայացնել: Պահանջվող փաստաթղթերը ներկայացնել՝ օրենքի շրջանակներում:
- Ստանալ պատասխան: Հարկային մարմինները պարտավոր են պատասխանել 30 օրվա ընթացքում:
Որոշման նպատակը և նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.10.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3038-Ա որոշումը մտադիր է加强ել հարկային վարչարարությունը և ապահովել հարկային պարտավորությունների կատարման բարձր մակարդակը: Այս որոշման համաձայն, ֆիզիկական անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ենթակա են վարչական պատասխանատվության և հարկային պարտավորությունների գանձման:
Որոշման առանցքում ընկած է հարկային կարգապահության բարձրացումը, որը նպատակ ունի կանխարգելել հարկային խախտումները և ապահովել ազգային բյուջեի համալրումը: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել կոնկրետ տնտեսական խնդիրների, ինչպիսիք են բյուջեի սղությունը և պետական ֆինանսների անարդյունավետ օգտագործումը:
Հարկային պարտավորությունների մասին տեղեկացվածությունը և համագործակցությունը
ՀՀ ՊԵԿ-ը կարևորում է հարկ վճարողների տեղեկացվածությունը իրենց պարտավորությունների մասին, ինչը ենթադրում է, որ հարկ վճարողները պատշաճ կերպով պետք է լինեն տեղեկացված իրենց հարկային պարտավորությունների վերաբերյալ: Այս որոշման ընդունումը ենթադրում է, որ հարկ վճարողները պատասխանատվություն են կրում իրենց պարտավորությունների կատարելու համար, և նրանք պարտավոր են ընթերցել և հասկանալ իրենց պարտավորությունները:
Եվս մեկ կարևոր ասպեկտ է հարկ վճարողների և պետական մարմինների միջև համագործակցությունը: Հարկ վճարողները կարող են օգտվել առցանց ծառայություններից՝ իրենց հարկային պարտավորություններն ուսումնասիրելու և հետևելու համար: Այսպիսով, ՀՀ ՊԵԿ-ը խրախուսում է հարկ վճարողների ակտիվ մասնակցությունը և ընդունումը, ինչը հնարավորություն է տալիս բարելավել համագործակցությունը:
Հարկային պարտավորությունների ոչ կատարելու հետևանքները
Օրենքի համաձայն, ֆիզիկական անձիք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության, որը ներառում է տուգանքների և այլ միջոցների կիրառման հնարավորությունները: Այս կանխարգելիչ միջոցները նախատեսված են հարկային կարգապահությունը պահպանելու և հարկ վճարողների շրջանում թափանցիկության բարձրացման նպատակով:
Հարկային պարտավորությունների կատարման հետաձգումը կարող է հանգեցնել ոչ միայն ֆինանսական տուգանքների, այլ նաև դատարանական գործընթացների, որոնք կարող են զգալիորեն խանգարել ֆիզիկական անձի ֆինանսական վիճակին: Այս շրջանակում ՀՀ ՊԵԿ-ը պատրաստ է տրամադրել հարկ վճարողներին անհրաժեշտ տեղեկատվություն և աջակցություն՝ պարտավորությունների կատարումը հեշտացնելու նպատակով: