Կառավարության որոշման շրջանակը
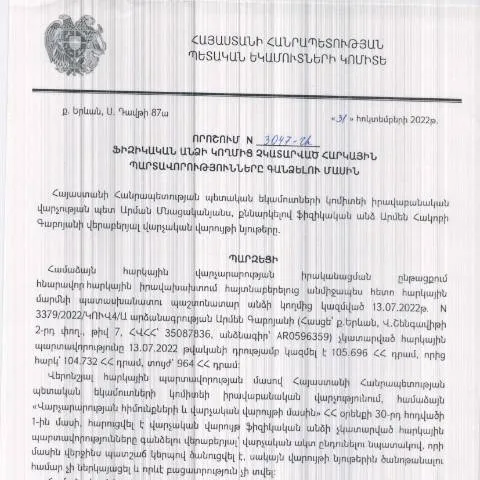
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3047-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների կատարման ապահովմանը: Այս որոշումը նպատակ ունի կարգավորել այն դեպքերը, երբ քաղաքացիները չգանձված հարկեր ունեն և անհրաժեշտ է ձեռնարկել համապատասխան միջոցներ՝ պարտավորությունները կատարելու համար:
Շրջանառության ծագումը
Դիմումն առաջացել է հարկային իրավունքի զարգացման անհրաժեշտության պատճառով, ինչի նպատակն է բարձրացնել հարկային գիտակցության մակարդակը և ապահովել հարկերի ճիշտ և ժամանակին վճարումը:
Այս որոշումը ՀՀ վարչական գործընթացների օրենսդրության շրջանակներում կնպաստի հարկային պարտավորությունների ակտիվ կառավարմանը և ենթադրելի է, որ սա դրական ազդեցություն կունենա հանրային ֆինանսների վրա:
Դիմումի նախապատրաստումը
Յուրաքանչյուր ֆիզիկական անձ, որը չի կատարել իր հարկային պարտավորությունները, պետք է ծանոթանա ձևաթղթի պահանջներին և լրացնի այն ըստ սահմանված կանոնների:
- Հետքագրված տեղեկություններ. Ֆիզիկական անձը պետք է ներկայացնի իր անձնական տվյալները, ներառյալ իրենց ՏՀՆ (Տնտեսական Հաշվարկային Նահանջ) և բնակության հասցեն:
- Պարտավորությունների մանրամասները: Պետք է նշվեն չկատարված հարկային պարտավորությունները, դրանց գումարները և ժամկետները:
- Հաստատող փաստաթղթեր: Անհրաժեշտ է ներկայացնել փաստաթղթեր, որոնք ապացուցում են պարտավորությունների փաստը:
Առաջադրանքների կատարման ընթացակարգը
Այս ձևակերպումը ներկայացվում է ՀՀ ՊԵԿ համապատասխան բաժիններին, որտեղ այն կքննարկվի և կգնահատվի:
- Ֆորմայի ներկայացում: Տեղեկությունները պետք է լրացվեն ճշտորեն՝ խուսափելով սխալներից:
- Փաստաթղթերի փոխանցում: Կողմնորոշվեք, թե արդյոք բոլոր անհրաժեշտ փաստաթղթերը տրամադրված են:
- Հաստատում: Ստուգեք, որ ստացել եք հաստատված փաստաթուղթ՝ QR կոդով:
Իրականացման ուշացումների դեպքում
Եթե դիմումը մերժվում է կամ լրացվող փաստաթղթերը ներկայացնելու ընթացքում սխալներ են հայտնաբերվում, ապա դիմողը պետք է ուսումնասիրի, թե ինչ քայլեր կարելի է ձեռնարկել:
- Մերժման պատճառները: Դիմողը պետք է ստանա գրավոր տեղեկություն մերժման պատճառների մասին:
- Ավելի շատ տեղեկությունների ստացում: Կարևոր է դիմել համապատասխան կառույցին, որպեսզի պարզեցնեն մերժման գործընթացը:
- Կրկնակի դիմում: Հնարավորություն կա նորից ներկայացնել դիմումը՝ ուղղելով նշված սխալները:
Փաստաթղթի կարևորությունը հարկային համակարգում
Այս փաստաթուղթը ունի կարևոր դեր գրանցման, հաշվետվության և հարկային պարտավորությունների կատարման ոլորտում, քանի որ այն հնարավորություն է տալիս իշխանություններին վերահսկելու ճանապարհը կուտակված հարկերի գանձման:
Հարկային պարտավորությունների կատարումը կարևոր է պետական բյուջեի համար, իսկ դրա բացակայությունը կարող է հանգեցնել ֆինանսական ծանրաբեռնվածությունների:
Հատուկ դեպքեր
Առանձին դեպքերում, երբ դիմողը գտնվում է հատուկ իրավիճակում, օրինակ՝ արտասահմանում բնակություն հաստատելու կամ անչափահաս լինելու, օրենքը նախատեսում է որոշակի արտոնություններ կամ զեղչեր:
- Անվճար իրավաբանական աջակցություն: Սա կարող է ներառել իրավաբանական խորհրդատվություն կամ որոշ դեպքերում՝ հարկային պարտավորությունների մի մասը չեղյալ հայտարարելը:
- Հայտարարությունների քննարկում: Արտասահմանում բնակվող անձինք կարող են դիմել հատուկ ընթացակարգերի միջոցով:
Ֆորմայի լրացման թակարդները
Պետք է զգույշ լինել, երբ լրացնում եք փաստաթուղթը՝ բացառելու սխալները, որոնք կարող են հանգեցնել դիմումի մերժմանը:
- Մասնագիտական լեզվով լրացում: Օգտագործեք պաշտոնական տերմիններ, որպեսզի ապահովեք հայտի ընդունելիությունը:
- Նմանատիպ օրինագծերի ծանոթություն: Մշտապես ուղարկեք հաճույքով օրինակներ և անհրաժեշտ մոդելներ:
- Հենց տեղում ստուգում: Մանրամասնորեք տեղեկատվությունը և ստուգեք ամբողջ ձևաթուղթը նախքան ներկայացնելը:
Դիմումի հետագա ընթացքը
Դիմումը ներկայացնելուց հետո, քաղաքացին պետք է սպասի պատասխանին, որը կարող է լինել 30 աշխատանքային օրվա ընթացքում:
Եթե ամեն ինչ ճիշտ է, ապա քաղաքացի կստանա հաստատման նամակ, որտեղ մանրամասնորեն կներկայացվեն հարկային պարտավորությունների կատարումը:
Այսպիսով, կառավարական մարմինները կունենան հնարավորություն հասկանալու, թե ինչ կա հաշվետվության մեջ և ինչ գործողություններ են ձեռնարկվում:
Անհրաժեշտ տեղեկություններ
Դիմողը պետք է ապահովի, որ ունի հետևյալ տեղեկությունները:
- Բնակության հասցեն:
- ՏՀՆ:
- Վճարումների վերաբերյալ տեղեկություններ:
Հարկային պարտավորությունների գանձման գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արմեն Գաբոյանի կողմից կայացված 31.10.2022 թիվ 3047-Ա որոշումը նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Այս գործընթացը ընդգրկում է մի շարք քայլեր, որոնք պետք է իրականացվեն՝ աշխատելու համար հարկային պարտավորություններն ու տուգանքները:
Գանձման գործընթացը սկսվում է այն պահից, երբ հարկային մարմինը հայտնաբերում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Այս դեպքում, առաջին հերթին, հարկային մարմինը պարտավոր է տեղեկացնել այս մասին հարկ վճարող անձին:
Հետևյալ քայլերն են իրականացվում գանձման գործընթացի ընթացքում:
- Տեղեկատվության տրամադրում՝ անելիքների մասին;
- Հարկային պարտավորությունների չափի որոշում;
- Տուգանքի և տոկոսների հաշվարկ;
- Դիմում գրելով՝ հարկային պարտավորության կատարման ժամկետը երկարաձգելու հնարավորության մասին;
- Ելք՝ դատարանում, եթե հարկ վճարող անձը վիճարկում է հարկային մարմնի որոշումը:
Այս գործընթացը կարող է տևել մի քանի ամիս մինչև ամբողջական գանձումը, և հարկ վճարող անձին անհրաժեշտ է պետական մարմիններին տրամադրել պահանջվող բոլոր փաստաթղթերը:
Օրենքներում փոփոխություններ և դրանց ազդեցություն
2025 թվականի փոփոխությունները Արժեկարգային իրավունքներում բազմաթիվ փոփոխություններ են մտցրել, որոնք առանցքային ազդեցություն ունեցել են հարկային պարտավորությունների գանձման գործընթացի վրա: Այդ փոփոխությունները նախատեսում են նոր մոտեցումներ, որոնք նպաստում են հարկային վարչարարության բարեփոխումներին:
Որոշմանը, որ կայացվել է 31.10.2022 թվականին, ավելացել են նաև տարբերակներ, որոնք ապահովում են հարկ վճարող անձանց իրավունքները. մասնավորապես՝:
- Իրավունքի պաշտպանություն՝ հարկային մարմնի կողմից իրականացվող գործողությունների ժամանակ;
- Հարկային պարտավորությունների կատարման պարզեցում;
- Գանձման գործընթացի արագացում՝ էլեկտրոնային համակարգեր օգտագործելով:
Այս փոփոխությունները, բնականաբար, կարող են բերել որակական փոփոխությունների ինչպես պետական բյուջեում, այնպես էլ հարկ վճարողների համար:
Հարկային պարտավորությունների գանձման տեղեկատվական համակարգեր
ՀՀ ՊԵԿ-ը մշտապես աշխատում է կատարելագործելու և բարելավելու հարկային պարտավորությունների գանձման գործընթացը՝ օգտագործելով ժամանակակից տեղեկատվական տեխնոլոգիաներ: Այս կապակցությամբ, իրականացվում են մի շարք ծրագրեր, որոնք նպատակ ունեն նվազեցնել վարչական բեռը և բարելավել ծառայությունների որակը:
Նման համակարգերն ընդգրկում են:
- Էլեկտրոնային հարկային համակարգ, որը հնարավորություն է տալիս հարկ վճարողներին հետևել իրենց պարտավորություններին և վճարումների կարգավիճակին:
- Հարկային տեղեկատվական ռեսուրսներ, որոնք պարունակում են կարևոր տեղեկություններ հարկային օրենսդրության փոփոխությունների մասին:
- Տվյալների համակարգ, որը ապահովում է հարկային մարմինների և հարկ վճարողների միջև արդյունավետ հաղորդակցություն:
Այս համակարգերի ներդրումը նպաստում է հարկային վարչարարության թափանցիկությանը և արդարության սկզբունքների իրականացմանը: