Ռազմավարական դրվածք և դերը
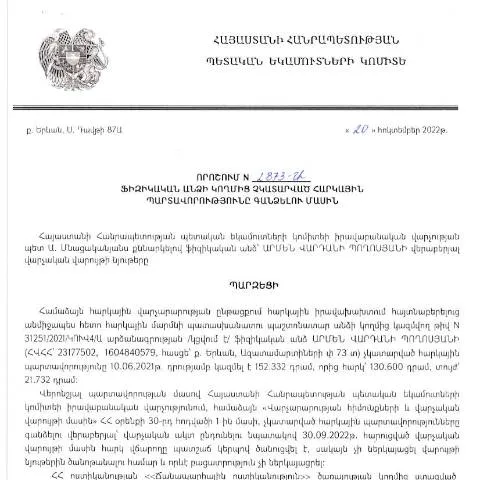
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2873-Ա որոշումը կարևոր դերակատարություն ունի հարկային պարտավորությունների կատարումը վերահսկելու գործընթացում։ Դրա նպատակն է ապահովել, որ ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները, իսկ պետական մարմինները ունենան համարժեք միջոցներ պարտքերի գանձման համար։
Ո՞վ է ներկայացնում այս որոշումը
Այս որոշումը ներկայացնում են այն ֆիզիկական անձինք, ովքեր բացակայում են հարկային պարտավորությունների կատարումից։ Այն կարող է վերաբերվել տարբեր իրավիճակներին՝ անկախ նրանից, թե արդյոք պարտականությունները մշակված են դեռևս տևողության մեջ, թե արդեն անցնող ժամանակահատվածում։
Վերլուծություն գործընթացի ժամանակացույցով
Այս որոշման հիմնավորման գործընթացը սկսվում է հարկային պարտավորությունների չկատարումից, որը կարող է տեղի ունենալ ինչպես առկա պարտականությունների, այնպես էլ նոր ձևավորված պարտավորությունների դեպքում։
- Հարկային պարտավորությունների բացահայտում: Հարկային մարմինները բացահայտում են պարտադիր հարկերի չկատարված գումարները:
- Նոտարական ծանուցում: Ֆիզիկական անձը ստանում է ծանուցում, որում նշվում են պարտավորությունները:
- Հնարավորության ընձեռում: Ծանուցումը հնարավորություն է տալիս ֆիզիկական անձին կատարել իր պարտավորությունները առանց ծախսերի:
- Փորձագիտական գնահատում: Եթե պարտավորությունները չեն կատարվում, ապա խնդիրը փոխանցվում է իրավաբանական վարչությանը:
- Նոր որոշում: Իրավաբանական վարչությունը կայացնում է նոր որոշում՝ պարտավորությունների գանձման վերաբերյալ:
Դրական և բացասական հետևանքներ
Այս տարբերակները կարող են ունենալ ինչպես դրական, այնպես էլ բացասական հետևանքներ՝ կախված ֆիզիկական անձի կողմից կատարած գործողություններից:
- Դրական հետևանքներ: Պարտավորությունների կատարումը խուսափում է ավելորդ տուգանքներից:
- Բացասական հետևանքներ: Եթե պարտավորությունները չեն կատարվում, ապա կարող են կիրառվել վարչական տուգանքներ և այլ միջոցներ:
Ֆորմաների լրացման ուղեցույց
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է ճիշտ և մանրամասն լրացում բոլոր անհրաժեշտ փաստաթղթերով։ Ստորև ներկայացված են կարևոր քայլերը, որոնք պետք է հետևել:
- Փաստաթղթերի հավաքում: Հավաքել բոլոր ֆինանսական և փաստաթղթաբանության նյութերը, որոնք վերաբերում են հարկային պարտավորություններին:
- Ֆորմայի լրացում: Լրացնել համապատասխան ֆորման, որը կարող է ընդգրկված լինել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Ելքերի ստուգում: Ստուգել, որ բոլոր տվյալները ճիշտ և համահունչ են:
- Գրանցում: Պատասխանատու մարմնում գրանցել լրացված ֆորման:
Դեպոզիտային տարբերակները
Դեչասաները կարող են տարբեր լինել՝ կախված ներկայացման ձևից։ Մարմինները ընդունում են երկու հիմնական տարբերակ՝ օնլայն և ավանդական:
| Դեպոզիտային տարբերակ | Նկարագրություն | Առավելությունները | Սահմանափակումները |
|---|---|---|---|
| Օնլայն | Ծառայություն, որը հասանելի է ՀՀ ՊԵԿ կայքում | Արագություն, արդյունավետություն | Պահանջում է էլեկտրոնային ստորագրություն |
| Ավանդական | Ֆիզիկական ներկայացում հարկային մարմնում | Հեշտ հասանելիություն | Ժամանակատարություն |
Օնլայն ներկայացման ընթացակարգը
Օնլայն ներկայացման համար անհրաժեշտ է մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք, ընտրել համապատասխան բաժինը և հետևել ցուցումներին:
- Մուտք գործել կայք:
- Ընտրել «Հարկային պարտավորությունները» բաժինը:
- Լրացնել անհրաժեշտ ձևերը:
- Հաստատել ներկայացումը:
Դիմումի վերանայում և հետադարձ կապ
Հարկային մարմինները պարտավորվում են տրամադրել տեղեկատվություն դիմումի ստացման և մշակման ընթացքի մասին:
Որտեղ կարելի է ստանալ արձագանք
- Հեռախոսային ծառայություններ:
- Էլեկտրոնային փոստ:
- Պաշտոնական կայք:
Սպասման ժամկետները
Դիմումների վերանայման համար սահմանված են որոշակի ժամկետներ, որոնք պետք է նկատի ունենալ:
- Ստացման հաստատում: 3 աշխատանքային օր:
- Մշակման ժամկետ: 10 աշխատանքային օր:
- Արձագանք: 5 աշխատանքային օր:
Ո՞վ կարող է դիմել և բացառություններ
Այս որոշման շրջանակում կարող են դիմել միայն այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտադիր պարտավորություններ։ Այնուամենայնիվ, կան նաև բացառություններ, որոնք կարող են ազդել դիմումի հնարավորության վրա:
- Փոքր բիզնեսներ: Որոշ փոքր բիզնեսներ կարող են մենեջմենտի միջոցով ստանալ ազատումներ:
- Բացիք դատական գործընթացներից: Եթե ընթացք է տրվում դատական գործընթացի, ապա դիմումը չի կարող ընդունվել:
Վերլուծություն տարբեր իրավիճակների
Երբեմն, պարտավորությունների չկատարումը կարող է հիմնվել տարբեր պատճառներով, ինչպիսիք են ֆինանսական դժվարությունները կամ իրավաբանական խնդիրները:
- Ֆինանսական դժվարություններ: Եթե ֆիզիկական անձը կարող է ապացուցել ֆինանսական խնդիրները, ապա կարող է ստանալ որոշակի արտոնություններ:
- Իրավաբանական հարցեր: Եթե կան իրավաբանական խնդիրներ, ապա պահանջվում է հավելյալ փաստաթղթավորում:
Պատասխանատվության հետևանքները
Եթե ֆիզիկական անձը չի կատարում պարտավորությունները, ապա կարող են կիրառվել հետևյալ պատասխանատվությունները:
- Վարչական տուգանքներ: Վարչական մարմինները կարող են կիրառել տարբեր տուգանքներ:
- Պարտավորությունների նորացում: Եթե պարտավորությունները չեն կատարել, ապա դրանք կարող են ավելանալ:
Նոր որոշումների հնարավորությունները
Ֆիզիկական անձը ունի իրավունք վերանայել իր որոշումները, և եթե նա կարող է ապացուցել իր վիճակը, ապա կարող է դիմել նոր որոշումների:
- Դիմել վերանայում: Որպեսզի դիմել վերանայման՝ անհրաժեշտ է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը:
- Աջակցություն ստանալ: Կարող են դիմել իրավաբանական օգնություն ստանալու համար:
Հուզող հարցեր և պատասխաններ
Այս գործընթացը կարող է հարուցել բազմաթիվ հարցեր, և անհրաժեշտ է, որ ֆիզիկական անձինք ունենան վստահություն դրանց լուծման մեջ:
- Որտեղ ստանալ տեղեկատվություն: ՊԵԿ պաշտոնական կայքում և հեռախոսով:
- Ինչպես դիմել: Հեռախոսով կամ օնլայն:
Հարկային պարտավորությունների նկատմամբ վերահսկողության մեթոդաբանություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2873-Ա որոշումը հանդիսանում է կարևոր քայլ՝ հարկային պարտավորությունների պահպանումն ու վերահսկողությունը ապահովելու ուղղությամբ։ Դրա ներքո իրականացվող մեթոդաբանությունը նաև խթանում է հարկային խարդախությունների կանխարգելումը՝ ապահովելով հարկային վարչության գործունեության թ transparencyությունը։
Դիմումատուները, որոնք կարող են ենթարկվել այս որոշման կիրառմանը, ներառում են ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները կամ խախտել են օրենքի պահանջները։ ՊԵԿ-ը, իր հերթին, օգտագործում է ժամանակակից տեխնոլոգիաներ և տվյալների բազաներ՝ տեղեկություններ հավաքելու և վերլուծելու նպատակով, ինչը մեծապես նպաստում է արդյունավետ վերահսկողական մեխանիզմների զարգացումներին։
Հարկային պարտավորությունների կատարման գործընթացում քաղաքացիների իրավունքները
ՀՀ օրենսդրությունը քաղաքացիներին երաշխավորում է բազմաթիվ իրավունքներ, որոնք առնչվում են հարկային պարտավորությունների կատարման գործընթացին։ Շնորհիվ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2873-Ա որոշման, քաղաքացիները ունեն իրավունք՝ պահանջելու բոլոր հարկային վարչության գործողությունների բացահայտման և իրավական հիմքերի ներկայացման վերաբերյալ։
Այնուհետև, քաղաքացիները պետք է իմանան, որ յուրաքանչյուր հարկային որոշման կամ գործողության դեմ նրանք ունեն իրավունք՝ դիմելու վարչական բողոքներ՝ հղում անելով Հայաստանի Հանրապետության վարչական օրենսդրության նորմերին։ Դա նշանակում է, որ ցանկացած անձ, որը կարծում է, որ իր նկատմամբ հարկային գործողությունները կատարվել են օրենքի խախտմամբ, կարող է պաշտպանել իր իրավունքները՝ դիմելով համապատասխան մարմիններին։
Հարկային պարտավորությունների գանձման ընթացակարգի առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես նշված է 2873-Ա որոշման մեջ, ունի մի շարք առանձնահատկություններ, որոնք արժանի են ուշադրության։ Նախ, հարկային մարմինները պարտավոր են ապահովել, որ յուրաքանչյուր գործողություն լինի տրամաբանական և հիմնավորված՝ հաշվառելով յուրաքանչյուր գործի անհատական պատմությունը։ Սա թույլ է տալիս խուսափել ապօրինի գործողություններից և քաղաքացիների իրավունքների խախտումներից։
Ի դեպ, հարկային պարտավորությունների գանձման ընթացակարգը ենթադրում է մի քանի փուլեր՝ տեղեկությունների հավաքում, հաղորդագրությունների ուղարկում, ինչպես նաև հնարավորության դեպքում՝ միջնորդություններ։ Միևնույն ժամանակ, հարկային մարմինները պետք է հետևեն սահմանված ժամկետներին և ներկայացնեն համապատասխան փաստաթղթեր, որպեսզի գործընթացը լինի արդյունավետ և օրինական։