Նոր սահմանումները և նրանց նշանակությունը
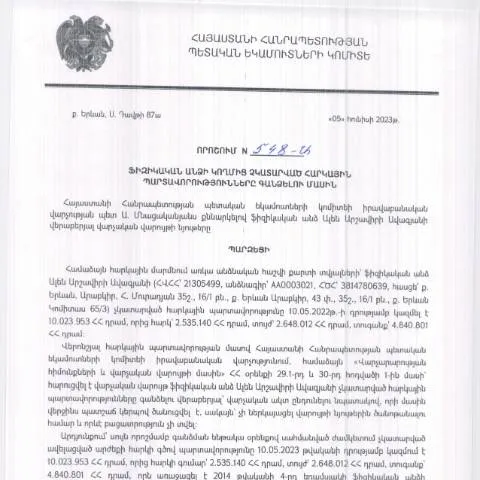
2023 թվականի հունիսի 5-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 548-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների իրականացման համար:
Այս որոշումով սահմանվում են այն ընթացակարգերը, որոնց միջոցով հաշվապահները և հարկատուները կարող են հետևել հարկային պարտավորությունների կատարմանը և օրինական գործընթացի միջոցով լուծել հարկային խնդիրները:
Ո՞րոնք են այս որոշման հիմնական սկզբունքները
- Հարկային պարտավորությունների պարզեցում: Ծրագիրը նպատակ ունի հեշտացնել հարկային պարտավորությունների կառավարման գործընթացը:
- Անհրաժեշտ փաստաթղթերի սահմանում: Որոշումը ներկայացնում է այն փաստաթղթերի ցանկը, որոնք պետք է ներկայացվեն հարկային մարմիններին:
- Ժամկետների սահմանում: Հարկային պարտավորությունների կատարման ժամկետները հստակեցված են, ինչը կարևոր է հարկատուների համար:
Առաջին քայլերը. Ովքեր են պարտավորությունները ներկայացնողները
Այս որոշումն վերաբերում է առնվազն որոշակի կատեգորիաների անձանց. այն կրում է մասնավոր բնույթ:
Հարկադիր անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, պետք է այս որոշման շրջանակներում դիմեն համապատասխան մարմնին:
Իսկ այդպիսի անձինք կարող են լինել՝
- Ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ:
- Անձնավորված ձեռնարկատերեր:
- Այլ պայմաններում գտնվող անձինք, որոնք ենթակա են հարկային պատասխանատվության:
Ինչպես լրացնել և ներկայացնել հարկային պարտավորությունների փաստաթուղթը
Հարկային պարտավորությունները առանցքային նշանակություն ունեն ցանկացած հարկատուի համար:
Հարկային պարտավորությունների փաստաթուղթը պետք է լրացվի հետևյալ կերպ:
- Որոնել անհրաժեշտ տվյալները: Հավաքեք բոլոր անհրաժեշտ տեղեկությունները, որոնք վերաբերում են ձեր հարկային պարտավորություններին:
- Լրացնել համապատասխան ձևը: Ստացեք և լրացրեք ՀՀ ՊԵԿ պաշտոնական կայքից ձևը:
- Ներկայացնել փաստաթուղթը: Ներկայացրեք ավարտված փաստաթուղթը համապատասխան հարկային մարմին:
Կողմերը, որոնք պետք է ներկայացվեն
Երբ հարկային պարտավորվածություններն արդեն լրացված են, հարկատուները պետք է ներկայացնեն հետևյալ փաստաթղթերը.
- Որպես պարտավորություն հանդիսացող հարկային հաշվետվությունները:
- Հարկային պարտավորություններին վերաբերող հետազոտություններ:
- Անձնագրային տվյալները:
Ամփոփում և վարչական գործընթացի ընթացքը
Դիմումատուները պետք է հասկանան, թե ինչպես է ընթացքը կազմակերպվում:
Ներկայացված փաստաթղթերի հիման վրա, հարկային մարմինները կկատարեն հետևյալ քայլերը:
- Ներկայացված փաստաթղթերի ստուգում: Վարչական մարմինները ստուգում են, թե արդյոք բոլոր փաստաթղթերը լրացված են:
- Ավարտական որոշման կայացում: Երբ ստուգումը ավարտվի, կայացվում է որոշում՝ կապված հարկային պարտավորությունների հետ:
- Հայտարարություն՝ հարկային պարտավորությունների մասին: Եթե հարկային պարտավորությունները չեն կատարվել, համապատասխան հայտնություններ կուղարկվեն:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվեց, հարկատուները պետք է զգույշ լինեն՝ հասկանալու համար, թե ինչու:
Հարկային մարմինները պարտավոր են տրամադրել մերժման պատճառները:
Հնարավոր պատճառները կարող են լինել.
- Պատրաստված փաստաթղթերում առկա սխալներ:
- Անբավարար փաստաթղթեր:
- Մեկ այլ փաստաթղթի բացակայություն:
Այս դեպքում հարկատուները կարող են կրկին դիմել՝ կատարել փոփոխություններ ու նորից ներկայացնել:
Ինչ հետևանքներ կարող են լինել կարևոր փաստաթղթերի բացակայության դեպքում
Հարկային պարտավորությունների չկատարման արդյունքում հարկատուն կարող է ենթարկվել հետևյալ հետևանքներին:
- Տուգանքներ: Հարկային մարմինները կարող են կիրառել տուգանքներ՝ կապված չկատարված պարտավորություններին:
- Իրավական գործընթացներ: Չկատարված պարտավորությունները կարող են հանգեցնել իրավական գործընթացների:
- Ֆինանսական կորուստներ: Հարկային պարտավորությունների չկատարմամբ կարող է առաջանալ ֆինանսական կորուստներ:
Ժամկետների կառավարման կարևորությունը
Ժամկետները ունեն կարևոր նշանակություն՝ հարկային պարտավորությունների պարտադիր կատարման համար:
2023 թվականի հունիսի 5-ից հետո, հարկատուները պետք է ունենան հետևյալ ժամկետների գիտակցում:
| Ծրագրի անվանում | Մեկնարկի ամսաթիվ | Ավարտի ամսաթիվ |
|---|---|---|
| Հարկային պարտավորությունների ներկայացում | 2023-06-05 | 2023-12-31 |
| Մենք պետք է հերթականությունը պահպանենք | 2023-06-06 | 2023-07-10 |
| Հարկային մարմինների արձագանք | 2023-07-15 | 2023-08-01 |
Այս ժամկետների պահպանումը պարտադիր է, քանի որ դրանց խախտումը կարող է արժանացնել պատժամիջոցների:
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման նշանակությունը և ազդեցությունը հարկ վճարողների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.06.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 548-Ա որոշումը կարևոր նշանակություն ունի հարկ վճարողների համար։ Այս որոշումը միանշանակ ազդում է այն ֆիզիկական անձանց վրա, որոնց հարկային պարտավորությունները չեն կատարվել։ Որոշման հիմքում ընկած է հարկային վարչության նպատակն է բարձրացնել հարկային դիսկուրսը և պարտավորությունների կատարման մշակույթը, ինչը, իր հերթին, կարող է նպաստել պետական բյուջեի համալրմանը։
Որոշման մասնավորապես կարևոր է, որ այն ապահովում է անվստահելի հարկային պատմություն ունեցող անձանց նկատմամբ լրացուցիչ վերահսկողություն։ Իհարկե, հարկ վճարողների համար այդպիսի որոշումների ընդունումը կարող է բերել անհարմարությունների, սակայն դրանք անհրաժեշտ են հարկային համակարգի կայունության և արդյունավետության ապահովման համար։
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը Հայաստանի Հանրապետությունում կարող է հանգեցնել տարբեր հետևանքների։ Նախ, հարկ վճարողները կարող են ենթարկվել վարչական պատասխանատվության, որը կարող է ներառել տուգանքներ և այլ վարչական միջոցառումներ։ Երկրորդ, հարկային պարտավորությունների չկատարումը կարող է վնասել անձի վարկային պատմությունը, ինչը հետագայում կարող է խոչընդոտել ֆինանսական միջոցների ձեռքբերմանը։
Երկրորդ հերթին, ՀՀ ՊԵԿ-ն կարող է ձեռնարկել ուժեղացված քայլեր՝ ներգրավելով իրավաբանական համակարգը, ինչը կարող է հանգեցնել դատարանային հայցերի ներկայացմանը՝ հարկային պարտավորությունների կատարումը պարտադրելու նպատակով։ Հենց այդ պատճառով հարկ վճարողները պետք է ունենան լավ տեղեկացվածություն իրենց իրավունքների և պարտականությունների մասին, որպեսզի կարողանան կատարել իրենց պարտավորությունները ժամանակին և խուսափել լուրջ հետևանքներից։
Որոշման ներմուծումը և կիրառումը՝ ընթացակարգեր և պարտավորություններ
Երբ խոսքը վերաբերում է 548-Ա որոշման կիրառմանը, կարևոր է նշել, որ այն հրամայական է բոլոր ֆիզիկական անձանց համար, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Ընդունված կարգով, տվյալ որոշումն ուժի մեջ է մտնում հրապարակվելու պահից և պարտավորություններ է դնում ոչ միայն հարկ վճարողների, այլ նաև հարկային վարչության նկատմամբ։
Հարկ վճարողները պետք է լինեն ուշադիր և հետևեն իրենց հարկային պարտավորությունների կատարմանը։ Որոշման հիմքում ընկած է վարչական վարչակազմի աջակցությունը՝ հարկ վճարողների իրավունքների պաշտպանության հանդեպ, իսկ հարկային վարչությունը պարտավորվում է տրամադրել անհրաժեշտ տեղեկատվություն և խորհրդատվություն՝ նպատակ ունենալով պարզեցնել հարկային պարտավորությունների կատարումը։
Առավել ևս, հարկային գործընթացների պարզեցման և թափանցիկության ապահովման նպատակով, հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից՝ որոնք նախատեսում են գրանցումներ, հայտարարություններ և հարկային հաշվետվություններ ներկայացնելու հնարավորություններ։ Արագ և արդյունավետ հաղորդակցման միջոցներն ու տեխնոլոգիաները, ինչպիսիք են էլեկտրոնային ստորագրությունները և QR կոդերը, թույլ են տալիս արագացնել գործընթացները և նվազեցնել վարչական բեռը։