Հարկային պարտավորությունների գանձման սկզբունքներ
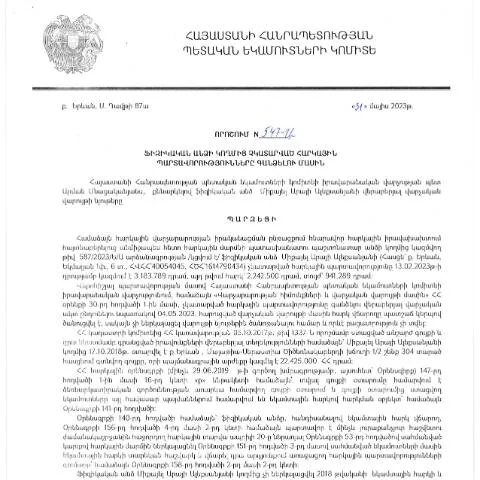
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.05.2023թ․ որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ունի կարևոր դեր ՀՀ հարկային համակարգում։ Այս որոշումն արձանագրում է այն գործընթացները, որոնք վերաբերում են քաղաքացիների հարկային պարտավորությունների կատարմանը, մասնավորապես, այն դեպքում, երբ հարկատուն կատարում է պարտավորությունները կամ խախտում է դրանք։ Այս ձևը նախատեսում է հարկային պարտավորությունների գանձման համար անհրաժեշտ գործողությունները և պայմանները:
Ովքե՞ր կարող են դիմել և ինչ պայմաններով
Մասնավորապես, որոշումը վերաբերում է ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել պատշաճ ժամկետներում: Նախագիծն ընդգրկում է տարբեր հնարավորությունները, որոնք կարող են ընդգրկել տեսակի պարտավորությունները, ինչպես նաև նրանց, ովքեր գտնվում են սոցիալական պաշտպանության կամ ջերմություն ունեցող խմբերում:
Առանձնահատուկ դեպքեր
- Եթե անձը գտնվում է սոցիալական ապահովության ծրագրերի տակ, ապա նրա հարկային պարտավորությունները կարող են վերանայվել։
- Հարկային պարտավորությունների չկատարման դեպքերում, եթե անձը ապացույցներ ունի, որոնք հիմնավորում են ներկա ֆինանսական դժվարությունները, նա կարող է դիմել Տնտեսական նախարարություն կամ Պետական եկամուտների կոմիտե:
Ժամանակացույց՝ գործընթացի մեկնարկից մինչև ավարտ
Այս որոշման հիման վրա իրականացվող գործընթացը տեղի է ունենում հետևյալ ժամանակացույցով:
- Անհրաժեշտ փաստաթղթերի հավաքագրում: Վերջին հարկային պարտավորության կատարումից հետո, հարկային մարմիններն ունեն տասն օր, որպեսզի հասցնեն տեղեկացնել ֆիզիկական անձին:
- Հարկային պարտավորությունների վերանայում: Հարկատուն ունի իրավունքում մինչև 30 օր, որպեսզի ներկայացնի փաստաթղթեր, որոնք ապացուցում են նրա դիրքորոշումը:
- Կողմերի միջև հանդիպում: Եթե հարկատուն և հարկային մարմինները համաձայնության չեն գալիս, կարող են կազմակերպել հանդիպում:
Մրցակցային առանձնահատկությունները այլ ձևերի համեմատ
Որոշումը խիստ մասնագիտական մոտեցում է պահանջում, և դրանից կարող են բխել հետևյալ տարաբնույթ փաստաթղթերը, որոնցում հաճախ շփոթություն է առաջանում:
| Փաստաթուղթ | Նպատակ | Մեթոդ |
|---|---|---|
| Ֆիզիկական անձի հարկային պարտավորությունների վճարման դիմում | Պարտավորությունների կատարում | Ներկայացում ՊԵԿ |
| Գանձման վերաբերյալ հաղորդագրություն | Ամփոփման տրամադրում | Էլեկտրոնային համակարգ |
| Հարկային վերահսկման որոշում | Խախտումների հայտնաբերում | Փաստաթղթային ուղերձ |
Դիմումի և փաստաթղթերի ներկայացման ալիքները
Դիմումի ներկայացումը կարելի է կատարել մի քանի ալիքներով, սակայն խորհուրդ է տրվում նախապատվությունը տալ էլեկտրոնային համակարգերին:
Էլեկտրոնային համակարգ
ՀՀ պետական հիմնարկների պաշտոնական կայքում առկա համակարգերի միջոցով դուք կարող եք դիմել, ինչը խիստ արագացնում է գործընթացը:
Փաստաթուղթային համակարգ
Եթե էլեկտրոնային դիմումը հնարավորություն չունեք ներկայացնել, կարող եք դիմել շրջանային հարկային մարմին՝ ներկայացնելով գրավոր դիմում:
Հանձնաժողովային նիստեր
Համաձայն որոշման, եթե հարկատուն չի կարողանում լուծել հարցերը, կարող են կազմակերպվել հանձնաժողովային նիստեր:
Հիմնական փաստաթղթեր և դրանց պատրաստում ըստ իրավիճակի
Դիմումը պետք է ներառի մի շարք փաստաթղթեր, որոնք պետք է պատրաստվեն ըստ տարբեր իրավիճակների:
- Անձնագիր՝ օրինական կերպով հաստատված անձը հաստատող փաստաթուղթ:
- Հարկային պարտավորությունների պատմություն՝ հարկային մարմիններից ստացված տեղեկանք:
- Ավելի վաղ վճարումներ՝ ապացուցող փաստաթղթեր:
Ծրագրի առաջադրանքները և արդյունավետությունը
Այս որոշումը նախատեսում է մի շարք առաջադրանքներ, որոնք նպաստում են հարկային պարտավորությունների կատարելագործմանը:
- Խախտումների նվազեցում՝ կանխարգելելով հնարավոր չկատարված վճարումները:
- Հարկային միջոցառումներ՝ քաղաքացիների կողմից յուրացման կանխարգելում:
- Կրթություն՝ հանրային գիտակցման բարձրացում հարկային պարտավորությունների վերաբերյալ:
Դիմումի լրացման ընթացակարգեր
Դիմումը լրացնելիս կարևոր է հետևել որոշակի կանոններին:
- Դիմումի բովանդակությունը պետք է լինել պարզ և հստակ:
- Պետք է նշեք բոլոր անհրաժեշտ տվյալները՝՝ անուն, ազգանուն, անձնագրի թիվ:
- Անհրաժեշտ փաստաթղթերն արձանագրեք՝ համատեղելով բարձրացրած խնդիրները:
Նորարարություններ և փոփոխություններ
Այս որոշումը իբրև նորարարություն, չի միայն կարգավորում պարտավորությունների կատարման ձևը, այլև մշակել է նոր մեխանիզմներ, որոնք չնայած պարտավորություններին, պետք է ներգրավեն հանրությանը:
Հարկային պարտավորությունների կատարման այս գործընթացը փոփոխական է և կարող է ենթարկվել արդի կանոնակարգերի:
Նոր որոշման ազդեցությունը հարկատուների իրավունքների և պարտականությունների վրա
2023 թվականի մայիսի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 547-Ա որոշումը նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձում: Այս որոշումը, բացի իր վարչական և օրենսդրական ազդեցությունից, նաև խթանում է հարկատուների իրավունքների և պարտականությունների հետ կապված նոր մոտեցումներ: Հարկային պարտավորությունների գանձման ընթացակարգը, նախատեսում է հարկատուների համար բացահայտ և հասանելի տեղեկատվություն, որը թույլ է տալիս նրանց վերահսկել իրենց հարկային պարտավորությունները:
Այս որոշման շրջանակում հարկատուներն այժմ ունեն հնարավորություններ կատարել իրենց պարտավորությունների լուծումներն ավելի թափանցիկ և արդյունավետ ձևով: Բացի այդ, որոշումը ներառում է նաև իրավաբանական ընթացակարգերի պարզեցման մեթոդաբանություն, որը թույլ է տալիս հարկատուներին ավելի հեշտությամբ կողմնորոշվել իրենց իրավունքների և պարտականությունների մեջ:
Դիտարկումներ գործընթացի պարզեցման և էլեկտրոնային ծառայությունների կարևորության մասին
Նոր 547-Ա որոշումը նաև նշում է էլեկտրոնային ծառայությունների կարևորությունը հարկային պարտավորությունների մարելու գործընթացում: Արագ և արդյունավետ ծառայությունների տրամադրումն ունի կարևոր դեր հարկատուների համար. դա ոչ միայն նվազեցնում է վարչական բեռը, այլ նաև բարելավում է անձնական տվյալների պաշտպանությունը:
Ելնելով վարչական ընթացակարգերի թվայնացման և արդյունավետության պահանջներից, ՀՀ ՊԵԿ-ն այժմ առաջարկում է քաղաքացիներին օգտվել էլեկտրոնային հարթակում իրենց պարտավորությունների մարելու հնարավորությունից: Սա կարևոր քայլ է, որը նպաստում է թվային հասարակության զարգացմանը Հայաստանում և բարձրացնում է հարկային արդարության մակարդակը:
Հարկային պարտավորությունների կառավարման արդյունավետությունը, սակայն, պահանջում է նաև հարկատուների ակտիվ մասնակցություն: Նրանք պետք է անընդհատ հետևեն իրենց պարտավորություններին, օգտագործեն տրամադրված էլեկտրոնային գործիքները և դիմեն խորհրդատվության կարիքի դեպքում:
Ապագա անելիքները և որոշման հնարավոր զարգացումները
547-Ա որոշման ընդունումը միայն լոկական ֆինանսական ոլորտի փոփոխություն չէ, այլ նաև ընդգրկում է ապագա զարգացումների հեռանկարներ: ՀՀ ՊԵԿ-ն կարող է մտնել նոր նախաձեռնությունների, որոնք կնպաստեն հարկային համակարգի արդիականացմանը: Այդ թվում են նոր տեխնոլոգիաների կիրառումը, հարկային կրթությունը և հարկային բարևում:
Պետք է նկատել, որ ամեն նոր օրենք կամ որոշում կարող է բերել իր հետ բարդություններ, որոնց լուծման ունակությունը կախված է ինչպես հարկային մարմինների, այնպես էլ հարկատուների մասնակցությունից: Հարկային համակարգի բարելավման համար անհրաժեշտ է նաև հանրային քննարկումներ կազմակերպել, որպեսզի կարողանանք արմատախիլ անել հարկային պարտավորությունների թերի կատարումը:
Այս որոշումն ու դրա ազդեցությունը կարող են խթանել իրավաբանական ոլորտի մասնագետներին, ովքեր կկարողանան նոր մոտեցումներ մշակել և աջակցել հարկատուներին իրենց իրավունքների պաշտպանությանը: