Պետական որոշումը. Նոր հնարավորություն հարկային պարտավորությունների կատարման համար
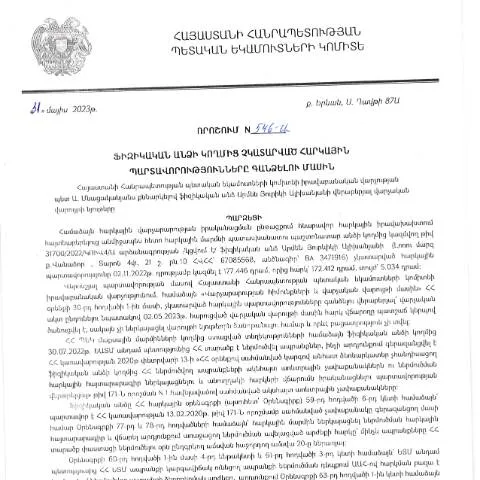
2023 թվականի մայիսի 31-ին Հայկական Հանրապետության Պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) իրավաբանական վարչության պետ Արմեն Յուրիկի Ալիխանյանի կողմից կայացվել է կարևոր որոշում Հայաստանի հարկային համակարգում: Առաջին անգամ սահմանափակվել են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները գանձելու վերաբերյալ՝ ստեղծելով հնարավորություն, որպեսզի քաղաքացիները կարողանան ընկալել իրենց պարտավորությունները և կատարել համապատասխան վճարումները: Այս որոշումը հրապարակվել է 2023 թվականի հունիսի 21-ին:
Պատճառներն ու նպատակները
Թիվ 546-Ա որոշման ընդունման պատճառները բազմաբնույթ են, բայց հիմնական նպատակն է հարկային կարգապահության բարձրացումը: Հայաստանում հարկային պարտավորությունները հաճախ չեն կատարվում, ինչի արդյունքում պետությունը և քաղաքացիները կրում են տնտեսական կորուստներ:
- Հարկային գանձումների արդյունավետության բարելավում: Որոշումը նախատեսում է պատասխանատվություն և վերահսկում, որ կօգնի նվազեցնել հարկային խախտումները:
- Ադմինիստրատիվ բարդությունների նվազեցում: Արդյունավետ համակարգ ստեղծելու միջոցով քաղաքացիները կարող են ավելի հեշտությամբ կատարել իրենց հարկային պարտավորությունները:
- Քաղաքացիների իրազեկվածության բարձրացում: Այս որոշումը նաև տեղեկատվություն է տրամադրում քաղաքացիներին նրանց պարտավորությունների մասին:
Որոշումը կիրառելու կարգը
Այս որոշումը պահանջում է որոշակի ընթացակարգեր, որոնք պետք է պահպառնում են բոլոր քաղաքացիները: Մինչև որոշման ուժի մեջ մտնելը, հարկային պարտավորությունները չկատարած ֆիզիկական անձինք պետք է հետևեն որոշակի քայլերին:
- Հարկային պարտավորությունների քննական հստակեցում: Քաղաքացիները պետք է ստուգեն իրենց պարտավորությունները, որոնք չեն կատարվել:
- Առաջին հերթին պետք է ներկայացնել ստուգման դիմում: Դիմումն անհրաժեշտ է ներկայացնել ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին:
- Վճարները կատարել: Հարկային պարտավորությունները վճարելուց հետո հարկադիր կատարման գործընթացները կնվազեն:
Փաստաթղթերի անհրաժեշտություն և լրացման փուլերը
Որոշման կիրառման համար պահանջվում են մի շարք փաստաթղթեր, որոնք պետք է լրացվեն խիստ կանոններից ելնելով:
Այս փաստաթղթերը ներառում են:
- Վճարման ապացույցներ (բանկային փոխանցումներ կամ վճարային հաշվետվություններ):
- Քաղաքացիի անձնագիր կամ նույնականացման քարտ:
- Ակտիվացման դիմումը լրացված ձևով (պատրաստված Dimum Dzev N2 ձևով):
Այս փաստաթղթերը ներկայացնելիս պետք է ուշադրություն դարձնել նաև լրացման գործընթացին:
Լրացման փուլերը
Ֆորման պետք է լրացվի հետևյալ փուլերով:
- Չափընդհանուր տեղեկություններ: Ծանոթացեք «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» փաստաթղթի ներածական հատվածին:
- Անձնական տվյալներ: Նշեք ձեր անձնական տվյալները՝ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների վերանայում: Հստակեք, թե որ հարկային պարտավորությունները ունեք:
- վճարային տվյալներ: Ցուցաբերեք վճարային տեղեկությունները:
Հետահայաց միջոցառումներ
Դիմումը ներկայացնելուց հետո, եթե որոշումը մերժվում է, քաղաքացիները կարող են դիմել համապատասխան վարչությանը:
- Դիմումի վերանայման խնդրանք: Հնարավոր է, որ քաղաքացու կողմից ներկայացված փաստաթղթերը լիարժեք չեն եղել:
- Փաստաթղթերի վերանայման գործընթաց: Դիմումն ուսումնասիրելու համար տրամադրվում է 30 օր:
Շրջանային ժամկետներ և պատասխանատվություններ
Հարկային պարտավորությունների կատարման ժամկետները կարող են տարբեր լինել, բայց հիմնական ժամկետները հետևյալն են:
| Նյութ | Ժամկետ |
|---|---|
| Դիմումի ներկայացման ժամկետը | 30 օր |
| Վճարումների կատարման ժամկետը | 15 օր |
| Քաղաքացին պետք է վճարի տեսակետները | 30 օր |
Հանրային ծառայությունների տարբերակներ
Հարկային պարտավորությունները կատարելու համար կան տարբեր ուղիներ:
- Առցանց ծառայություն: Քաղաքացիները կարող են օգտվել անձնական համարներից և էլեկտրոնային ստորագրություններից:
- Թղթային ձևով: Ծառայությունների գրասենյակները բաց են քաղաքացիների համար, որտեղ հնարավոր է ներկայացնել փաստաթղթերը:
- Հեռախոսային խորհրդատվություն: Կարող եք զանգահարել Հանրային ծառայությունների գրասենյակի համար եւ ստանալ անհրաժեշտ տեղեկություններ:
Հետագա քայլերը և հետևանքները
Եթե քաղաքացի չի կատարում իր պարտավորությունները, ապա կարող են առաջանալ հետևյալ հետևանքները:
- Հարկային պատիժներ: Հետխոսակցությունը կարող է պարունակել տուգանքներ:
- Դատական գործընթացներ: Եթե պարտավորությունները չեն կատարվում, պետական մարմինները կարող են դիմել դատարան:
- Իրավաբանական պարտավորությունների իրականացում: Քաղաքացին պատասխանատվություն է կրում իր պարտավորությունները չկատարելու համար:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության նոր որոշումը առաջարկում է նոր հնարավորություններ այն քաղաքացիների համար, ովքեր ցանկանում են կատարել իրենց հարկային պարտավորությունները: Անհրաժեշտ է ուշադիր լինել բոլոր ընթացակարգերին և պահպանել ներկայացված ժամկետները:
Հարկային պարտավորությունների գանձումը. իրավական հիմքեր և գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 546-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության վրա, հատկապես՝ Արարատի և այլ հարկային օրենսդրական ակտերի համապատասխան: Այդ որոշմամբ սահմանվում են գործընթացի գլխավոր փուլերը, որոնք սկսվում են պարտավորությունների հայտնաբերման փուլից, շարունակվում են հայտարարության ներկայացման և հարկային պարտավորությունների գանձման մեթոդների սահմանման փուլերով:
Որոշումն ընդգրկում է նաև պարզեցված ձևով հարկային պարտավորությունների արտաքին մոնիտորինգի պահանջները, ինչը նշանակում է, որ հարկային մարմինները պետք է ունենան միջոցներ պարտավորությունների ստուգելու և հարկային հանձնարարությունների համակարգման համար: Ի լրումն, հարկային մարմինները պարտավորված են տեղեկացնել ֆիզիկական անձանց իրենց պարտավորությունների մասին, որպեսզի նրանք կարողանան ժամանակին կատարել համապատասխան վճարումներ:
Ֆիզիկական անձանց իրավունքներն ու պարտականությունները
Ֆիզիկական անձանց՝ հարկային պարտավորությունների կատարման մասին տեղեկացված լինելը մասամբ հիմնվում է 546-Ա որոշմամբ, որտեղ նշվում է, որ հարկային մարմինները պարտավոր են տրամադրել տեղեկություններ անձանց իրենց պարտավորությունների վերաբերյալ: Այս առումով, ֆիզիկական անձինք ունեն իրավունք խիստ հաշվի առնել իրենց իրավունքները՝ ունենալու պարզեցված ընթացակարգեր, ինչպես նաև դիմելու հարկային մարմինների աջակցությանը:
Միաժամանակ, ֆիզիկական անձինք պետք է ունենան գիտակցություն, որ անուղղակի հարկային պարտավորությունների չկատարման դեպքում նրանք կարող են ենթարկվել համապատասխան տույժերի կամ այլ պատժիչ միջոցների: Նրանց պարտականությունն է նաև՝ ապահովել, որ իրենց բոլոր հարկային հայտարարությունները ճիշտ և ժամանակին ներկայացվեն, ինչպես նաև անհրաժեշտ տվյալները ցանկության դեպքում տրամադրվեն հարկային վարչությանը:
Հարկային պարտավորությունների գանձման իրավապահ մարմինների դերակատարությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որպես հարկային իշխանության մարմին, ունի կարևոր դերակատարություն հարկային պարտավորությունների գանձման գործընթացում: Որոշումը իրավական հիմք է տալիս վարչությանը՝ մի շարք միջոցառումներ կատարելու համար, մասնավորապես, հարկային պարտավորությունների գանձման իրավական հիմքերի ձևավորումն ու հարկային պարտավորությունների կատարումը վերահսկող գործիքների մշակումը:
Հարկային մարմինների գործունեությունը նաև ընդգրկում է հարկական վեճերի կարգավորումը և համապատասխան ապացույցների հավաքումը՝ հարկային պարտավորությունների կատարման վերաբերյալ: Դա ներառում է նաև հարկային ենթակա անձանց փաստաթղթերի ուսումնասիրությունը, հարկային քաղաքականության մասին տեղեկությունների տրամադրումը և հարկային պարտավորությունների կատարման վերահսկողությունը:
Ի վերջո, հարկային մարմինների աշխատանքը պետք է լինի արդյունավետ, հաշվետու և թափանցիկ, որպեսզի քաղաքացիները վստահ լինեն հարկային համակարգի արդարացիության և ապահովվածության մեջ: