Անհրաժեշտությունը՝ հարկային պարտավորությունների գանձման գործընթացում
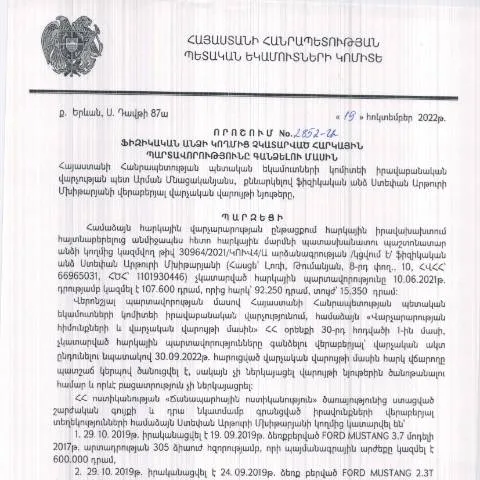
Հարկային պարտավորությունները հանդիսանում են յուրաքանչյուր ֆիզիկական անձի բացառիկ իրավական պարտավորությունները, որոնք պետք է կատարվեն պետական համակարգի կողմից նախատեսված կարգով: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2852-Ա որոշումը նշանակալի դեր ունի այս գործընթացում՝ ապահովելով հարկային պարտավորությունների կատարման կարգը:
Ովքե՞ր են հարկադրվում ներկայացնելու փաստաթուղթը
Այս որոշման շրջանակներում, հարկային պարտավորությունները պետք է ներկայացնեն այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց պարտավորությունները սահմանված ժամկետներում:
- Բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ:
- Դրանք, ովքեր ստացել են նախազգուշացում ՀՀ ՊԵԿ-ից:
- Փաստաթղթերը պարտադիր են, եթե պարտավորությունները գերազանցում են սահմանված գումարը:
Հարկային պարտավորությունների տեսակները
Այս գործընթացը կարող է ընդգրկել մի շարք հարկային պարտավորություններ, այդ թվում՝
- Համախառն եկամտի հարկ
- Անշարժ գույքի հարկ
- Արժույթի փոխարժեքի տարբերություններ
Փաստաթղթի լրացման գործընթաց
Փաստաթուղթը անհրաժեշտ է լրացնել ընտրված ձևով, և պետք է ներգրավել հետևյալ տեղեկությունները:
- Անուն, ազգանուն - լրացրեք լիարժեք, ինչպես գրանցված է անձնագրում:
- Անձի պարտավորությունների տեսակը - նշել բոլոր գոյություն ունեցող պարտավորությունները:
- Նշել ժամկետները - անհրաժեշտ է նշել պարտավորությունների չկատարման ժամկետները:
- Վճարման եղանակը - նշվում են հնարավոր վճարման մեթոդները:
Անհրաժեշտ տեղեկությունները` փաստաթղթի լրացման համար
Փաստաթուղթը կլինի անթերի, եթե լրացվեն հետևյալ տեղեկությունները՝
- Հարկային նույնականացման համար (TIN)
- Առկա պարտավորությունների ընդհանուր գումարը
- Հարկային մարմնի տվյալները, որտեղ պետք է ներկայացվի փաստաթուղթը
Դրական հաջորդությունները
Հարկային պարտավորությունների գանձման գործընթացի հաջող ավարտը հանգեցնում է մի շարք դրական հետևանքների, որոնք կարող են ընդգրկել՝
- Հարկային պարտավորությունների կարգավորման արդյունքում՝ անձն ազատվում է տուգանքներից:
- Ստանում է հաստատված պատասխան, որը կարող է նշանակել գրանցման կամ հարկային կարգավորման բարելավումը:
- Հնարավորություն ունենալու վճարել պարտավորությունները կազմակերպված և ժամանակին:
Դեպոզիտի միջոցները
Փաստաթուղթը կարող է մատակարարվել մի քանի եղանակներով՝
- Էլեկտրոնային միջոցներով: ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով՝ օգտագործելով էլեկտրոնային ստորագրություն:
- Լուսանկարված կամ սկանավորված տարբերակով: Այս տարբերակը կարող է լինել նամակային ուղարկմամբ:
- Ձեռքով՝ հարկային մարմնում: Անձամբ դիմել հարկային մարմին:
Տարբերությունները մատակարման եղանակների միջև
| Միջոց | Առավելությունները | Անհարմարությունները |
|---|---|---|
| Էլեկտրոնային | Ամենափոքր ժամանակատարությունը, հեշտությամբ կարելի է ստուգել | Ելնելով տեխնիկական խնդիրներից, հնարավոր են անբավարարություններ |
| Լուսանկարված | Հեշտությամբ կարելի է ուղարկել | Պահանջվում է ստուգել փաստացի ստացվելը |
| Ձեռքով | Հստակ հաստատում, որ փաստաթուղթը ներկայացվել է | Ժամանակատար, պահանջում է երկար սպասել |
Ինչու՞ է կարևոր ճիշտ լրացնել փաստաթուղթը
Փաստաթուղթը պետք է լրացվի ուշադիր, քանի որ ցանկացած սխալ կարող է հանգեցնել հետագա խնդիրների, այդ թվում՝
- Հրաժարում՝ աշխատանքային սխալների պատճառով
- Հարկային մարմնին դիմելու ժամանակ լրացուցիչ ժամանակատարություններ
- Անձանց պատասխանատվություն՝ անօրինական գործողությունների համար
Հրաժարում և խնդիրների կարգավորում
Եթե փաստաթուղթը մերժվել է, անհրաժեշտ է հաշվի առնել մի քանի քայլեր:
- Ստուգել մերժման պատճառները:
- Ավելի ուշ վերաբերվել մերժումից հետո:
- Ստանալ լուծում պատշաճ ժամանակահատվածում:
Դիմում ասելու ճանապարհները
Այս գործընթացի համար կարող եք դիմել ՀՀ ՊԵԿ կամ հարկային այլ մարմինների:
- Հեռախոսային աջակցություն: Հնարավորություն է դիմել հեռախոսով:
- Էլեկտրոնային նամակ: Հնարավորություն է ուղարկել էլեկտրոնային նամակ:
Ազգային հարկային արտոնություններ
Իրականում, յուրաքանչյուր ֆիզիկական անձ կարող է օգտվել մի շարք հարկային արտոնություններից, որոնք կարող են ներառել՝
- Մանրածախ հարկերի բացառություն:
- Հարկային նպաստներ:
- Այլ արտոնություններ՝ ըստ անձի կարգավիճակի:
Իրավական հիմքեր և ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2852-Ա որոշումը հիմնված է ՀՀ հարկային օրենսգրքի և վարչական ընթացակարգերի օրենքի վրա։ Այդ որոշումը նախատեսում է հարկային պարտավորությունների գանձման մեթոդաբանություն, որը թույլ է տալիս արագ և արդյունավետ կերպով լուծել հարկային պարտականությունների դիմաց գոյացած պարտքերը։ Այս որոշման շրջանակներում հարկային մարմինները կարող են կիրառել տարբեր միջոցներ, որոնք նախատեսված են հարկային օրենսգրքով, այդ թվում՝ պարտքի գանձման գործընթաց, որը ներառում է նաև վարչական թղթաբառերի հրապարակներ, ահազանգեր ու հարկ վճարողների կողմից ներկայացրած դիմումները, որոնք ստեղծում են իրավական հիմքեր պարտքեր զեղջելու համար։
Հարկային պարտավորությունների գանձման գործընթացի քայլերը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է իրավաբանական վարչության կողմից, որի ընթացքում հավաքվում են բոլոր անհրաժեշտ փաստաթղթեր ու տեղեկությունները հարկ վճարողի նախկին պարտականությունների վերաբերյալ։ Հարկային մարմինները պարտադիր պետք է կատարեն կարգապահական գործընթացներ, որոնք ենթադրում են հարկ վճարողին նախազգուշացնել պարտքի մասին և տալ հնարավորություն այն մարելու համար։ Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա գործընթացը կարող է հանգեցնել հարկային պարտավորությունների պարտադրված գանձման։ Այս դեպքում հարկային մարմինները կարող են նախաձեռնել ակտիվ գործողություններ, ինչպիսիք են՝ հաշվապահական հաշվառման տվյալների ստուգումներ, հարկային տեսչություններ, ինչպես նաև ֆինանսական միջոցների անհապաղ արգելանքներ։ Յուրաքանչյուր փուլում հարկ վճարողին պետք է տրամադրվի համապատասխան տեղեկատվություն, որպեսզի նա կարողանա իր իրավունքներն պաշտպանել։
Հարկային պարտավորությունների բողոքարկման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացից հետո հարկ վճարողները ու կարող են բողոքարկել որոշումները, որոնք կայացվել են ՀՀ ՊԵԿ իրավաբանական վարչության կողմից։ Հարկ վճարողը իրավունք ունի դիմել վերոնշյալ վարչությանը՝ ներկայացնելով իր բողոքը համապատասխան ձևաչափով, որը կարող է ներառել նաև հետադարձ կապ առաջարկություններ, փաստաթղթերի կրկնօրինակներ և այլ անհրաժեշտ տեղեկություններ, որոնք կարող են աջակցել նրա դիրքորոշմանը։ Բողոքի ներկայացման ընթացակարգը պետք է իրականացվի օրենքով սահմանված ժամկետներում, ինչպես նաև հարկավոր է պահպանել բոլոր օրենքների պահանջները, որպեսզի բողոքը ընդունելի լինի։ Բողոքարկման գործընթացը կարող է ներառել նաև վարչական դատարան դիմելու հնարավորությունը, եթե հարկ վճարողի կարծիքով, նրա իրավունքները խախտվել են։