Հարկային պարտավորությունների գանձման նրբությունները
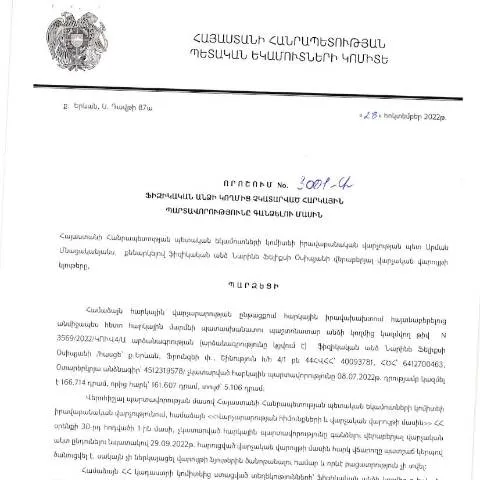
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 28.10.2022 թողարկված “Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին” թիվ 3001-Ա որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023 թվականին, կարևոր իրավական փաստաթուղթ է, որը նպատակ ունի կարգավորել այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները:
Որո՞նք են այս գործընթացի նպատակները:
- Հարկային պարտավորությունների օրինական ու նպատակային գանձում
- Ֆինանսական միջոցների արդյունավետ կառավարում և պետական բյուջեի համալրում
- Հարկային համակարգի թափանցիկության և արդարության բարձրացում
Մասնակիցների ու պարտավորությունների նկարագրությունը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր իրենց հարկային պարտավորությունները չեն կատարել՝ անկախ նրանց բնակության վայրից: Ըստ օրենքի, յուրաքանչյուր ֆիզիկական անձ պետք է ունենա հարկային նույնականացման համարը (TIN), որը պարտադիր է ոչ միայն հարկային պատասխանատվության, այլև այդ պարտավորությունների կատարումը վերահսկելու համար:
Ովքե՞ր են պարտավորություններ կրող կողմերը:
Հարկային պարտավորությունները կրում են:
- Ֆիզիկական անձինք, ովքեր ստանում են եկամուտներ
- Իրավաբանական անձինք, ովքեր հարկման ենթակա գործունեություն են իրականացնում
Հարկային պարտավորությունների գանձման գործընթացի հիմնական փուլերը
Պետք է հասկանալ, որ հարկային պարտավորությունների գանձման գործընթացը ունի մի շարք կարևոր փուլեր, որոնք պետք է իրականացվեն ըստ նախանշված կարգի:
Ընթացակարգը
- Հարկային պարտավորությունների հայտնաբերման փուլ: ՀՀ ՊԵԿ կողմից իրականացվում է ուսումնասիրություն, որը նպաստում է չկատարված հարկային պարտավորությունների բացահայտմանը:
- Նոտա ուղարկելը: Եթե հայտնաբերվում են չկատարված հարկային պարտավորություններ, հարկային մարմինը պարտավոր է վերաբերվող անձին՝ ուղարկել ծանուցում:
- Պատվիրի տեղադրման փուլ: Հարկային մարմինը որոշում է կայացնում պարտադիր վճարի վերաբերյալ:
Այս գործընթացում տարածված դեպքեր և բացառությունները
Կան որոշակի իրավիճակներ, երբ ֆիզիկական անձը կարող է դիմել հատուկ կարգավիճակներ, որոնք որոշակի մեղմացումներ են նախատեսում:
Հնարավոր բացառություններ
- Հարկային պարտավորություններից ազատում՝ հիմնված սոցիալական վիճակի կամ բժշկական պատճառների վրա:
- Երբ անձը գտնվում է արտասահմանում և չի կարող կատարել պարտավորությունները:
Ֆորմայի ճիշտ լրացման կարևորությունը
Ցանկացած ֆիզիկական անձ, ով ցանկանում է կարգավորել իր հարկային պարտավորությունները, պետք է լրացնի համապատասխան ֆորմա, որը ներկայացվում է ՀՀ ՊԵԿ-ին:
Ֆորմայի բաղադրիչները
| Բաղադրիչ | Նկարագրություն |
|---|---|
| Անուն, ազգանուն | Անհրաժեշտ է ճիշտ և լրիվ գրել անձի անունը և ազգանունը: |
| Հարկային նույնականացման համարը | Այս թիվը պետք է լրացվի, որպեսզի հնարավոր լինի կապ հաստատել հարկային մարմնի տվյալների հետ: |
| Հարկային պարտավորությունների տեսակ | Նշել հարկային պարտավորությունների բոլոր տեսակները, որոնք չեն կատարվել: |
Հարկային պարտավորությունների գանձման ժամկետները
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև ժամկետների պահպանումը:
Ժամկետների կարևորությունը
- Ժամկետները բացահայտելու դեպքում: Եթե դեպքում պարտավորությունները չեն կատարվել, ապա հարկային մարմինը պետք է այն հայտնաբերի մինչև 31 մարտ:
- Ծանուցման ժամկետ: Հարկային մարմինը պարտավոր է ծանուցել ֆիզիկական անձին 30 օրվա ընթացքում:
Հետևանքները պարտավորությունների չկատարելու դեպքում
Պետք է հիշել, որ հարկային պարտավորությունների չկատարումը կարող է բերել պարսավանքի, ինչպես նաև վարչական պատիժների:
Հետևանքները
- Անձինք, ովքեր չեն կատարել հարկային պարտավորությունները, կարող են ենթակա լինել վարչական պատասխանատվության:
- Հարկային մարմինը կարող է դիմել դատարան՝ պարտավորությունները պարտադրելու համար:
Գործողությունների հաջորդականությունը
Հարկային պարտավորությունների գանձման գործընթացը կարող է առաջացնել մի շարք գործողություններ, որոնք պետք է իրականացվեն:
Գործողությունների հաջորդականությունը
- Ներկայացնել համապատասխան ֆորման ՀՀ ՊԵԿ-ին:
- Ստանալ հաստատում ՀՀ ՊԵԿ-ից:
- Կատարել վճարը համաձայն սահմանված ժամկետների:
Ավարտական պատասխանատվությունը
Հարկային պարտավորությունների ճիշտ և ժամանակին կատարումը կարևոր է, որպեսզի խուսափեք վարչական պատասխանատվությունից և այլ պարսավանքներից:
Արդյունավետ համակարգի ապահովում
Ֆիզիկական անձինք պետք է գիտակցեն, որ հարկային պարտավորությունների կատարումը ոչ միայն պարտավորություն է, այլև հարց է, որը ազդում է ամբողջ հանրային բարօրության վրա:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.10.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3001-Ա որոշմամբ սահմանվում է հարկային պարտավորությունների գանձման գործընթացի ընթացակարգը, որը վերաբերում է բնական անձանց՝ պետական բյուջե չփոխանցված հարկերից առաջացած պարտականություններին:
Այս գործընթացը ներառում է մի քանի քայլ. առաջին հերթին, ՀՀ ՊԵԿ-ը պետք է հավաքի և վերլուծի պարտավորությունները փաստող տեղեկությունները՝ հիմնված հարկային հաշվետվությունների, եկամտային աղբյուրների և այլ տվյալների վրա: Հարկային մարմինը, գնահատելով պարտավորությունը, նախ通知ում է հարկ վճարողին դրա մասին:
Այնուհետև, եթե հարկ վճարողը չի կատարում իր պարտավորությունները, կարող է սկսվել հարկային պարտավորությունների գանձման գործընթացը, որը ենթադրում է հարկային պարտավորությունների պարտադիր կատարումն ու նման իրավիճակում նախատեսված քրեական պատասխանատվության մասին տեղեկացման:
Չհաշվարկված հարկային պարտավորությունների դեպքում իրավական հնարավորությունները
ՀՀ ՊԵԿ-ի կողմից կայացված որոշումը ենթադրում է նաև իրավական հնարավորությունների առկայություն հարկ վճարողների համար, ովքեր գտնում են, որ հարկային մարմնի գործունեությունը՝ իրենց պարտականությունների գանձման գործընթացում, չէին կարող իրականացնել առանց ճշգրիտ հաշվարկների:
Հարկ վճարողները կարող են դիմել մինչև 30 օր ժամանակահատվածով այդ որոշման դեմ բողոքարկման համար, որը կարող է մտապատկերային լինել դատարանում կամ առկա այլ պետական մարմիններում: Կարևոր է նշել, որ մինչ բողոքարկել հարկային պարտավորությունները, հարկ վճարողները պետք է հավաքեն բոլոր անհրաժեշտ փաստաթղթերն ու տեղեկությունները՝ իրենց իրավունքների պաշտպանության համար:
Իրավական պաշտպանության համար հարկ վճարողները կարող են խորհրդակցել իրավաբանների կամ հարկային խորհրդատուների հետ, ովքեր կարող են տրամադրել մասնագիտական ծանոթություններ՝ հարկային օրենսդրության և հարկային պարտավորությունների գանձման գործընթացի նկատմամբ:
Հարկային պարտավորությունների կատարումը և դրա ազդեցությունը տնտեսության վրա
Սա մի կարևոր ասպեկտ է, որը պետք է հաշվի առնել ժողովրդի և տնտեսության բարեկեցության համար: Հարկային պարտավորությունների համակարգված կատարումը, որը սահմանվում է ՀՀ ՊԵԿ-ի կողմից, նպաստում է պետական ֆինանսների կայունացմանը. դա ապահովում է սոցիալական ծրագրերի ֆինանսավորումը, ենթակառուցվածքների զարգացումը և հանրային ծառայությունների բարելավումը:
Հարկային պարտավորությունների չկատարումը կարող է բերել տնտեսության նվազմանը և պետական բյուջեի անբավարար ֆինանսավորմանը, ինչը կարող է ազդել սոցիալական ծրագրերի իրականացման վրա: ՀՀ ՊԵԿ-ը մշտապես աշխատում է բարձրացնել հարկային մշակույթի մակարդակը և խթանել քաղաքացիների մասնակցությունը հարկային գործընթացներին:
Հարկային պարտավորությունների կատարման գործընթացում կարևորագույն դերակատարություն ունեն նաև տեղական ինքնակառավարման մարմինները, որոնք կարող են աջակցել հարկ վճարողներին՝ ապահովելով կրթական ծրագրեր, տեղեկատվական միջոցառումներ և այլ աջակցություն: