Առաջին քայլը. Համակարգման շղթան և վարչական գործընթացները
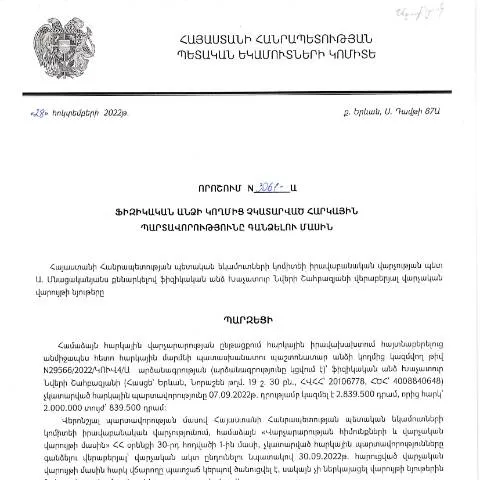
Հարկային պարտավորությունները կատարելու արահետը սկսվում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 3061-Ա որոշմամբ, որը հրապարակվել է 13.02.2023թ.։ Այս որոշումը նախատեսում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձումը։ Այն կարևոր դեր է խաղում հարկային վարչարարության մեջ, որտեղ համապատասխան մարմինը պետք է ապահովի հարկային պարտավորությունների կատարման արդյունավետությունը:
Ովքե՞ր պետք է դիմեն այս որոշմանը
Այս գործ ընթացին առնչվում են այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս կարգավորումը վավերացնում է հարկային մարմնին, որպեսզի նրանք կարողանան դրամական միջոցներ գանձել պարտավորություններից:
Փաստաթղթերի նախապատրաստում և ներկայացման ընթացակարգ
Առաջին իսկ անհրաժեշտություն է հավաքել և պատրաստել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կհաստատեն հարկային պարտավորությունների առկայությունը կամ չկատարումը:
Հարկային պարտավորությունները հաստատող փաստաթղթեր
- Հարկային հաշվետվությունները՝ վերջին 3 տարվա ընթացքում:
- Աշխատանքային պայմանագրեր և այլ եկամուտների վրա հիմնված փաստաթղթեր:
- Հարկային մարմնի նամակները՝ տեղեկացնող գրություններ:
Ինչպես լրացնել դիմումը
Դիմումի ձևը պետք է լրացվի ուշադիր, բոլոր միջանկյալ և վերջնական տվյալները պետք է ճշգրիտ ու ամբողջական լինեն: Հայտնիներ, անճշտությունների կամ բացթողումների դեպքում կարող է դրական ընթացակարգը տատանվել:
Պաշտոնական ներկայացումը
Լրացված դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ պետությանը: Դիմումը կարող է ներկայացվել ինչպես առձեռն, այնպես էլ էլեկտրոնային եղանակով:
Դիմումը ներկայացնելու վերջնաժամկետ
Հարկային պարտավորությունները գանձելու կարգը ենթադրում է, որ դիմումը պետք է ներկայացվի մինչև 30.09.2023թ.. Ուշացումները կարող են բերել ֆինանսական տուգանքների:
Ամենակարևոր փուլը՝ դիմումի ընթացքը
Այս որոշման հիման վրա, ՀՀ ՊԵԿ-ն իր հերթին պետք է ստուգի ներկայացված տեղեկությունները, ինչի արդյունքում կարող է տեղի ունենալ:
- Հաստատում՝ եթե բոլոր փաստաթղթերը համապատասխան են և պարտավորությունները լրացվել են:
- Հրաժարում՝ երբ փաստաթղթերում կամ տվյալներում նկատվում են թերություններ:
Հետագա քայլերի մասին տեղեկացման եղանակները
ՀՀ ՊԵԿ-ը պարտավոր է տեղեկացնել դիմողի ընթացքի մասին՝ գրավոր կամ էլեկտրոնային ծանուցման միջոցով:
Ինչ անել՝ եթե դիմումը մերժվի
Եթե դիմումը մերժվի, հարկադիր չէ հուսահատվել։ ՀՀ ՊԵԿ-ին դիմողի իրավունքն է ներկայացնել բողոք:
Բողոքարկման գործընթացի փուլերը
- Բողոք ներկայացնել՝ 30 օրվա ընթացքում:
- Բողոքի քննություն՝ փաստաթղթերի նոր վերլուծություն:
- Վերջնական որոշում՝ հնարավո՛ր նոր որոշման կայացում:
Դիտարկման ուղիները՝ ՀՀ ՊԵԿ-ի հետ
Դիմորդները կարող են հետևել դիմումի ընթացքին՝ օգտագործելով էլեկտրոնային ծառայությունները, որոնց միջոցով հնարավոր է ստանալ տեղեկություններ:
| Ծառայություն | Մանրամասներ |
|---|---|
| Հետևել դիմումի կարգավիճակին | Ստանալ տեղեկություն՝ դիմումի ընթացքի մասին |
| Ավելացնել լրացուցիչ փաստաթղթեր | Եթե անհրաժեշտ է՝ ընթացքում կարող եք ներկայացնել նոր փաստաթղթեր |
Ընդհանուր տեղեկություններ՝ դիմողի համար
Դիմող՝ ֆիզիկական անձիք, պետք է նախապես ծանոթանան ոչ միայն պահանջներին, այլև իրենց իրավունքներին, որոնք ներառում են:
- Ավարտել հարկային պարտավորությունները
- Զանգահարել ՀՀ ՊԵԿ-ը՝ ցանկացած հարցի համար
- Իմանալ նորերը հարկային օրենքներում
Հարկային պարտավորությունները չկատարելու հետևանքները
Եթե հարկային պարտավորությունները չեն կատարվում, կարող են առաջանալ հետևյալ հետևանքները:
- Տուգանքներ՝ ֆինանսական մշտական պարտավորությունները:
- Հարկային պարտավորությունների գանձում՝ դատարանի միջոցով:
Հարկային վարչարարության արդյունավետությունը
Հարկային վարչարարության արդյունավետությունը կախված է ոչ միայն դիմումների ուղարկման ժամանակից, այլ նաև դիմող անձանց գիտելիքներից և պատրաստության մակարդակից:
Դիմողների նախապատրաստման խորհուրդներ
- Տեղեկացեք օրենսդրության փոփոխություններից
- Աջակցություն խնդրեք մասնագետներից:
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը ժամանակին:
ՊԵԿ իրավաբանական վարչության որոշման ազդեցությունը հարկատուների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3061-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների կատարման ոլորտում։ Այս որոշումը հնարավորություն է տալիս հարկային մարմիններին ավելի արդյունավետ կերպով հետևել հարկային պարտավորությունների կատարումներին և կանխել հարկերի չկատարումը, ինչը, իր հերթին, նպաստում է պետական բյուջեի կայունությանը։ Այսպիսով, հարկատուները, ովքեր իրենց պարտականությունները չեն կատարել, կարող են բախվել լրացուցիչ հարկային պարտավորությունների, տուգանքների և անգամ քրեական պատասխանատվության։
Հարկային պարտավորությունների կատարումը և մարզային կառավարման համակարգը
Այս որոշումը նաև մեծ ազդեցություն ունի մարզային կառավարման համակարգի վրա։ Հարկային պարտավորությունների կատարելուն ուղղված աշխատանքները, որոնք իրականացվում են մարզերում, պետք է համահունչ լինեն ՀՀ ՊԵԿ հանձնարարականներին։ Այն մարզային հարկային ծառայությունները, որոնք իրենց հաշվետվություններում նշում են հարկային պարտավորությունները չկատարելու դեպքերը, կպարտավորվեն նպաստել պարտականությունների կատարումը ապահովելու գործընթացին։ Որոշումը նաև սահմանում է, թե ինչպես իրականացվող վերահսկողությունը պետք է լինի միտված ոչ միայն պատժամիջոցներին, այլ նաև հարկատուների կրթման և տեղեկատվության ապահովման գործընթացներին։
Հարկային պարտավորությունների գանձման գործընթացի իրավաբանական կողմերը
Ծառայությունը, որը պատասխանատու է հարկային պարտավորությունների գանձման գործընթացի իրավաբանական կողմերի ապահովման համար, կարող է ընդգրկել մի շարք իրավաբաններ, որոնք մասնագիտացած են հարկերի և վարչական իրավունքի ոլորտում։ Նրանք պետք է կառավարման ենթակայություն ունենան, որպեսզի կարողանան ներկայացնել հարկատուներին հարկային պարտականությունների գանձման գործընթացի բոլոր ասպեկտները։ Մասնավորապես, նրանց պարտականությունն է տեղեկացնել հարկատուներին գանձման ընթացակարգերի, դիմելու հնարավորությունների և օրենքի պահանջների մասին, որպեսզի հարկատուները կարողանան լիարժեք տեղեկացված լինել իրենց իրավունքների և պարտականությունների մասին։