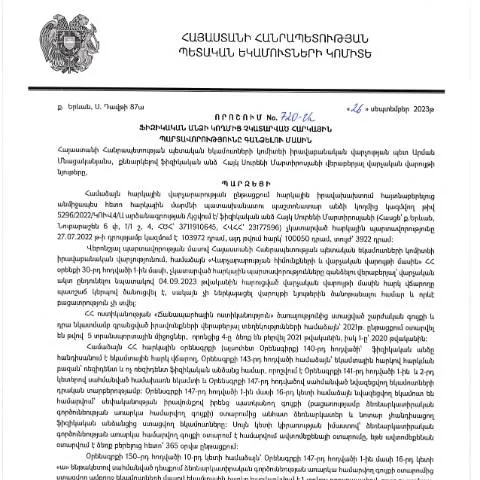
Կառավարության որոշում. Հասարակական և իրավաբանական դաշտում դրա նշանակությունը
2023 թվականի սեպտեմբերի 26-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է 2023 թվականի նոյեմբերի 1-ին։ Այս որոշումը ներկայացնում է կարևոր իրավաբանական և վարչական յուղ, որը նպատակ ունի կարգավորել հարկային պարտավորությունների կատարման հարցերը՝ միաժամանակ ապահովելով ավելի արդյունավետ պետական կառույց։
Ամփոփիչ պատմություն
Հայաստանի Հանրապետության հարկային օրենսդրությունը մշտապես փոփոխությունների ենթարկվելու գործընթացում է, որը պայմանավորված է տնտեսական պայմանների, միջազգային պարտավորությունների և հասարակական պահանջների փոփոխություններով։ Հարկային պարտավորությունների կատարման առնչությամբ այդ փոփոխությունները պետք է լինեն միտված նաև պետական եկամուտների ավելացմանը և հարկային կարգավորումների պարզեցմանը։
Նորագույն զարգացումներ
26.09.2023-ի որոշումը, որը գտնվում է իրավաբանական վարչության պատասխանատվության տակ, հանդիսանում է այս փոփոխությունների հերթական փուլը, որի նպատակն է նվազեցնել ֆինանսական բեռը ֆիզիկական անձանց և ապահովել ավելի համակարգված և թափանցիկ հարկային մարմինների համագործակցությունը։
Ուղղություններ և ժամկետներ
Դիմումների ընդունման ժամկետները, ինչպես նաև դրանց հետագա ընթացքը, որոշվում են նախարարության կողմից։ Ուղղությունները կարելի է դասակարգել ըստ հետևյալ չափանիշների։
- Դիմումը ներկայացնելու ավարտի ժամկետը: 2024 թվականի հունվարի 15- ը՝ ընդգրկելով բոլոր ֆիզիկական անձանց, որոնք ունեն չկատարված հարկային պարտավորություններ։
- Վերջնական վճարման ժամկետը: 2024 թվականի մարտի 1-ը։
Հաջորդ փուլեր
Որոշման ընդունմանց հետո ֆիզիկական անձինք պետք է սպասեն հարկային մարմինների արձագանքին, որը կմեկնաբանի և գնահատի ներկայացված փաստաթղթերը։ Հարկային պարտավորությունների կատարման դեպքում հնարավոր կլինի բյուջեի լրացվածության հասնել ավելի արդյունավետ կերպով։
Ա դրդող անձանց բնութագրում
Այս որոշումն ուղղված է հատկապես ֆիզիկական անձանց, որոնք ունեն չկատարված հարկային պարտավորություններ։ Նրանց կարող են վերաբերվել տարբեր իրավիճակներ՝ սկսած հարկային հայտարարագրերի անշարժության, մինչև պարտքերի լարումը։
Արտակարգ իրավիճակներ
Ինչպես նշված է որոշման մեջ, հարկային պարտավորությունները կարող են անկանոն լինել տարբեր պատճառներով։ Օրինակ՝
- Ֆիզիկական անձի տվյալների սխալներ;
- Պաշտոնական ընթացակարգի խախտումներ;
- Արտակարգ իրավիճակներ, որոնք հանգեցրել են ֆինանսական անկման։
Դիմումների մուտքագրումը` ֆիզիկական և էլեկտրոնային ձևերով
Դիմումները կարող են ներկայացվել ինչպես առկա, այնպես էլ էլեկտրոնային եղանակով։ Հարկային մարմինները խրախուսում են է-ծառայությունների օգտագործումը՝ նշելով դրանց առավելությունները՝ արագություն, թափանցիկություն և մատչելիություն։
Դիմումների ֆորմատների տարբերությունները
| Դիմումի ձևը | Դիմումի ներկայացման եղանակը | Առաջարկվող ժամանակ |
|---|---|---|
| Առկա ձև | Գործողության օրինական մարմին | 2 շաբաթ |
| Էլեկտրոնային ձև | Պետական էլեկտրոնային համակարգ | 1 շաբաթ |
Դիմումի մանրամասները և լրացման առանձնահատկությունները
Դիմումի ձևը պարունակում է բազմաթիվ բաժիններ, որոնց մանրամասն լրացումը կարևոր է գործընթացի հաջող ընթացքի համար։ Անհրաժեշտ է ուշադրություն դարձնել հետևյալ կետերին։
Կարևոր բաժիններ
- Անձնական տվյալներ: Հավելեք Ձեր անունը, ազգանունը, անձնագրի համարը և հարկային իմաստով նշանակված համարները։
- Հարկային պարտավորությունների ամփոփում: Գնահատեք, թե որքանքան գումար եք պարտավորվել, և նշեք պատճառները, ինչի պատճառով պարտավորությունները չեն կատարվել։
- Հաստատող փաստաթղթեր: Առաջարկված փաստաթղթերը պետք է լինեն օրինական և պաշտոնական, օրինակ՝ հաշիվ-ապրանքագրեր, հարկային հայտարարագրեր։
Լրացման խարդավանքները
Դիմումի լրացման ընթացքում կարող են առաջանալ սխալներ։ Առաջին հերթին՝ ուշադրություն դարձրեք տվյալների ճշգրտությանը և օրինականությանը։
Նախագծային սահմանափակումներ և հնարավոր պատիժներ
Եթե դիմումը չի լրացվել ճիշտ և ժամանակին, ապա կարող են կիրառվել վարչական պատժամիջոցներ՝ հարկային պարտավորությունների ելման հիման վրա։
Պատասխանատվություն
Առաջին հերթին, հարկային պարտավորությունները չեն կատարվումալի հսկայական դժգոհություններ են առաջացնում, որոնք կարող են հանգեցնել վարչական պատասխանատվության։ Հավելյալ, այս գործընթացը կարող է հանգեցնել նաև ֆինանսական հատուցումների։
Հարկային պարտավորությունների գանձման մեթոդաբանություն
2023 թվականի սեպտեմբերի 26-ին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 720-Ա որոշումը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման հատուկ մեթոդաբանություն: Այս մեթոդաբանությունը հիմնված է հարկային օրենքների և վարչական գործընթացների Կոնցեպցիա, որը մարքեթինգային առումով էլ ավելի ավտոմատացնելու և պարզեցնելու նպատակ ունի:
Մեթոդաբանությունը ներառում է հետևյալ քայլերը՝ նախորդ հարկային պարտավորությունների ախտորոշում, պարտավորությունների չափման գործընթաց, ինչպես նաև պարտավորությունների կատարման ժամանակացույց: Հայտարարությունների վերլուծությունը տեղի է ունենում ավտոմատացված համակարգի միջոցով, որը հիմնված է հարկ վճարողների տվյալների վրա, ինչը զգալիորեն նվազեցնում է սխալների հավանականությունը:
Պետական մարմինների համագործակցությունը հարկային պարտավորությունների կատարման գործընթացում
Վերջին տարիներին ՀՀ ՊԵԿ-ը սկսել է ակտիվորեն համագործակցել այլ պետական մարմինների հետ՝ հարկային պարտավորությունների կատարման գործընթացը առավել արդյունավետ դարձնելու նպատակով: Այս համագործակցության շրջանակներում ստեղծվել են համատեղ աշխատանքային խմբեր, որոնք կենտրոնանում են տվյալների փոխանակման և միատարրության ապահովման վրա:
Այս համատեղ աշխատանքների արդյունքում ՀՀ ՊԵԿ-ը ստանում է նշանավոր տեղեկություններ այլ պետական մարմիններից, ինչպիսիք են ՀՀ ազգային անվտանգություն, ոստիկանություն և ֆինանսների նախարարություն: Սա հնարավորություն է տալիս արագ ու արդյունավետ կերպով իրականացնելու հարկային պարտավորությունների գանձման գործընթացը, ինչը իր հերթին բարձրացնում է հարկային կարգապահությունը:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հետևանքներն
720-Ա որոշումն ընդգրկում է նաև այն իրավական հետևանքները, որոնք կարող են առաջանալ հարկային պարտավորությունների կատարման ժամանակ: Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա ՀՀ ՊԵԿ-ը իրավունք ունի կիրառելու վարչական տուգանքներ, զրկել որոշակի պետական աջակցության ծրագրերից և նույնիսկ որոշ դեպքերում՝ դիմել դատարան:
Դրանք հիմնարար մեթոդներն են, որոնք օգտագործվում են հարկային պարտավորությունների կատարման գործընթացում՝ փոխելով օրենքի շրջանակներում հնարավորություններն ու պարտականությունները: Մասնագիտացված իրավաբանական խորհրդատվությունը կարող է անհրաժեշտ լինել հարկային պարտավորությունների կատարման գործընթացում, որպեսզի հարկ վճարողները ճիշտ հասկացած լինեն իրենց իրավական հնարավորությունները և պարտականությունները: