Հարկային պարտավորությունների գանձման գործընթացի սկիզբը
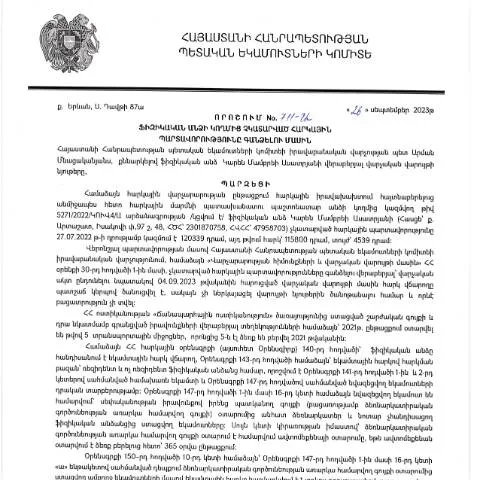
2023 թվականի սեպտեմբերի 26-ին ՀՀ պետական եկամուտների կոմիտեի իրավաբանական վարչության պետ Կարեն Մամբրեյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 711-Ա որոշումը նշում է այն կարևոր քայլը, որին պետք է ուշադրություն դարձնեն բոլոր կատարող անձինք: Որոշման ընդունմամբ հաստատվում է գործընթաց, որը վերաբերում է հարկային պարտավորությունների գանձմանը, և այն ունի կարևոր նշանակություն ինչպես անհատական, այնպես էլ պետական մակարդակներում:
Ովքեր են ենթարկվում այս որոշման տրամադրություններին
Այս որոշումը առնչվում է բոլոր ֆիզիկական անձանց, ովքեր պարտականություններ ունեն պետական փոխառություններով կամ հարկային պարտավորություններով, որոնք չեն կատարվել մատչելի ժամկետներում: Նմանատիպ պարտավորությունները կարող են լինել հարկային եկամուտների, արժեքների ավելացման կամ այլ հարկերի մասում:
Որոշման իրավաբանական շրջանակը
21-րդ դարի վարչական իրավունքի զարգացման արդյունքում ի հայտ եկած նոր պահանջները կենտրոնանում են իրավական ակտերի կիրառման վրա։ ՀՀ վարչական կարգը (HO-139-N, 2025թ. փոփոխություններով) վերահսկում է գործընթացի օրենսդրական հիմքը, որը տվյլում է կազմակերպական և իրավաբանական շրջանակներ՝ հասարակության և պետական մարմինների միջև:
Իրավական ակտերի տարանջատումը
- Հարկային պարտավորություններ: Պարտադիր վճարումներ, որոնք ընկերությունները և ֆիզիկական անձինք պետք է կատարեն պետական բյուջեին:
- Վարչական իրավական ակտեր: Դրանք կիրառվում են պետական մարմինների կողմից՝ քաղաքացիների իրավունքների պաշտպանության նպատակով:
- Սահմանադրական շրջանակ: Հարկային համակարգն ունի սահմանադրական հիմք, որը արտահայտում է քաղաքացիների պարտականությունները:
Ինչպես ձևակերպել և ներկայացնել դիմումը
Դիմելու գործընթացը բաղկացած է մի քանի քայլերից, որոնք պետք է հետևողականորեն կատարվեն՝ որպեսզի ապահովեն դիմումի ճիշտ ներկայացումը:
Կայքեր և էլեկտրոնային ծառայություններ
- ՀՀ պետական եկամուտների կոմիտեի պաշտոնական կայք՝ www.petekamutner.am, որտեղ դուք կարող եք գտնել անհրաժեշտ բոլոր տեղեկությունները:
- Էլեկտրոնային սպասարկման համակարգեր, որոնք պահանջում են մուտքագրված տվյալների հաստատում:
Դիմումն ինչպես լրացնել
Դիմումը լրացնելու համար անհրաժեշտ է հետևել որոշակի ձևաչափի, որը նախատեսված է ՀՀ ՊԵԿ-ի կողմից: Անհրաժեշտ տեղեկությունները ներառում են ձեր անձնական տվյալները, հարկային պարտավորությունների նկարագրությունը, ինչպես նաև հանձնարարականները:
- Բացեք դիմումի ձևը՝ Dimum Dzev N2.
- Լրացրեք բոլոր անհրաժեշտ դաշտերը, որը ներառում է անձնական տվյալները՝ անուն, ազգանուն, ՀՎՀՀ:
- Ուշադիր ստուգեք լրացված տեղեկությունները:
Դիմումի ներկայացման եղանակները
Դիմումը կարող եք ներկայացնել բջջային կամ համակարգչային հավելվածների միջոցով, ինչպես նաև ուղարկել նամակով:
- Էլեկտրոնային ներկայացում: Գործընթացը արագ և արդյունավետ է, օգտագործելով էլեկտրոնային ստորագրություն:
- Փաստաթղթային ներկայացում: Նման դեպքում դիմումը պետք է ուղարկել ՀՀ ՊԵԿ-ի պաշտոնական հասցեով:
Հնարավոր խնդիրներ և դրանց լուծումները
Շատ հաճախ դիմումի ներկայացման գործընթացում լինում են խնդիրներ, որոնք կարող են առաջանալ տարբեր պատճառներով, ինչպիսիք են՝ փաստաթղթերի բացակայությունը կամ սխալ լրացումը:
Ինչ անել, եթե դիմումը մերժվի
Մերժման դեպքում, անհրաժեշտ է պահպանել հետեւյալ քայլերը:
- Ստուգեք մերժման պատճառները, որոնք կնշվեն որոշման մեջ:
- Դիմեք կրկին՝ անհրաժեշտ լրացուցիչ փաստաթղթեր ու տեղեկություններ տրամադրելով:
- Եթե խնդիրը չի լուծվում, կարող եք դիմել իրավաբանական օգնության:
Սխալների և բացթողումների ուղղում
Եթե դուք նկատել եք, որ ձեր դիմումում կան սխալներ կամ բաց թողված տեղեկություններ, անհրաժեշտ է անհապաղ լրացնել նոր դիմում՝ նշելով նախկին դիմումի կնքված համարը:
Այդ կերպ դուք կարող եք ապահովել, որ ձեր դիմումը վերանայվի ու ընդունվի:
Դիմումների ընթացքը և ժամկետները
Դիմումները պետք է ներկայացնել սահմանված ժամանակահատվածում, որպեսզի կարողանաք ստանալ համապատասխան պատասխան:
Ժամկետների պահպանում
ՀՀ ՊԵԿ-ը սահմանում է որոշակի ժամկետներ, որոնց ընթացքում պետք է ներկայացնել դիմումները, և ուշացումների դեպքում կարող են լինել հետևանքներ:
| Ժամկետ | Պարտավորություն | Հնարավոր հետևանքներ |
|---|---|---|
| 30 օր | Ներկայացնել դիմումը | Մերժում |
| 60 օր | Նոր փաստաթուղթ լրացնել | Վերջնական որոշում |
Հարկային պարտավորությունների վճարման մասին տեղեկատվություն
Վճարման գործընթացը նույնպես կարևոր է, քանի որ այն կապվում է պետական բյուջեի ֆինանսավորման հետ:
Որոշման կիրառման արդյունքում
Այս որոշման արդյունքում կարող եք ստանալ նոր հարկային պարտավորություններ կամ վերանայված նախկինները: Շատ կարևոր է, որ անհատները գիտակցեն իրենց պարտականությունները:
Հարկային պարտավորությունները և ժամանակները
- Վճարման ժամկետները կարող են լինել տարբեր՝ կախված դիմումի տեսակից:
- Անհրաժեշտ է սեփական հաշիվները ստուգել, որպեսզի չմնաք պարտքեր:
Դիմման գործընթացի ավարտը
Ավարտելով դիմումի գործընթացը, դուք կհայտնվեք վիճակագրական և հաշվետու համակարգերում, որոնք անհրաժեշտ են պետական մարմինների համար:
Դիմելու գործընթացի հետևանքները
- Եթե ձեր դիմումը ընդունվի, ապա հարկային պարտավորությունները կգրանցվեն և կհետեւվի:
- Եթե դիմումը մերժվի, ապա դուք կկարողանաք դիմել երկրորդ անգամ՝ ավելացնելով նոր տվյալներ:
Հարկային պարտավորությունների գանձումը և իրավական հիմքերը
2023 թվականի սեպտեմբերի 26-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 711-Ա որոշումը, որում նշվում են ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները, հանդիսանում է կարևոր փաստաթուղթ, որը հանդիսանում է հարկային համակարգի արդյունավետության մի մասնիկը: Որոշումը մշակված է ՀՀ հարկային օրենսդրության շրջանակում և ուղղված է այն իրավիճակներին, երբ քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները, ինչը կարող է հանգեցնել ինչպես պետական բյուջեի բեռների ավելացմանը, այնպես էլ տնտեսության կայունությանը: ՊԵԿ-ի կողմից իրականացվող գործողությունները և որոշումները նպատակ ունեն ապահովել հարկային համակարգի թափանցիկությունը և արդարությունը:
Հարկային պարտավորությունների գանձելու գործընթացի ընթացակարգերը
Հարկային պարտավորությունների գանձումը ենթադրում է մի շարք հետևողական քայլեր, որոնք սահմանված են ՀՀ վարչական ընթացակարգերի օրենսդրությամբ: Առաջինը հարկային պարտավորությունների մասին ծանուցումը տրամադրվում է ֆիզիկական անձին, որը պետք է տեղեկացված լինի իր պարտավորությունների մասին: Եթե քաղաքացին չի արձագանքում, կամ հարկային պարտավորությունները չեն կատարվում, ապա սկսվում է հարկային պարտավորությունների պարտադիր գանձման գործընթացը:
Այս գործընթացը ներառում է հաշվետվությունների և համապատասխան փաստաթղթերի ստուգում, ինչպես նաև հարկային պարտավորությունների վերաբերյալ անհրաժեշտ տեղեկությունների հավաքում: Հարկային մարմինը կարող է նաև վճռել հարկային պարտավորությունների վճարման ժամկետները երկարաձգելու կամ վճարման ազատման մասին: Այս ամենը թույլ է տալիս ապահովել արդար մրցակցային միջավայր, որտեղ յուրաքանչյուր քաղաքացի կարող է իր պարտականությունները կատարել ըստ նախատեսված ժամկետների:
Վիճակագրական տվյալներ և ազդեցություն սոցիալ-տնտեսական միջավայրի վրա
Առաջարկվող 711-Ա որոշման շրջանակներում Հայկական հարկային համակարգը արձանագրել է որոշակի աճ հարկային պարտավորությունների կատարողականության մեջ, ինչը ցույց է տալիս, որ քաղաքացիները ավելի զգոն են դարձել իրենց հարկային պարտականությունների նկատմամբ: Վիճակագրության համաձայն, 2023 թվականին հարկային պարտավորությունների կատարողականության մակարդակը հասցվել է 80% -ի, ինչը նշանակում է, որ ավելի ու ավելի շատ քաղաքացիներ գիտակցում են հարկային համակարգի կարևորությունը:
Սոցիալ-տնտեսական միջավայրը առնվազն զգալիորեն բարելավվել է, քանի որ հարկային պարտավորությունների կատարումը հնարավորություն է տալիս կառավարությանը ներդրում անել հասարակական ծառայություններում, ապահովել կրթության, առողջապահության և սոցիալական保障ի համակարգերի զարգացման համար անհրաժեշտ ֆինանսական ռեսուրսները: