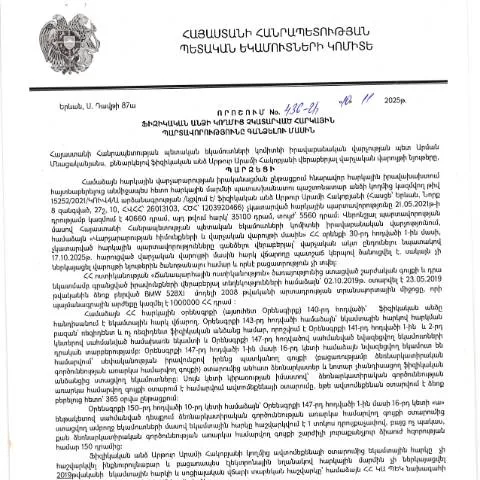
Որոնման ձեւաթուղթը՝ հարկային պարտավորությունների գանձման գործընթացում
2025 թվականի նոյեմբերի 10-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 436-Ա որոշումը, որի հեղինակն է ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արթուր Արամի Հակոբյանը, հանդիսանում է կարևոր փաստաթուղթ ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Փաստաթղթի նշանակությունը և անհրաժեշտությունը
Այս փաստաթուղթը անհրաժեշտ է այն անձանց, ովքեր ցանկանում են կարգավորել իրենք իրենց հարկային պարտավորությունները, որոնք չեն կատարվել` օրենքի պահանջներին համապատասխան։ Աղբյուրի հիման վրա, այս գործիքը պարզապես հնարավորություն է տալիս այս անձանց պաշտպանվել վարչական պատասխանատվությունից:
Ինչպես պատրաստել և լրացնել ձեւաթուղթը
Ֆիզիկական անձինք, ովքեր դիմում են այս փաստաթղթին, պետք է անցնեն մի քանի կարևոր քայլեր, որոնք ներառում են:
- Հաշվապահական փաստաթղթերը հավաքել՝ հարկային պարտավորությունների մասին տեղեկատվություն, հաշվետվություններ և այլ անհրաժեշտ փաստաթղթեր:
- Ձևաթուղթը լրացնել՝ տպագիր կամ էլեկտրոնային տարբերակով, պահպանելով բոլոր պահանջվող ձևաչափերը:
- Դիմումը ներկայացնել՝ ՀՀ ՊԵԿ համապատասխան վարչությանը, ինչպես նաև բոլոր լրացուցիչ փաստաթղթերը, որոնք վավերացնում են ձեր հայտարարությունը:
Լրացման կարևոր եղանակներ
Լրացման գործընթացում կարևոր է ուշադիր լինել որոշագույն կետեր, քանի որ ցանկացած սխալ կարող է հանգեցնել բնօրինակ փաստաթղթի մերժմանը:
- Վստահեք ձեր անձնական տվյալները՝ անուն, ազգանուն, ՀՎՀՀ, ՀԾՀ:
- Այս փաստաթղթում պետք է անդրադառնան բոլոր չկատարված հարկային պարտավորությունները՝ յուրաքանչյուրի համար դրսևորվելով նրանց պատճառները:
Տեղեկատվության ներկայացման ժամկետները
Հարկային պարտավորությունների գանձման գործընթացի շրջանակներում սկսվում է որոշակի ժամանակահատված, որի ընթացքում ֆիզիկական անձինք պետք է ներկայացնեն իրենց հայտը:
| Ժամկետ | Նշում |
|---|---|
| 2025 թվականի նոյեմբերի 10-ից մինչև 2025 թվականի դեկտեմբեր 10 | Հայտարարությունը պետք է ներկայացվի այս ժամանակահատվածում: |
| 2025 թվականի դեկտեմբեր 11 | Մասնակցությունը և ներկայացումը կարող են չընդունվել: |
Հաջորդ քայլերը
Հայտը ներկայացնելուց հետո, կարևոր է սպասել պատասխանին, որը կարող է տրվել մինչև 30 աշխատանքային օր:
- Եթե պատասխանին համաձայնեցման ենթակա է, ապա այն կարող է ուղարկվել փոստով կամ էլեկտրոնային եղանակով:
- Պետք է պատրաստ լինել լրացուցիչ փաստաթղթերի ներկայացման պահանջի դեպքում:
Վարչական մարմնի ակնկալիքները և գործընթացի վերահսկում
Այս գործընթացի ընթացքում, ՀՀ ՊԵԿ-ն ունենալու է որոշակի ակնկալիքներ, որոնց նպատակն է արդյունավետություն:
- Տրամադրել պատասխան ժամանակին՝ ապահովելու համար, որ դիմողը կարողանա խուսափել վարչական պատասխանատվությունից:
- Վերահսկել փաստաթղթերի ամբողջականությունը՝ մանրամասն ուսումնասիրելու համար ներկայացված բովանդակությունը:
Դիմումի ընթացքը
Դիմումի ընթացքը կարող է բարդանալ, եթե ներկայացված փաստաթղթերն ամբողջական չեն:
- Հնարավոր է չբավարարող փաստաթղթեր.
- Խնդրահարույց իրավիճակներում դիմողը պետք է կարողանա մասնակցել լրացուցիչ զրույցների:
Ինչ անել մերժման կամ սխալի դեպքում
Եթե դիմումը մերժվում է կամ սխալներ են հայտնվում, դիմողը կարող է ձեռնարկել հետևյալ քայլերը:
- Անցկացնել վերանայում՝ ըստ հարկային մարմնի առաջարկությունների:
- Նորից ներկայացնել՝ ընթանալով նոր խորհրդակցությունների միջոցով:
Դիմումի վերահսկում
Խորհուրդ է տրվում հետևել դիմումի ընթացքին:
- Կարող եք ստուգել դիմումի կարգավիճակը ՀՀ ՊԵԿ պաշտոնական կայքում:
- Անհրաժեշտության դեպքում կարող եք դիմել նաև վարչության աշխատակիցներին:
Այս գործընթացի կարևորությունը
Այս փաստաթուղթը ապահովում է ոչ միայն ֆիզիկական անձի իրավունքների պաշտպանություն, այլև Հայաստանը հարկային համակարգի կայունություն:
Այն գանձման գործընթացը, որը իրականացվում է ՀՀ ՊԵԿ-ի կողմից, նպատակ ունի պաշտպանել քաղաքացիների իրավունքները եւ նպաստել պետության ֆինանսական կայունությանը:
Ահա թե ինչպես է այս փաստաթղթը ազդում Հայաստանի հարկային համակարգի վրա և ինչպիսի դերակատարություն ունի այն:
Առաջարկվող քայլեր որոշման դեմ բողոքարկման գործընթացում
Հարկային պարտավորությունների գանձման վերաբերյալ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը, մասնավորապես «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 436-Ա որոշումը, կարող է բողոքարկվել: Բողոքարկման գործընթացը սկսելու համար անհրաժեշտ է առաջին հերթին ուշադիր ուսումնասիրել որոշման մանրամասները, հատկապես այն հատվածները, որոնք վերաբերում են հարկային պարտավորությունների բացակայությանը, պարտադիր ժամկետներին և հաշվարկված տուգանքներին:
Բողոքարկման հայտը պետք է ներկայացվի ՀՀ ՊԵԿ-ին՝ համապատասխան ձևաչափով, որն իրենից ներկայացնում է Դիմում Dzev N2 (երբեմն նաև փակագծերում նշվում է պրոցեսի համար համապատասխան ֆորմատի նշումը): Այն պետք է ներառի հետևյալ տեղեկությունները՝ բողոքարկվող որոշման համար, դիմողի տվյալները, հիմնավորումները և ցանկալի արդյունքը: Այս մուտքագրումը կարող է կատարվել միայն էլեկտրոնային եղանակով՝ օգտագործելով քաղաքացիական անձի ID քարտը և էլեկտրոնային ստորագրությունը:
Հարկային պարտավորությունների մարումը՝ իրականության մեջ
Ստեղծված իրավիճակներում, երբ ֆիզիկական անձը չի կատարում հարկային պարտավորությունները, ՀՀ օրենքները նախատեսում են որոշակի մեխանիզմներ պարտավորությունների կատարման ապահովման համար: Առաջին հերթին, հարկային պարտավորությունները կարող են ներառել ինչպես եկամտային հարկը, այնպես էլ այլ հարկեր, ինչպիսիք են սոցիալական ապահովության վճարներն ու ավելացված արժեքի հարկը:
Հարկային պարտավորությունների մարումը կարող է իրականացվել մի շարք եղանակներով, այդ թվում՝ ուղղակի գումարների մուծմամբ, վարկային պայմանագրերով, կամ, որոշ դեպքերում,՝ անհատական համաձայնագրերի միջոցով, որոնք կարող են հրավիրվել ՀՀ ՊԵԿ-ի կողմից: Նշված պայմաններում, հարկ վճարողը պետք է ուշադիր հետևի նաև իր հաշվետվությունների ներկայացման ժամկետներին, որոնք կարգավորվում են ՀՀ ՊԵԿ կողմից:
Իրավաբանական պատասխանատվություն՝ հարկային պարտավորությունների չկատարումը
Հարկային պարտավորությունների չկատարումն ունի իրավաբանական հետևանքներ, որոնք կարող են հանգեցնել ինչպես ֆինանսական տույժերի, այնպես էլ քրեական պատասխանատվության: ՀՀ օրենսդրությունը կարգավորում է այն դեպքերը, երբ հարկ վճարողը կարող է ենթարկվել վարչական պատասխանատվության, և նշվում են տուգանքների չափերը:
Իրավաբանական պատասխանատվությունը կարող է նաև ներառել հարկային ստուգումներ և ֆինանսական պարտավորությունների վերահսկողություն, ինչը կարող է հանգեցնել լրացուցիչ տուգանքների և շահարկումների: Կարևոր է, որ հարկ վճարողները տեղյակ լինեն իրենց իրավունքներից և պարտականություններից, ինչպես նաև հետևեն բոլոր վարչական ընթացակարգերին: