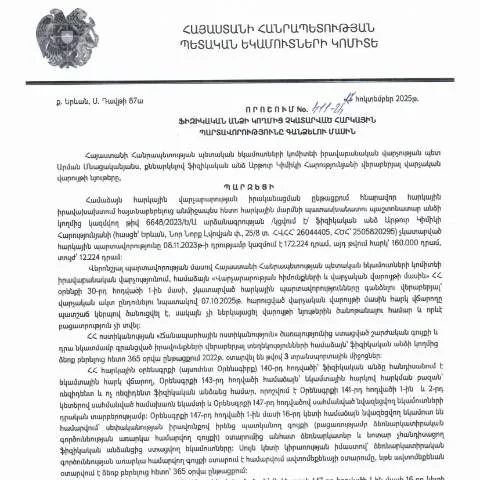
Բացահայտելով 411-Ա որոշումը. Քայլեր, պարտավորություններ և հնարավորություններ
Պատկերացրեք, որ դուք պարբերաբար հարկեր եք վճարում, բայց հանկարծ բացահայտվում է, որ որևէ հարկային պարտավորություն չեք կատարել։ Արդյունքում, կարող եք հայտնվել հարկային պարտավորությունների կատարման պահանջի առաջ։ Այդ պահանջը ստացվում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17․10․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 411-Ա որոշման շրջանակներում։ Այս հոդվածում մանրամասն կհետաքրքրի այս որոշման շրջանակները, այն, ինչպիսի պարտավորություններ եք ստանում, ինչպես բացել, ինչպես կատարել ու ծրագրել հնարավոր հաջորդ քայլերը։
Հարկային պարտավորությունները և դրանց ազդեցությունը
Այս որոշումը նախատեսում է հարկային պարտավորությունների կատարումն ու դրանց գանձումը։ Եթե դուք ստանում եք նման պահանջ, դա նշանակում է, որ ձեր հարկային ֆայլերում բացակայում են որոշակի տողեր, և հարկային մարմինները պետք է ձեզ հարկային պարտավորություններն ընդգրկեն։ Միաժամանակ, հարկային պարտավորությունները տեսանելի են նաև այլ պետական մարմինների կողմից, ինչպիսին է սոցիալական ապահովության համակարգը, որը կարող է ազդել ձեր կենսաթոշակի իրավունքի վրա։
Դիմումի պատրաստումը և անհրաժեշտ փաստաթղթեր
Դիմելու համար անհրաժեշտ է նախապատրաստել մի շարք փաստաթղթեր։ Նրանց շարքում կարող են լինել՝
- Հարկային հայտարարություն՝ վերջին 2 տարվա համար
- Հարկային կտրոններ կամ վճարումների ապացույցներ
- Գրանցման վկայական
Բացի այդ, հարկավոր է նաև ներկայացնել անձնական զեկույց կամ հաղորդագրություն, որտեղ բացատրում եք ձեր հարկային պարտավորությունների իրավիճակը։
Անձամբ, առցանց կամ նամակով՝ որտեղ և ինչպես ներկայացնել դիմումը
Դիմումները կարելի է ներկայացնել մի քանի տարբերակով՝
- Անձամբ: այցելելով հարկային ծառայության գրասենյակ, որտեղ կհաստատեք ձեր ինքնությունը և կներկայացնեք անհրաժեշտ փաստաթղթերը։
- Առցանց: օգտագործելով հարկային ծառայության պաշտոնական կայքը, որտեղ կարող եք լրացնել դիմումը և բեռնարկել պահանջվող փաստաթղթերը։
- Նամակով: ուղարկելով ձեր դիմումը և փաստաթղթերը ՀՀ ՊԵԿ հասցեով։ Նամակը պետք է լինի գրանցված, որպեսզի համոզվեք, որ այն հասել է հասցեատիրոջը։
Ուշադրություն՝ դիմումի լրացման սնանկությունները
Դիմումը լրացնելիս պետք է ուշադրություն դարձրեք մի քանի կարևոր կետերի վրա՝
- Յուրաքանչյուր տող պետք է լրացվի՝ ըստ պահանջված տվյալների։
- Մի մոռացեք ստորագրել դիմումը և ավելացնել անհրաժեշտ փաստաթղթերը։
- Եթե կան մարզային տարբերություններ, այդ մասին նախապես տեղեկացեք՝ ձեր բնակության վայրի հարկային գրասենյակի միջոցով։
Ինչպես զարգացնել դիմումի ընթացքը
Դիմումը ներկայացնելուց հետո դուք պետք է սպասեք 30 օր՝ ստանալու պատասխան։ Եթե այդ ընթացքում չեք ստացել որևէ տեղեկություն, կարող եք զանգահարել հարկային ծառայություն՝ ստանալու սպառիչ տեղեկություններ։
Քայլեր՝ դիմումը մերժելու դեպքում
Եթե ձեր դիմումը մերժվում է, դուք կարող եք դիմել վերաքննիչ կարգով։ Անհրաժեշտ է ներկայացնել նոր փաստաթղթեր կամ կատարել լրացուցիչ պարզաբանումներ՝ հիմնավորելով ձեր դիրքորոշումը։
Փաստաթղթերի տեսակները՝ համեմատական տեսանկյունից
Այս որոշումը առանձնանում է այլ հարկային փաստաթղթերից՝ հետևյալ հիմնական կետերով.
| Փաստաթուղթ | Երաշխիք | Սահմանված ժամկետ |
|---|---|---|
| 411-Ա որոշում | Հարկային պարտավորությունների կատարում | 30 օր |
| Հարկային հայտարարություն | Հարկային պարտավորությունների ներկայացում | 1 տարի |
Այս աղյուսակը ցույց է տալիս, թե ինչպես տարբեր փաստաթղթեր ունեն իրենց յուրահատուկ ժամկետներն ու պարտավորությունները։ Արդյունքում, ձեզանից պահանջվում է ուշադիր հետևել և իրականացնել բոլոր հրահանգները, որպեսզի ոչ մի քայլ չհոգնեք։
Մասնագիտական օգնություն՝ իրավաբանների հետ
Եթե դուք զգում եք, որ դիմումի ընթացքը կամ փաստաթղթերի լրացումը բարդ է, խորհուրդ է տրվում դիմել մասնագիտական օգնության՝ իրավաբաններից։ Նրանք կարող են օգնել ձեզ՝ ապահովելով ճիշտ փաստաթղթերի լրացում ու ներկայացում, որը կարող է մեծապես ազդեցություն ունենալ ձեր հարցի լուծման վրա։
Այսպիսով, 411-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը բացահայտում է հարկային պարտավորությունները, դրանց կատարումը և հետևանքները։ Դիմելու ընթացքը, փաստաթղթերի պատրաստումը և հնարավորիս պարունակությունը պետք է իրականացվի շատ զգուշորեն՝ արգասաբեր արդյունքների համար։
Մանրամասներ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 411-Ա որոշման վերաբերյալ
Այս որոշումը ընդունվել է ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի կողմից և իրենից ներկայացնում է կարևոր գործիք հարկային պարտավորությունների գանձման գործընթացում: Որոշումը ներառում է նոր մոտեցումներ հարկային պարտավորությունների նկատմամբ, ինչը հնարավորություն է տալիս պետական մարմիններին առավել արդյունավետ կերպով իրականացնել հարկային վերահսկողություն:
Բացի այդ, որոշումը տրամադրում է ֆիզիկական անձանց համար հարկային պարտավորությունների նկատմամբ պատասխանատվության և հնարավոր պատժամիջոցների պարզեցված նկարագրություն: Այսպիսով, հարկատուները, ովքեր չունեն համապատասխան լրացուցիչ տեղեկություններ, կարող են ավելի հեշտությամբ հասկանալ, թե ինչու է իրենց հարկային պարտավորությունը չկատարված:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսված է 411-Ա որոշմամբ, սկսվում է առաջին հերթին հարկատուի մեջքի խնդիրների հայտնաբերումով: Այս գործընթացը ներառում է մի շարք քայլեր, որոնք օգնում են պետական պաշտոնյաներին արագ և ճշգրիտ կերպով որոշել պարտավորությունների չափը:
Հարկային մարմինները կարող են կիրառել ավտոմատացված համակարգեր և տեղեկատabases, որոնք պարունակում են տվյալներ հարկատուների մասին՝ նրանց հարկային պատմությամբ, տնտեսական գործունեությամբ և այլ համապատասխան տեղեկություններով: Այս մոտեցումը թույլ է տալիս կատարել արագ գնահատականներ և հեշտացնել գործընթացը:
Խոսելով հարկային պարտավորությունների վճարման մասին, կարևոր է նշել, որ որոշումը նաև ամրագրում է հարկատուների իրավունքները, որոնք հնարավորություն են տալիս նրանց ներկայացնել բողոքներ և դիմումներ՝ կապված իրենց հարկային պարտավորությունների հետ: Այս իրավունքները ներառում են բողոքարկման հնարավորությունը՝ համաձայն ՀՀ հարկային օրենսդրության:
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
Հարկային պարտավորությունների կատարումը ենթադրում է, որ ֆիզիկական անձինք պետք է ակտիվ կերպով հետևեն իրենց պարտավորություններին և ժամանակին կատարեն վճարումները: 411-Ա որոշման համաձայն, հարկային մարմինները ունեն իրավունք կիրառել տարբեր մեթոդներ պարտավորությունների կատարման ապահովման համար: Սա կարող է ներառել և՛ վարչական, և՛ իրավական միջոցառումներ:
Ավելին, որոշումը պահանջում է, որ հարկատուներն ունենան հնարավորություն՝ մասնակցել գործընթացին, տեղեկացնելով իրենց հաշվետվությունները և խնդրելով պարզաբանումներ, եթե նրանք չեն համաձայնում իրենց պարտավորությունների վրա տարածվող որոշումների հետ:
Բացի այդ, հարկային մարմինները պետք է ապահովեն, որ յուրաքանչյուր հարկատու, ով ունի չկատարված պարտավորություններ, տեղեկացված լինի իր իրավական իրավունքներին և հնարավոր պատժամիջոցների մասին: Այս գործընթացը պետք է լինի թափանցիկ և հասանելի, որպեսզի բոլոր ներկա և ապագա հարկատուները կարողանան իմանալ իրենց սպասելիքներն ու պարտավորությունները: