Ներդրումներ և հարկային պարտավորությունները՝ կարևոր քայլեր
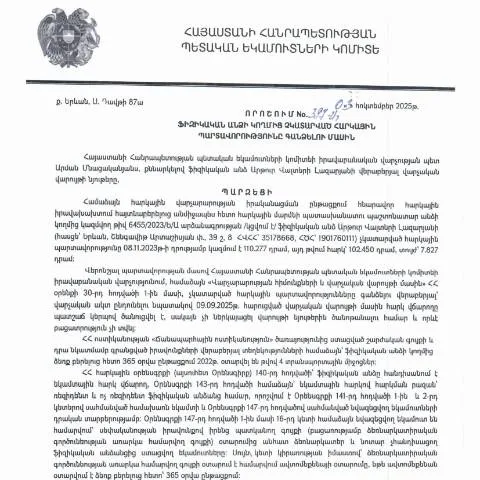
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար Արթուր Վալտերի Լազարյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 397-Ա որոշումը, որը հրապարակվել է 2025 թվականի նոյեմբերի 3-ին, կարևոր նշանակություն ունի բոլոր ֆիզիկական անձանց համար, ովքեր ցանկանում են պահպանել իրենց հարկային կարգավիճակը և խուսափել ֆինանսական խնդիրներից:
Դրամական պարտավորությունների նշանակությունը
Տվյալ որոշումը հստակեցնում է այն դեպքերը, երբ ֆիզիկական անձինք կարող են պարտավորվել վճարել հարկեր: Այս գործընթացը կարևոր է հարկային համակարգի կայունության համար, քանի որ այն ապահովում է պետության ֆինանսական հիմքը:
Ովքեր են ներկայացնում դիմումը և երբ
Դիմումը պարտադիր ներկայացնում են նրանք, ովքեր չունեցել են հարկային պարտավորություն, սակայն հրաժարվել են այն կատարել, կամ ունեն արտաքին պարտքեր:
- Ֆիզիկական անձինք, որոնց հարկային պարտավորությունները գերազանցում են 100,000 դրամը:
- Նրանք, ովքեր չեն ներկայացրել հարկային հաշվետվություն 365 օրվա ընթացքում:
Խորհուրդներ դիմողներին
Նախքան դիմումի ներկայացումը, կարևոր է համոզվել, որ բոլոր անհրաժեշտ փաստաթղթերը հավաքված են:
- Վճարման մանրամասները, որոնք պետք է ներկայացնել:
- Անձնական տվյալները, որոնք պետք է լինեն ճշգրիտ:
- Վճարային փաստաթղթերը, որոնք ապացուցում են պարտքի գոյությունը:
Ինչպես լրացնել դիմումը
Դիմումը պետք է լրացվի լիցենզավորված ձևաչափով, որն ամրագրված է ՀՀ ՊԵԿ պաշտոնական կայքում:
Հիմնական պահանջներ.
- Անձնական տվյալներ՝ լրիվ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային քարտի և այլ հանրային ծառայությունների համար նախատեսված ինքնության հաստատման փաստաթղթեր:
Լրացման քայլերը
Դիմումը լրացնելիս պետք է հետևել հետևյալ քայլերին:
- Ստուգել անձնական տվյալները:
- Նշել պարտքի մանրամասները՝ գումար, ժամկետ, և այլն:
- Հանձնել դիմումը համապատասխան մարմնին:
Դիմումը ներկայացնելու եղանակները
Դիմումը հնարավոր է ներկայացնել ինչպես առցանց, այնպես էլ քուղիչի միջոցով:
| Ընդունման եղանակ | Ստացման ժամկետ | Կողմնակի հաստատման անհրաժեշտություն |
|---|---|---|
| Առցանց (էլեկտրոնային ծառայությունների միջոցով) | 5 աշխատանքային օր | Ոչ |
| Քուղիչի միջոցով | 10 աշխատանքային օր | Այո |
Ներկայացման գործընթացի հաջորդականությունը
Հետևյալ քայլերը կարևոր են ուսումնասիրելու համար, որպեսզի դիմումը ճիշտ ներկայացվի:
- Դիմումը ներկայացնել համապատասխան մարմնին:
- Ստանալ հաստատման կամ մերժման արձագանք:
- Եթե մերժվել է, ուսումնասիրել պատճառները և լրացնել ժամանակին:
Հնարավոր մերժումների պատճառները
Դիմումը կարող է մերժվել հետևյալ պատճառներով:
- Փաստաթղթերի բացակայություն կամ ոչ ճիշտ լրացում:
- Հարկային պարտքի ճշգրտման անհրաժեշտություն:
Ինպես հետևել դիմումի գործընթացին
Դիմումի ընթացքը հնարավոր է հետևել առցանց:
- Գնալ ՀՀ ՊԵԿ պաշտոնական կայք:
- Նշել դիմումի համարը:
- Ստանալ տեղեկատվություն ընթացքի մասին:
Հաստատման դեպքում
Եթե դիմումը հաստատվի, դիմողը ստանում է տեղեկություն հարկային պարտավորությունների կատարելու մասին:
Որոնք են ընթացքին ազդեցություն ունեցող գործոնները
Դիմումի արագությունը և արդյունքը կարող են ազդվել հետևյալ գործոններից:
- Հավաքված փաստաթղթերի ամբողջականությունը:
- Դիմողի պատմություն հարկային ցուցակներում:
- Արտաքին գործոնների ազդեցություն:
Հիպոթետիկ ուրվագծեր և եզրակացություններ
Հարկային պարտավորությունները և դրանց կատարման գործընթացը կարևոր է պետության համար, իսկ յուրաքանչյուր ֆիզիկական անձ պետք է գտնվի ուշադրության կենտրոնում:
Դիմումը, որը ներկայացնում է ֆիզիկական անձը, հանդիսանում է կարևոր քայլ դեպի սահմանադրական պարտականությունների կատարումը:
Իրավական հիմքերը և գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 397-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, հիմնված է «Հարկային օրենսգիրք» օրենքի համապատասխան հոդվածների վրա։ Այս որոշումը նպատակ ունի ամրապնդել հարկային ենթակայության պահպանման համակարգը և ապահովել պետական բյուջեի ֆինանսական կայունությունը։ Օրենքի համաձայն, ցանկացած ֆիզիկական անձ, ով չի կատարում իր հարկային պարտավորությունները, կարող է ենթարկվել հարկային վարչակազմի կողմից պատժիչ միջոցների։
Այս գործընթացում հատկապես կարևոր է հարկային վճարների լրացման ժամկետները, որոնք պետք է համապատասխանի «Հարկային օրենսգիրք» օրենքի 10-րդ բաժնի դրույթներին։ Վերջինիս համաձայն, հարկային պարտավորությունները պետք է կատարվեն անմիջապես, անմիջապես հետո՝ նախորդ հարկային տարվա ավարտից հետո։ Հարկային պարտավորությունների վաղաժամկետ կատարումը կարող է հանգեցնել փոքր կտրվածքների կամ այլ արտոնությունների, որոնք տրամադրվում են ՀՀ ՊԵԿ-ի կողմից։
Դիմումի ներկայացման գործընթացը և պահանջվող փաստաթղթերը
Ֆիզիկական անձը, ով դիմում է հարկային պարտավորությունների վերացման կամ փոփոխության համար, պետք է նախապես հավաքի անհրաժեշտ փաստաթղթերը, որոնք ընդգրկում են՝ անձնական նույնականացման թիվ (ՀՎՀՀ), հարկային հաշվետվությունները վերջին երեք տարիների ընթացքում, ինչպես նաև այլ supporting documents, որոնք հաստատում են այդ անձի ֆինանսական վիճակը։ Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ-ին, որը կարող է իրականացվել էլեկտրոնային եղանակով՝ օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքը կամ անձնական հաշվետվության համակարգը։
Հարկային պարտավորությունները չկատարելու վերաբերյալ դիմումը կարող է ներառել նաև հաշվետվություններ, որոնք հաստատում են, որ տվյալ ֆիզիկական անձը ոչ պատահականորեն չի կատարել իր պարտավորությունները։ Դիմումը պետք է ներկայացվի մինչև 2025 թվականի նոյեմբերի 30-ը, ինչը կարևոր է, քանի որ տվյալ ժամկետի անցնումը կարող է հանգեցնել լրացուցիչ տուգանքների կամ հարկային կոմիտեի կողմից իրականացվող հարկային ստուգումների։
Հարկային պարտավորությունների հետագա հետևանքները և որոշման ազդեցությունը
Հարկային պարտավորությունների չկատարումը կարող է լինել շատ վտանգավոր, քանի որ այն կարող է հանգեցնել ոչ միայն ֆինանսական տույժների, այլև իրավաբանական հետևանքների, որոնք կարող են ազդել նաև ֆիզիկական անձի մասնավոր կյանքին։ 397-Ա որոշումը, որին անդրադարձել ենք, կարող է զգալի ազդեցություն ունենալ այն ֆիզիկական անձանց վրա, ովքեր գտնվում են ֆինանսական ծանր իրավիճակներում։ Այսպիսի դեպքերում, հանրային իրավական մարմինները կարող են առաջարկել տարբեր լուծումներ, այդ թվում՝ մասնակի զեղչեր կամ հարկային պարտավորությունների ժամանակավոր դադարեցում։
Ավելին, եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, նրա անունը կարող է դրվել հարկային պարտավորությունների կատարումը վերահսկող պետական մարմինների ցուցակներում, ինչը կարող է հանգեցնել հակաթողարկողի սահմանափակումների, որոնք կխոչընդոտեն նրա տնտեսական գործունեությունը և բիզնեսի կատարելությունը։ Այդ պատճառով, հարկավոր է ուշադիր հետևել հարկային պարտավորությունների կատարմանը, որպեսզի չվտանգվի անձնական և մասնավոր կյանքը։