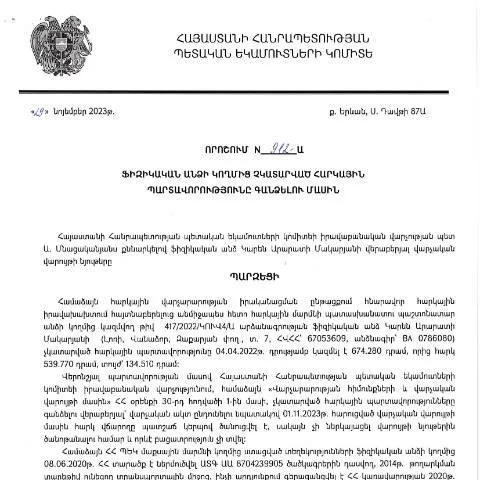
Կառավարության որոշման նշանակությունը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած 29.11.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 912-Ա որոշումը կարևոր փաստաթուղթ է, որը իրականացնում է հարկային պարտավորությունների հավաքագրում ֆիզիկական անձանց համար: Այս որոշման միջոցով կառավարությունը սահմանազատում է այն ընթացակարգերը, որոնք պետք է իրականացվեն հարկային պարտավորությունների չկատարման դեպքում: Գանձման գործընթացը նախատեսում է տարբեր գործողություններ և պարտավորություններ, որոնք պետք է իրականացվեն ինչպես հարկ վճարողի, այնպես էլ պետական մարմինների կողմից:
Ովքե՞ր կարող են ստանալ այս որոշումը
Սույն որոշումով սահմանված պարտավորությունները վերաբերում են բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ Հայաստանի Հանրապետության տարածքում: Այսինքն, հարկ վճարողներին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, հանձին ՀՀ ՊԵԿ իրավաբանական վարչության, կարող է տեղյակ լինել, որ իրենց պարտավորությունները կարող են գանձվել:
Ստացման գործընթացը
- Ծանուցում. Հարկ վճարողը պետք է ստանա տեղյակությունը իր պարտավորությունների մասին:
- Վերանայում. Հարկ վճարողը ունի իրավունք ներկայացնել ապացույցների փաթեթ, որ աջակցում է իր դիրքորոշմանը:
- Կողմնակի բանակցություններ. Եթե հարկ վճարողը չի համաձայնում պարտավորությունների հետ, կարող են իրականացվել բանակցություններ:
Պարտադիր փաստաթղթերի ցանկը
Այս գործընթացի շրջանակներում հարկ վճարողները կարող են պահանջվել ներկայացնել մի շարք փաստաթղթեր, որոնք հաստատում են իրենց հարկային պարտավորությունների կատարումը կամ պատճառները, որոնք խանգարել են դրանց կատարումը:
| Փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հաշվետվություններ | Հաստատում են հարկային պարտավորությունների իրականացման մասին տեղեկությունները: |
| Հարկային պարտավորությունների կատարումը հաստատող փաստաթղթեր | Ունենական բաներ, որոնք ցույց են տալիս հարկերի վճարումը: |
| Նշանակում, որ հաստատում է միջոցների բացակայությունը | Այդ փաստաթուղթը կարող է օգտակար լինել, եթե հարկ վճարողը արդարացնում է չկատարումը: |
Ինչ անել, եթե մերժվի դիմումը
Եթե հարկ վճարողը մերժվել է դիմումի շրջանակներում, նա ունի իրավասություն դիմել վերանայման գործընթացին: Այս դեպքում հարկ վճարողը պետք է տրամադրի լրացուցիչ փաստարկներ կամ ապացույցներ, որոնք կարող են օգնել պարզաբանել իր դիրքորոշումը:
- Ներկայացնել արժանահավատ փաստարկներ:
- Առաջարկել փոխզիջումային լուծումներ:
- Հնարավորության դեպքում, և՛ իրավաբանական, և՛ ֆինանսական խորհրդատվություն ստանալ:
Հարկային պարտավորությունների ժամկետները
Հարկային պարտավորությունների կատարումը ենթադրում է որոշակի ժամկետներ, որոնց ընթացքում հարկ վճարողները պարտավոր են իրականացնել իրենց պարտավորությունները: Սույն որոշումը սահմանում է, որ ֆիզիկական անձինք պետք է կատարեն իրենց հարկային պարտավորությունները 30 աշխատանքային օրվա ընթացքում, սկսած ծանուցման ժամկետից:
Հարկային պարտավորությունների ժամկետների օրացույց
| Ժամկետ | Նկարագիր |
|---|---|
| 30 աշխատանքային օր | Ծանուցումից սկսած հարկային պարտավորությունների կատարում: |
| 60 աշխատանքային օր | Եթե պարտավորությունները կատարված չեն, սկսվում է հարկային պարտավորությունների գանձման գործընթացը: |
Հատուկ դեպքեր և իրավիճակներ
Պետք է հիշել, որ որոշակի դեպքեր կարող են պահանջել հատուկ վերաբերմունք, ապահովելով, որ հարկ վճարողները ստանան անհրաժեշտ աջակցություն իրենց իրավիճակներում:
- Ետեւանքներ՝ արտասահմանում բնակություն հաստատած անձանց համար: Եթե ֆիզիկական անձը գտնվում է արտերկրում, նա պետք է կարողանա ներկայացնել իր դիրքորոշումը վերոնշյալ որոշման շրջանակներում:
- Մանրահատակ դրամարկղային հարցեր: Եթե հարկ վճարողը դեռևս չի հստակեցրել իր ֆինանսական բնութագրերը, անհրաժեշտ է, որ նա անպայման դիմի իրավաբանական օգնության:
- Ամուսնացած անձիք: Ինչպես է միասնական եկամուտների հաշվարկը ազդում հարկային պարտավորությունների կատարման վրա:
Դիմումների ներկայացման պատշաճ կարգը
Դիմումները պետք է ներկայացվեն ՀՀ ՊԵԿ պաշտոնական կայքում. Բայց կարևոր է, որ դիմողը ունենա էլեկտրոնային ստորագրություն, որը կհեշտացնի գործընթացը:
- Գրանցվել էլեկտրոնային ծառայությունների համակարգում:
- Ներկայացնել պահանջվող փաստաթղթերը:
- Ուշադրություն դարձնել բոլոր ժամկետներին:
Ինչպես վարվել հաշվետվությունների բացակայության դեպքում
Հարկ վճարողների համար, ովքեր չեն կարողանում ներկայացնել անհրաժեշտ հաշվետվություններ, կարևոր է պարզել, թե ինչ խոչընդոտներ են առաջացել: Այստեղ կարող են լինել մի շարք պատճառներ, ինչպիսիք են:
- Տեխնիկական խնդիրներ համակարգերում:
- Իրավունքի բացակայություն կամ մոռացված ժամկետներ:
- Արտակարգ իրավիճակներ (օրինակ՝ առողջական խնդիրներ):
Հնարավոր լուծումներ
Երբ խնդիրներ են առաջանում, հարկ վճարողը կարող է դիմել իրավաբանական գործընթացների:
- Հասարակական կազմակերպությունների աջակցություն:
- Իրավաբանական խորհրդատվություններ:
- Հեռախոսային կամ էլեկտրոնային խորհրդատվություն:
Հարկային պարտավորությունների կատարումը և դրա իրավաբանական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչությունը մշտապես հետևում է հարկային պարտավորությունների կատարմանը, և «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 912-Ա որոշումը հետապնդում է չկատարված հարկային պարտավորությունների հնարավորությունների սահմանափակումը: Այս որոշման կիրառման շրջանակները վերաբերում են այն ֆիզիկական անձանց, որոնք խախտել են հարկային օրենսդրությունը:
Իրավաբանական առումով, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների, որոնցից են վարչական տույժեր, բողոքարկման իրավունքների սահմանափակումներ և այլ իրավական քայլեր: Կարևոր է, որ հարկատուները հաճախ ենթարկվում են վարչական վարույթների, որոնք կարող են հանգեցնել ֆինանսական վնասների:
Հարկային պարտավորությունների կատարումը պարտադիր է, իսկ դրանց չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական, այլ նաև քրեական պատասխանատվության որոշ դեպքերում:
Ֆիզիկական և իրավաբանական անձանց հարկային պարտավորությունները
Ֆիզիկական անձանց հարկային պարտավորությունները տարբեր են՝ կախված նրանց գործունեության առանձնահատկություններից և հարկային կարգավիճակից: Օրինակ, անհատ ձեռնարկատերերը, ովքեր զբաղվում են տնտեսական գործունեությամբ, պարտավոր են ներկայացնել հարկային հայտարարագրեր, իսկ ֆիզիկական անձինք, ովքեր չունեն ձեռնարկատիրական գործունեություն, կարող են վճարել միայն եկամտային հարկ:
Հարկային համակարգում կարևոր դերն ունի նաև իրավաբանական անձանց հարկային պարտավորությունները: Դրանք, որպես կանոն, ավելի پیچօրեն են, քանի որ ենթադրում են ավելացված արժեքի հարկ, շահույթի հարկ, ինչպես նաև սոցիալական ապահովության վճարներ: Իրավաբանական անձինք պարտավոր են կատարել նաև հաշվապահական հաշվառում և ներկայացնել հաշվետվություններ:
Բացի այդ, ՀՀ ՊԵԿ-ը մշակում է համակարգեր, որոնք հնարավորություն են տալիս հարկաբյուջետային տեղեկատվություն ստանալ էլեկտրոնային տեսքով, ինչը պարզեցնում է հարկային պարտավորությունների կատարումը:
Դատարանային բողոքարկման գործընթացը հարկային իրավաբանական իրադարձությունների ժամանակ
Եթե ֆիզիկական կամ իրավաբանական անձը չգոհանա Հայաստանի Հանրապետության ՊԵԿ-ի կողմից կայացված որոշումից, նրանք ունեն իրավունք դատական բողոքարկման գործընթացում մասնակցելու: Այս գործընթացը ենթադրում է որոշակի օրենսդրական կարգավորումներ, որոնք նախատեսում են բողոքարկման ժամկետները և ձևակերպումը:
Դատարանային բողոքարկման գործընթացը սկսվում է բողոքարկման դիմումի ներկայացմամբ, որն անհրաժեշտ է ձևակերպել համաձայն ՀՀ վարչական դատավարության օրենսդրության: Դիմումը պետք է պարունակի բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են բողոքի հիմքերը:
Որպեսզի գործընթացն առավել արդյունավետ լինի, հարկատուները կարող են դիմել իրավաբանական խորհրդատվություն ստանալու համար, որը կօգնի հասկանալ գործընթացի բոլոր նրբությունները և հնարավորությունները: